
来源:证星研报解读
2026-11-20 07:55:25
国金证券股份有限公司姚遥,胡媛媛近期对国轩高科进行研究并发布了研究报告《偕行大众开海境,秉恃新技术登高》,给予国轩高科买入评级。
国轩高科(002074)
投资逻辑
全球锂电赛道历经产能扩张与格局更迭,国轩高科动力、储能业务实现双轮放量提质。根据SNEResearch,2026年上半年公司动力电池装机全球第五,储能电池出货进入全球前十。2026年上半年,公司动力、储能实现收入226、37亿元,整体同增41%;区域结构上,海外(含港澳台)收入95亿元,占比34%,同增48%,出海已成为公司核心成长动能。公司成功跻身大众汽车全球核心供应商体系,以此为支点打开海外高增长空间,同时前瞻布局固态及钠电等下一代电池技术,深度契合“十五五”产业发展导向,为行业兼具全球化兑现能力与新技术放量潜力的成长型龙头:
格局:政策破内卷,出海立新境。锂电格局逐步优化,国内工信部牵头公司等六家头部企业编制锂电行业三年集约发展,统筹产能投放、遏制低端扩产。境外层面,近期中欧贸易谈判预期缓和,出海环境边际改善;公司已于2025年底开始正式交付大众UC统一标准电芯,合作进入量产兑现阶段,海外盈利动能充沛,大众作为公司第一大股东且为欧洲头部新能源车企,有望成为公司国际客户拓展与海外业绩增长的重要支点。
品类扩张:上游布局增强成本韧性,新型技术拓展产品矩阵。电池核心原料碳酸锂价格波动较大,2026年三季度碳酸锂价格已从上半年高点18-20万元/吨回落至12-14万元/吨,四季度低点进一步突破9万元/吨;公司三季度综合毛利率约为15%,环比基本持平、同比下降2pct,体现出一定成本韧性,但盈利仍受锂价下行压制。公司通过上游锂资源实现部分原料自供,能够平滑成本、降低利润波动,预计强化经营抗风险能力。新技术端,公司金石全固态0.2GWh中试线投产、2GWh产线完成设计,钠晨储能产品推进量产,为中长期品类拓展提供储备。
融资规划:50亿元定增加码60GWh新产能,制造与资本实力同步补强。公司2026年2月公告拟募资不超50亿元,40亿元投向合肥、芜湖、南京合计60GWh电池项目,10亿元补充流动资金,用于强化制造交付能力,及支撑技术迭代与海外布局等。方案于2026年3月获董事会、股东大会通过,尚待深交所审核及证监会注册;截至6月,项目备案、土地、环评及前期建设有序推进。
盈利预测、估值和评级
全球电气化赛道具备中长期成长性,公司携手大众深化海外战略布局,储能及固态新技术等赋能多级成长曲线,为行业分化周期中稀缺的成长型企业。我们预测2026/2027/2028年,公司归母净利15/17/28亿元。首次覆盖给予“买入”评级。
风险提示
下游需求不及预期、非经常性损益依赖度高、地缘贸易风险、行业竞争加剧、高负债率风险、应收账款减值风险、公允价值变动较高风险、公司减值准备较高、存货较高风险、应收账款周转较长风险等
最新盈利预测明细如下:
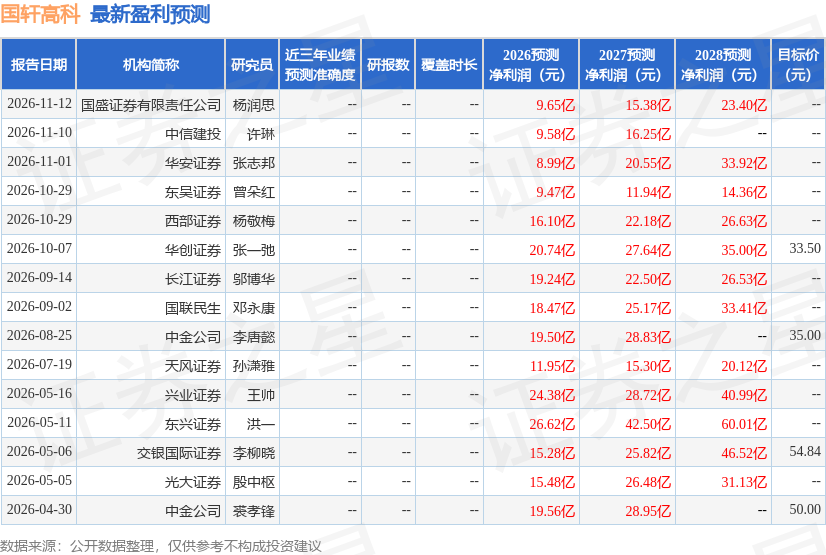
该股最近90天内共有9家机构给出评级,买入评级5家,增持评级4家;过去90天内机构目标均价为33.5。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-20
证星研报解读
2026-11-20
证星研报解读
2026-11-19
证星研报解读
2026-11-19
证星研报解读
2026-11-19
证星研报解读
2026-11-19
证券之星资讯
2026-11-19
证券之星资讯
2026-11-19
证券之星资讯
2026-11-19




