
来源:证星研报解读
2026-11-19 20:55:23
太平洋证券股份有限公司宋辰超,崔家旭近期对仕佳光子进行研究并发布了研究报告《稀缺双平台IDM企业,无源+有源产品加速放量》,给予仕佳光子买入评级。
仕佳光子(688313)
公司是国内领先的光电子芯片核心厂商。公司成立于2010年,从PLC起家,2016年在PLC领域,公司约占全球一半份额;2018年2.5G、10G、大功率CW DFB激光器芯片研制成功,从“无源+有源”逐步走向光电集成。2020年在科创板上市。2026年7月拟募投产能建设项目,市场竞争力有望进一步提高。
光通信算力规模提高,带动有源和无源器件需求提升。在AI算力旺盛需求的驱动下,光通信数据传输速度和功耗显著提高,布线密度攀升。从数据传输速度提高来看,为了适应新兴场景,光引擎OE、ELS等器件在不断升级迭代,显现出新的需求;同时,传统光模块的结构逐渐难以适应高速率和高功耗,CPO/NPO技术应运而生,能够大幅缩短电路传输距离,显著降低功耗,当前已有CPO/NPO相关产品上市,预计2028年或是验证CPO大规模应用的关键之年。从布线密度来看,数据传输总量增加,带动通道数增加,进而需要更多的光纤等互连器件。FAU芯数呈现出持续提高的趋势,MPO也逐渐升级为体积更小、布线密度更高的MMC。在AI算力规模扩张的刺激下,相关的有源和无源器件预计将爆发出更多的需求。
双平台IDM稀缺企业,产能建设提速。公司处于技术密集型的光通信行业,管理层具有丰富的管理经验和技术背景,坚持研发驱动发展战略,研发费用逐年提升,在研产品技术处于国内领先水平。产品方面,公司全面布局光互联场景,无源产品中适配800G、1.6T高速光模块的MT-FA部分产品实现批量商用,面向CPO的高通道FAU产品小批量出货;有源产品中的CW DFB激光器也实现批量出货。今年7月,公司拟募投三个产能建设项目覆盖无源+有源产品,产能建设持续提速,市场竞争力有望进一步加强。此外,凭借技术积累,公司已成为国内少数具备“有源+无源”光芯片IDM企业,积累了众多头部光模块厂商和综合布线商等优质客户。
投资建议:公司是有源+无源双平台IDM稀缺企业,全面布局光互联产品,目前在手订单饱满,产能建设提速。我们预计,2026-2028年公司归母净利润分别为8.84/16.91/24.22亿元,EPS分别为1.96/3.74/5.36元,对应PE分别为41.85/21.89/15.28,给予“买入”评级。
风险提示:海外需求波动风险;行业竞争加剧风险;募投项目新增折旧摊销风险。
证券之星数据中心根据近三年发布的研报数据计算,东北证券李玖研究员团队对该股研究较为深入,近三年预测准确度均值为28.05%,其预测2026年度归属净利润为盈利8.96亿,根据现价换算的预测PE为41.22。
最新盈利预测明细如下:
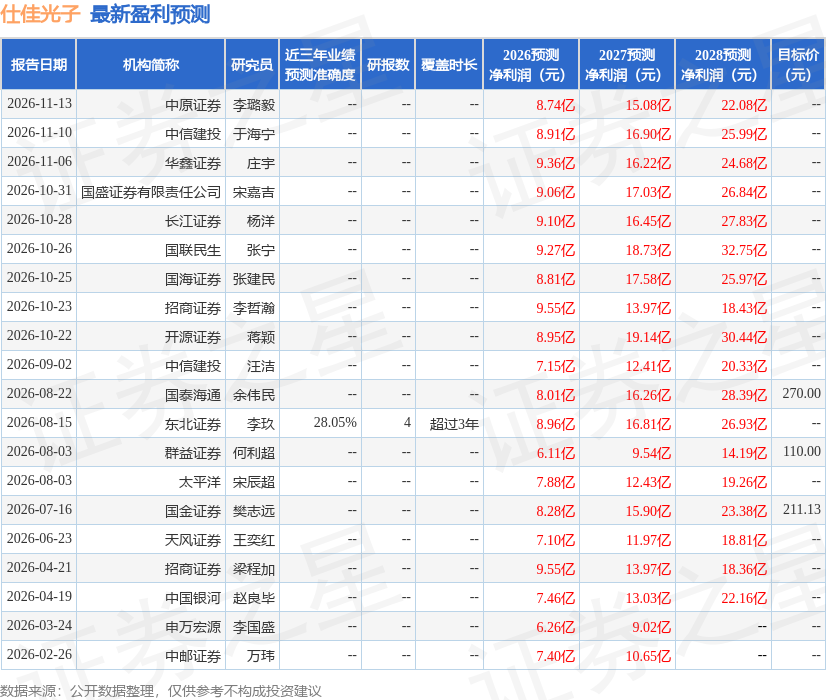
该股最近90天内共有10家机构给出评级,买入评级10家。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-19
证星研报解读
2026-11-19
证星研报解读
2026-11-19
证星研报解读
2026-11-19
证星研报解读
2026-11-19
证星研报解读
2026-11-19
证券之星资讯
2026-11-19
证券之星资讯
2026-11-19
证券之星资讯
2026-11-19




