
来源:证星研报解读
2026-11-19 20:50:26
太平洋证券股份有限公司夏芈卬,何振涛近期对东吴证券进行研究并发布了研究报告《东吴证券2026年三季报点评:经纪与投行收入高增,自营配置向权益倾斜》,给予东吴证券买入评级。
东吴证券(601555)
事件:东吴证券于10月30日披露2026年三季报:前三季度实现营业收入69.74亿元、同比-4.11%,归母净利润27.08亿元、同比-7.72%,扣非归母净利润27.08亿元、同比-7.41%,基本每股收益0.55元,加权平均净资产收益率6.14%、同比-0.79pct。三季度单季营业收入12.24亿元、同比-57.01%、环比-67.0%,归母净利润2.88亿元、同比-71.33%、环比-82.2%。
经纪为第一大收入来源,手续费与利息收入增长超三成。分业务看,前三季度经纪业务、自营业务净收入、利息净收入、投资银行、资产管理占营业收入的比重分别为33.3%、27.9%、18.1%、11.7%、2.4%,上年同期自营、经纪占比分别为48.8%、23.6%。手续费及佣金净收入、利息净收入分别同比+35.4%、+30.9%,合计占营业收入的69.9%、同比+20.0pct;自营业务净收入同比-45.3%,是营业收入同比下降的主要原因。前三季度业务及管理费同比-0.6%,管理费用率48.8%。三季度单季同比-33.1%、环比-39.8%,单季费用随收入回落。
经纪收入贡献六成以上手续费增量。前三季度经纪业务手续费净收入同比+35.5%,贡献手续费及佣金净收入增量的64.4%;三季度单季同比+8.6%、环比-5.4%。9月末代理买卖证券款较上年末+12.6%,客户资金存款较上年末+13.2%。
投行收入增速居各项业务之首,三季度单季同比、环比均增长。前三季度投资银行业务手续费净收入同比+37.0%,占营业收入的比重同比+3.5pct至11.7%;三季度单季同比+35.7%、环比+20.5%。资产管理业务手续费净收入同比+6.5%,三季度单季同比+1.7%、环比-12.7%。
利息收入增长带动利息净收入高增,融资结构转向债券。前三季度利息净收入同比+30.9%,其中利息收入同比+21.5%、利息支出同比+14.7%;三季度单季利息净收入同比+5.8%、环比-4.7%。9月末融出资金较上年末+1.4%。负债端,卖出回购金融资产款较上年末-46.5%,占主要付息负债的比重由46.3%降至28.5%;应付债券较上年末+36.2%,占比由22.7%升至35.5%,成为第一大融资工具。
三季度自营收入转负,权益持仓增加。前三季度自营业务净收入同比-45.3%;分季度看,一、二、三季度自营业务净收入分别为3.42、20.46、-4.45亿元,三季度单季公允价值变动收益-9.07亿元,单季投资收益同比-45.3%、环比-60.5%。9月末金融投资较上年末-17.2%,其中OCI债权较上年末-41.6%,占金融投资的比重由49.6%降至35.0%;TPL、OCI权益分别较上年末+2.4%、+22.3%,OCI权益占比由11.3%升至16.6%。母公司自营非权益类证券及其衍生品/净资本较上年末-67.01pct至233.64%,自营权益类证券及证券衍生品/净资本较上年末+15.07pct至47.59%,持仓结构向权益调整。
资本杠杆率与流动性覆盖率提升。9月末总资产较上年末-1.39%,归母净资产较上年末+3.15%,剔除客户资金后的杠杆率由3.57倍降至3.22倍。母公司资本杠杆率23.44%、较上年末+1.05pct,流动性覆盖率330.13%、较上年末+81.88pct;风险覆盖率231.00%、较上年末-42.68pct,净资本较上年末-3.0%。
公司经纪与投行收入高增,自营持仓向权益倾斜,流动性覆盖率显著提升。预计公司2026-2028年营业收入为87.51、90.86、93.78亿元,归母净利润为33.35、34.69、35.81亿元,每股净资产为8.98、9.34、9.71元,对应11月17日收盘价7.33元的PB估值为0.82、0.78、0.75倍。维持“买入”评级。
风险提示:市场交投活跃度回落影响业务收入;市场波动影响投资收益;股权与债券融资节奏变化影响投行业务收入。
最新盈利预测明细如下:
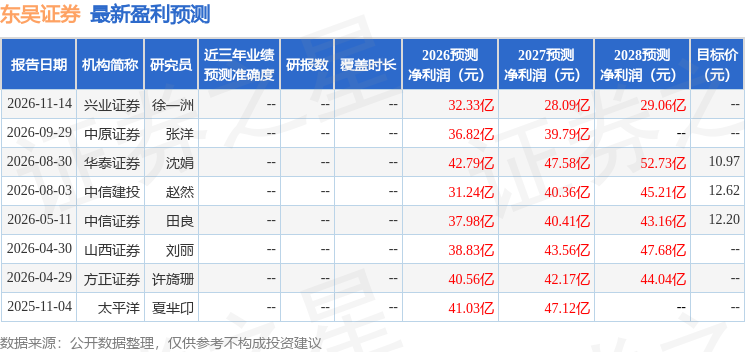
该股最近90天内共有3家机构给出评级,买入评级1家,增持评级2家;过去90天内机构目标均价为10.73。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-19
证星研报解读
2026-11-19
证星研报解读
2026-11-19
证星研报解读
2026-11-19
证星研报解读
2026-11-19
证星研报解读
2026-11-19
证券之星资讯
2026-11-19
证券之星资讯
2026-11-19
证券之星资讯
2026-11-19




