
来源:证星研报解读
2026-11-19 18:36:38
中邮证券有限责任公司盛炜,苏千叶,杨帅波,闫依洋近期对神马电力进行研究并发布了研究报告《业绩短期承压,看好公司出海持续开拓新客户》,给予神马电力增持评级。
神马电力(603530)
投资要点
事件:2026年10月28日,公司发布2026年三季报。
业绩情况:2026Q1-Q3公司营收13.31亿元,同比+14.4%;归母净利润3.12亿元,同比+12.7%;扣非归母净利润3.05亿元,同比+11.6%。其中2026Q3,公司营收4.37亿元,同环比分别为-4.8%/-15.0%;归母净利润0.98亿元,同环比分别为-16.5%/-16.3%,业绩低于我们预期,主要原因是发运及收入确认时点延后,公司已通过提前锁定舱位、拓展头部货代合作等方式保障后续订单交付,随着递延订单逐步交付,业绩有望逐步改善。
内绝缘产品产线完成搭建,有望拓宽公司成长空间。公司内绝缘产品产线已于近期完成搭建,现阶段正推进供方资质导入工作,对接GE Vernova等核心客户开展现场审厂,待供方审核通过后将启动样品交付,并同步推进产品型式认证,预计认证周期为3—6个月。公司由外绝缘向内绝缘产品延伸,依托现有客户资源丰富产品矩阵,进一步提升单客户配套价值量。
全球电网投资景气度持续提升。根据IEA2026年5月2日发布的《世界能源投资2026》,2025年全球电网投资额为4500亿美金,预计2026年将进一步增长17%,公司有望受益全球电网景气度提升,公司为巴西美丽山三期±800kV特高压直流输电工程供应线路绝缘子,是公司新材料长寿命复合绝缘子首次在海外市场特高压工程100%应用,有望为中东等其他地区提供标杆示范作用。
积极布局海外工厂,持续开拓海外电网客户。公司变电产品多以FOB、CIF、FCA等贸易条款进行交付,输配电产品多以DDP贸易条款进行交付(是最差的贸易条款)。从贸易条款上可以看出,电网客户相对保守,在当地建厂有助于开拓电网客户,避免DDP条款。公司已布局越南、美国两处海外生产基地:越南租赁工厂项目已取得当地IRC投资许可证及ERC营业执照,现阶段正推进产线搭建工作;美国工厂已完成厂房租赁协议的签署,正在进行相应的产能规划,从而实现北美市场的直接出海,有望进一步提升盈利能力。
盈利预测与投资评级:
考虑公司短期交付节奏及盈利能力变化,小幅下调盈利预测。我们预计公司2026—2028年归母净利润分别为5.64/7.39/9.31亿元,同比分别+30.7%/+31.0%/+25.9%,对应PE分别为25/19/15倍。考虑全球电网投资景气度,公司海外产能布局、海外客户的持续开拓及内绝缘等新产品拓展有望为公司贡献新的业绩增量,维持“增持”评级。
风险提示:
全球电网投资力度不及预期的风险;公司的治理风险;原材料价格的波动风险;海外拓展的经营风险。
最新盈利预测明细如下:
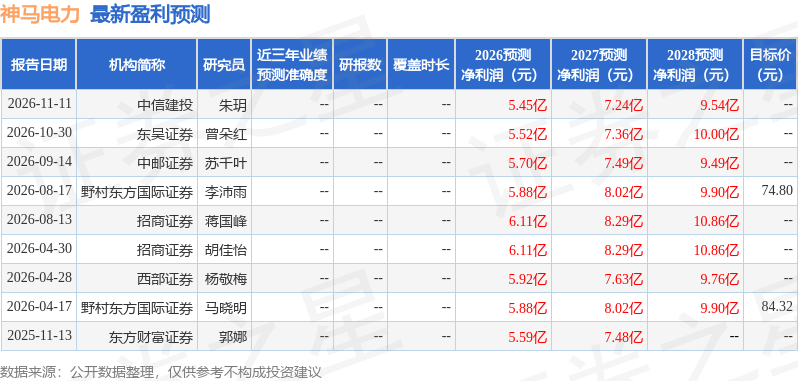
该股最近90天内共有3家机构给出评级,买入评级2家,增持评级1家。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。

证星研报解读
2026-11-19
证星研报解读
2026-11-19
证星研报解读
2026-11-19
证星研报解读
2026-11-19
证星研报解读
2026-11-19
证星研报解读
2026-11-19
证券之星资讯
2026-11-19
证券之星资讯
2026-11-19
证券之星资讯
2026-11-19




