
来源:证星公司调研
2026-11-10 13:01:58
证券之星消息,2026年11月9日焦点科技(002315)发布公告称东方证券陈笑 刘彦菁、华安基金易程、汇添富基金钱诚、南方基金冉珂雨、上海汇正研究所王哲、泰康基金翟一宁、天风证券何富丽、兴银基金韩雅丽、中银基金蔡国栋、中信建投马晓婷、东吴证券张家琦、光大保德信基金董旭、广发基金许乐来、广发证券曹敦鑫、国海证券卢世伟、国盛证券毛弘毅、国泰海通刘越男 范佳博、国金证券谷亦清于2026年11月9日调研我司。
具体内容如下:
问:公司未来的主业战略重点是什么?
答:I 麦可、Sourcing I、内部销售工具“马上问”等产品,均是公司在 I 应用方向的探索。相较于以前单纯的流量目标,公司现阶段更重视交易服务与 I 应用能否形成新的长期价值。
二、公司如何理解垂类 I 应用的定价逻辑?
我们认为垂类 I 应用的定价核心在于能否为客户创造可感知的经营价值。对外贸企业而言,I 工具如果能够提升业务人员效率、减少重复性工作、提升现有人员能力、帮助获得或跟进商机,其价值可以参照企业提升人效及获得更强能力而需付出的成本来理解。因此,公司更关注产品价值和客户效果,不会单纯围绕市场价格进行低价竞争。
如果通用大模型调用成本下降,其实是有利于垂类应用发展的。基础能力逐步普及后,企业客户更需要数据可靠、流程完整、服务标准明确、能够持续迭代的整体解决方案。公司在大模型能力之上叠加自身外贸数据、行业知识和业务流程,形成垂类应用价值,最终反映到客户付费上。
三、I 麦可目前的价格体系和客户渗透情况如何?
I 麦可已形成由数千元轻量版到万元级产品的价格体系,产品定价仍有随着客户价值提升而上移的空间,关键在于能否持续帮助客户提高效率和产出。目前 I 麦可在中国制造网付费会员客户中已有约半数覆盖,长期有望实现更广泛的使用。
四、公司是否会将 I 能力与会员服务打包销售?
中长期看,平台会员权益与 I 相结合是可能的产品方向,但现阶段暂不会简单打包。过早打包可能削弱产品团队持续改进的动力,也不利于客户清晰感知 I 产品自身价值。
只有在 I 渗透率和使用成熟度达到较高水平后,打包才更有利于减少客户选择成本。未来是否打包、如何设计额度及价格,仍需根据客户使用情况和产品成熟度决定。
五、通用大模型的发展会不会替代公司的垂类 I 应用?
通用大模型不会简单替代垂类外贸应用。模型可以提供通用能力,但公司在供应商认证、平台运营、买家行为、外贸业务流程等方面积累的数据和经验,并非通用模型天然具备。公司的定位是接入并合理使用外部模型能力,把差异化做在行业数据、工作流、服务标准和客户交付上。
大模型免费化或低价化有助于降低技术应用门槛,但企业客户仍需要统一管理、可持续服务的整体方案。员工各自使用分散工具,难以替代企业级的流程管理与服务质量。
六、公司如何评估 I 产品的实际效果,能否直接对应订单转化?应当关注哪些方面?
B2B 交易大量在线下完成,I 使用与最终订单之间尚难以建立简单、直接的归因关系。因此,现阶段主要看两类指标一是真实使用深度和持续性,二是复购与续费。工具能否融入客户日常工作流、客户是否愿意持续付费,比单次演示或短期转化更能说明产品价值。
在具体工作流中,I 还可以缩短跨时区应时间、收集更完整的采购需求,并提高报价效率和精准度。公司也会关注 I 对内转外客户及人才相对薄弱企业的帮助。
七、I 搜索和 GEO 趋势下,第三方 B2B 平台的价值会不会被削弱?
I 搜索时代,企业推广更倾向于使用综合矩阵官网用于自身展示,第三方平台提供认证、经营记录、交易和评价等信息,社媒与媒体则用于证明持续活跃和外部曝光。大模型进行信息整理和推荐时,也需要可信、可验证的信息来源。因此,平台价值正由单纯信息撮合进一步转向外贸基础设施。独立站、第三方平台、社媒和媒体并非相互替代,而是共同构成企业可信度。公司的核心基础仍在第三方认证数据、买家沉淀和长期平台运营。
八、公司如何推动在线交易业务发展,其对现有会员体系有何战略意义?
在线交易的推进核心是建立买卖双方的信任。供应商通常更关注款周期、纠纷处理是否公允以及资金周转效率,早期可能存在顾虑。公司一方面通过风控能力和履约服务建设,增强买家选择平台交易的意愿,以买家需求带动供应商使用;另一方面持续改善供应商的资金周转和交易体验,在买家需求、交易安全和供应商收益之间形成可持续机制。
在履约服务方面,公司将逐步深化验货、保险及交易全流程交付保障,这些能力比单纯的价格优惠更能影响买家选择。在促销方式上,B端大宗采购主要由企业自身经营和采购节点驱动,不会因为短期降价凭空产生需求,因此公司不会照搬 C 端补贴促销模式,相关优惠主要围绕支付通道费率等环节,不在商品上进行大面积补贴。
从区域拓展看,欧美市场在线支付习惯较成熟,接受度相对较高;新兴市场也在增长,多语种市场随着相关能力建设呈现较快发展,但本地化支付渠道覆盖仍会影响不同区域的使用程度,后续增长取决于基础设施建设、区域覆盖和买卖双方体验,不宜仅以短期交易规模目标衡量。
在线交易的战略意义在于丰富公司的收入结构。若交易服务收入逐步形成规模,公司在会员体系、定价和产品组合上的调整空间会更大,不必过度依赖单一会员收入。
九、轻工品类拓展进展如何,后续为什么仍要持续拓展?
轻工供应商占比有所提升,但机械加工、大型设备等重工品类仍占主导。公司加大轻工拓展力度,主要因为轻工 SKU 丰富,能够提升平台品类完整度和买家组货体验,进而改善买家留存。
轻工供给需要积累到一定规模和完整度后才能充分体现效果。公司不会人为设定轻工与重工的固定比例,而会根据买家需求和产业变化持续调整。
焦点科技(002315)主营业务:全链路外贸服务综合平台、跨境电子商务业务、线上线下融合的保险代理业务以及与各平台业务相关联的综合服务。
焦点科技2026年三季报显示,前三季度公司主营收入16.04亿元,同比上升13.9%;归母净利润4.28亿元,同比上升2.76%;扣非净利润4.16亿元,同比上升2.84%;其中2026年第三季度,公司单季度主营收入5.45亿元,同比上升11.51%;单季度归母净利润1.68亿元,同比上升37.86%;单季度扣非净利润1.61亿元,同比上升36.18%;负债率40.49%,投资收益-140.61万元,财务费用-3600.12万元,毛利率79.33%。
该股最近90天内共有13家机构给出评级,买入评级11家,增持评级2家;过去90天内机构目标均价为33.85。
以下是详细的盈利预测信息:
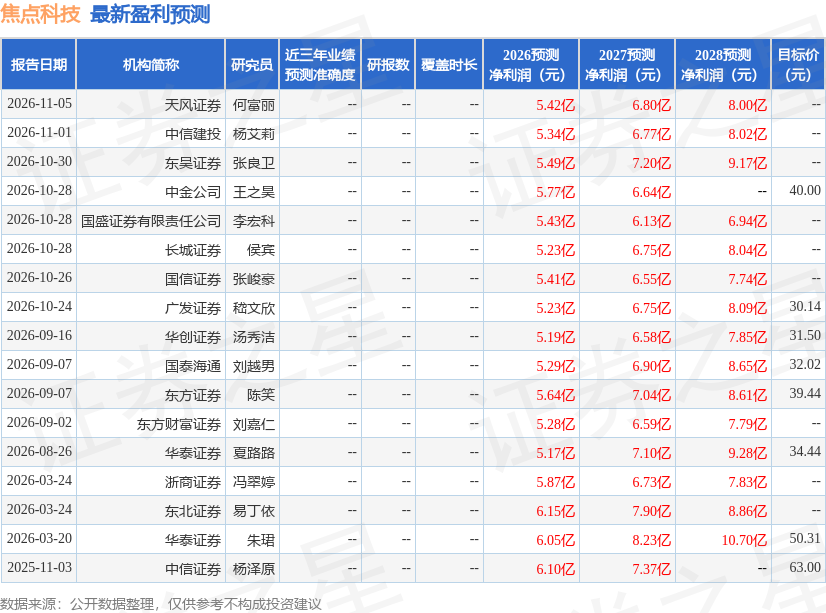
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-11-10
证星公司调研
2026-11-10
证星公司调研
2026-11-10
证星公司调研
2026-11-10
证星公司调研
2026-11-10
证星公司调研
2026-11-10
证券之星资讯
2026-11-10
证券之星资讯
2026-11-10
证券之星资讯
2026-11-10




