
来源:证星研报解读
2026-11-07 06:17:26
金元证券股份有限公司王鑫旸近期对顺络电子进行研究并发布了研究报告《Q3业绩点评:单季业绩再创新高,AI电感与汽车电子驱动成长》,给予顺络电子增持评级。
顺络电子(002138)
投资要点
业绩创单季新高,毛利率环比修复。前三季度公司实现营业收入63.34亿元、归母净利润7.98亿元,同比分别增长25.87%、3.79%。Q3单季实现营业收入24.76亿元、归母净利润3.51亿元,同比分别增长36.94%、23.97%,创单季新高;毛利率35.24%,环比提升0.83pct。公司通过规模扩张、工艺改善及降本增效等措施,持续缓解原材料价格上涨带来的成本压力,盈利能力逐季修复。
汽车电子与储能业务保持高增长,车规电感持续拓展份额。前三季度汽车电子或储能专用业务实现收入14.86亿元,同比增长40.99%,Q3单季实现营收6.1亿元,同比增长46.7%。汽车电子方面,车载变压器产品近年来保持较快增长,市占率已达较高水平;车规电感仍处于市场拓展阶段,依托产品迭代及新客户导入,市场份额持续提升。储能业务受益于下游需求回暖,收入实现显著增长。
AI电感加速放量,钽电容及光通信新品持续推进,AI业务成长空间进一步打开。数据中心业务延续较快增长,AI电感、TLVR电感订单规模持续扩大,公司积极推进相关产能扩张,受益于下游算力需求增长,业务规模有望持续提升。新型结构钽电容面向AI服务器、企业级SSD等应用场景,目前已具备基础产能,随着工艺与品质持续改善,客户导入及产品放量有望逐步推进。光通信领域,公司布局氮化铝陶瓷基板及HTCC陶瓷管壳,适配高速光模块及CPO应用,相关陶瓷产品有望于2027年进入初步放量阶段。
盈利预测与投资建议。公司传统业务保持稳健,汽车电子、储能及数据中心业务构成主要增长动力,钽电容及光通信陶瓷有望打开中长期成长空间。随着高附加值产品占比提升、规模效应释放及原材料成本压力逐步缓解,公司盈利能力有望持续改善,维持“增持”评级。
风险提示:产能扩张不及预期;下游需求不及预期;原材料价格上涨;新产品客户认证及导入进度不及预期的风险等。
证券之星数据中心根据近三年发布的研报数据计算,东北证券李玖研究员团队对该股研究较为深入,近三年预测准确度均值为61.79%,其预测2026年度归属净利润为盈利13.02亿,根据现价换算的预测PE为23.35。
最新盈利预测明细如下:
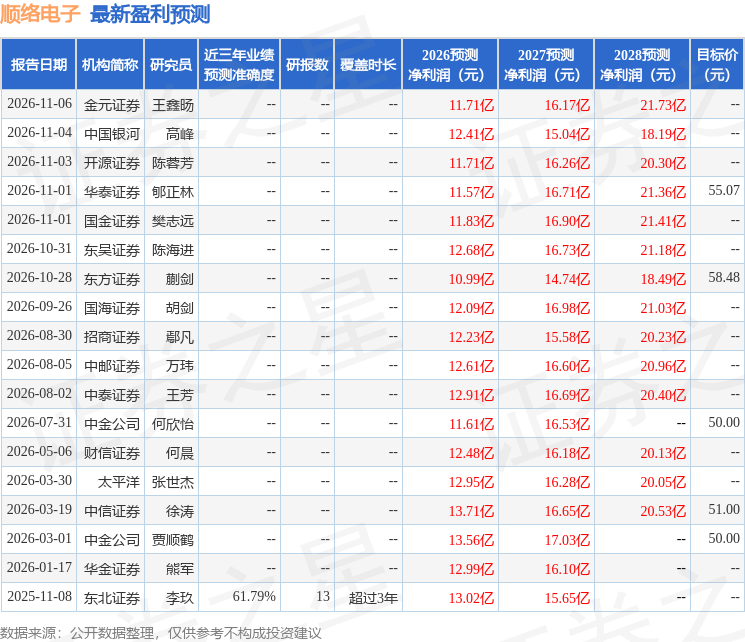
该股最近90天内共有8家机构给出评级,买入评级7家,增持评级1家;过去90天内机构目标均价为56.78。
本文数据来源于金元证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-07
证星研报解读
2026-11-07
证星研报解读
2026-11-07
证星研报解读
2026-11-07
证星研报解读
2026-11-07
证星研报解读
2026-11-07
证券之星资讯
2026-11-06
证券之星资讯
2026-11-06
证券之星资讯
2026-11-06




