
来源:证星机构调研
2026-11-06 08:03:11
证券之星消息,根据市场公开信息及11月5日披露的机构调研信息,长城基金近期对11家上市公司进行了调研,相关名单如下:
1)海目星 (长城基金参与公司业绩说明会&路演活动&电话及线上网络交流&线上投资者交流会)
调研纪要:2026年前三季度,公司经营活动产生的现金流量净额达到20.96亿元,同比增长441.37%,经营性现金流显著改善。截止2026年前三季度,公司固态电池相关设备新签订单规模为亿元级以上。公司首台量产样机已开发完成,现正稳步推进与国内多家头部客户密切合作,进行多款晶圆产品的验证测试工作。预计明年开始,将随着Micro LED应用场景拓展及终端客户销量推进进程,订单逐步落地。量产订单将在2027年下半年落地。预计行业将于2026年第三季度进入量产需求阶段。预计整个行业的量产需求在明年第三季度左右。
2)德科立 (长城基金管理有限公司参与公司业绩说明会)
调研纪要:2026年Q3归母净利润亏损,毛利率降至23.19%,主要受投资收益波动及数通交付延迟影响,但前三季度累计净利增长65.88%。泰国工厂已于9月投产,无锡二期10月起部署设备,Q4将小批量交付800G及1.6T模块,核心目标是止住毛利率下滑。DCI增长由算力分布式架构驱动,训练侧重跨集群互联,推理带动边缘连接。800G光模块批量交付,OCS样品测试中并启动扩产。2027年总产能预计30-40亿元,2028年达40-50亿元,OCS新增约10亿元。公司致力于通过数通占比提升改善毛利率,关键物料供应自Q4起逐步稳固。
3)普冉股份 (长城基金参与公司业绩说明会)
调研纪要:2026年第三季度,公司NORFlash综合价格环比增长,单位成本涨幅略低于价格涨幅,成本控制表现较好;未来中小容量产品价格预计将有所回落,大容量市场价格仍相对坚挺。SHM价格高位震荡,公司将争取上游采购价并传导压力至下游客户。MCU业务2026年营收占比预计15%-20%,长期毛利率目标30%-40%,聚焦通用市场并向工业、车规拓展。公司全球NORFlash排名前六,中小容量市占领先,正拓展中大容量市场。SLCNAND已量产512Mbit至1Gbit产品,2Gbit完成测试,更大容量在研。AI拉动服务器、车载及消费端存储需求增长,公司自2025年Q3起加速大容量产品导入。未来2026-2030年将围绕产品、市场、供应链与质量四方面投入,把握发展新机遇。
4)杭州柯林 (长城基金管理有限公司参与公司分析师会议&路演活动)
调研纪要:开普勒机器人产品当前主要聚焦全场景工业应用方向,核心产品为“大黄蜂”系列人形机器人,采用国内同行业稀缺的滚柱丝杠驱动方案,产品作业续航、载重能力等各项性能参数突出,能够实现机器人在工业移动岗位上的精细操作,真正让“人机协同”从理念走向产线现实。公司机器人及核心部件业务的最新进展以定期报告披露为准。关于公司与英伟达的具体合作情况,请详看英伟达中国官方公众号发布的相关消息为准。
5)景旺电子 (景顺长城基金参与公司特定对象调研&分析师会议&公司会议室&券商策略会会场)
调研纪要:公司观察到AI算力领域订单没有减少或延期,需求保持旺盛,部分产品交付紧张,在手订单和客户预测持续释放。AI算力基础设施建设处于早期阶段,需求具长期性和结构性,公司基于技术演进进行长期产能规划。高性能PCB产能紧缺,价格受技术壁垒和供需格局支撑,2026年第三季度毛利率同比环比提升。公司已实现800G和1.6T光模块PCB批量出货,正推进更多客户导入。汽车电子为支柱业务,2026年前三季度收入占比约四成,毛利率已出现修复。端侧AI是重要方向,公司正布局高阶HDI、类载板等产品,并拓展人形机器人、低空飞行器等新兴场景。
6)飞龙股份 (景顺长城基金参与公司券商策略会)
调研纪要:报告期内,公司营业收入保持增长,盈利端承压,主要受行业竞争持续加剧、原材料采购成本同比增加及汇率出现较大幅度波动等因素影响。公司将持续推进内部降本增效与产品结构优化,稳固汽车业务基本盘;持续跟踪大宗商品行情,通过集中、招标采购及战略备货管控成本,并推进商品期货套期保值相关业务,对冲原材料价格波动风险;同时持续开拓多区域海外客户,构建多币种收入结构,筹备运用外汇套期保值工具,缓释汇兑波动影响。同时公司持续推动非车领域业务拓展,逐步建立多元化增长体系。
7)泽璟制药 (长城基金参与公司分析师会议&业绩说明会&一对一沟通)
调研纪要:公司2026年前三季度营收15.36亿元,同比增长158.91%,净利6.38亿元,主因药品销售增长及ZG006技术授权收入确认。ZG005治疗一线肝癌III期已完成首例入组,联合化疗治疗神经内分泌癌III期已启动,ESMO公布其在实体瘤、宫颈癌和神经内分泌癌中的I/II期数据,显示良好疗效与安全性。ZG006三项III期临床进展顺利,其中三线治疗SCLC已完成入组,ESMO数据显示其在小细胞肺癌中ORR最高达91.7%,中位OS达23.3个月。公司与艾伯维合作顺利,已收1亿美元首付款及1,000万美元里程碑款,正推进全球联合临床。ZGGS34为靶向MUC17的三特异性抗体,正在中国开展I期试验,多个早期管线在中美进入临床,公司持续推进研发布局。
8)帝欧水华 (长城基金参与公司分析师会议)
调研纪要:2026年前三季度,公司整体营业收入同比下降16.79%,但经营情况保持基本定力,归母净利润亏损13,300.63万元,同比减亏5.90%。亏损主要因计提资产减值9,065.11万元及可转债财务费用摊销3,104.87万元。主营业务毛利率提升3.28个百分点,经营活动现金流量净额2.29亿元为正,货币资金余额7.89亿元。公司对景德镇欧神诺和重庆帝欧水华基地停产,计提固定资产减值6,122.02万元,并拟转让景德镇欧神诺100%股权。应收账款余额约4.32亿元,工程客户单项计提比例超80%。公司构建瓷砖、卫浴、新材料、人工智能四大事业集群,传统业务稳健,出海与新兴渠道取得进展。雅安云擎已对外提供算力服务。水华未来拟收购飞鱼星20.81%股权,推进智算与智能产品合作。四川发展旗下基金拟增持公司股份或转债5,000万至1亿元。
9)四川成渝 (长城基金参与公司特定对象调研)
调研纪要:2026年第三季度公司车流量整体承压,与行业趋势一致,主因国际油价波动。类REITs发行旨在优化资产负债结构,材料已报送监管。2027年资本开支主要用于成雅、成乐高速改扩建,以银团贷款为主。2026年初以来债务融资成本下行,但财务费用因债务扩张阶段性上行。定增处于交易所审核阶段,未来三年分红不低于归母净利润60%以缓释EPS摊薄。公司将持续推进优质路产注入。公司“十五五”规划仍在编制中,将坚持高速公路主业核心地位,发展路衍经济。已披露2026—2028年股东回报规划,每年现金分红不低于归母净利润的60%。新能源业务利润良好增长,市占率全省前三,后续将实现全国化覆盖。
10)开普云 (长城基金参与公司路演活动&现场参观&电话会议)
调研纪要:公司已构建真机数采→模型训练→应用验证→迭代补充数采的业务闭环,参与行业数据标准制定与产业生态建设。客户覆盖人形机器人企业、大模型数据科技公司,无锡基地于2026年7月投运,规划300台设备。采用多路线协同模式,以真机数据为核心,结合Ego、UMI及仿真数据提升模型效果。硬件采取租赁或轻资产模式,运营实行两班倒,产能逐步释放。核心竞争力在于数据工程、模型训练、行业理解和全链路服务。盈利水平取决于单机有效产出时长。仿真数据虽重要,但真机数据为“金标准”,二者互补。当前真机数据供需缺口显著,商业化需数千万小时,而现存不足百万小时。重点布局生活家居、工业制造、仓储物流、商业服务四大场景,均高度依赖真机数据。公司为工信部具身智能数据标准工作组联席组长单位,牵头标准制定与试点应用。
11)航天南湖 (长城基金参与公司特定对象调研&现场参观&券商策略会&现场会议)
调研纪要:2026年前三季度,公司实现了营业收入6.29亿元,同比增长7.4%。公司聚焦强军首责,深耕防空预警雷达核心主业,推进重点型号研制鉴定和批产交付,加快低空探测、高端制造、军贸业务发展。部分新型号已完成研制鉴定并批量交付,多型重点型号正开展状态鉴定。毛利率受新产品定型及产品结构变化影响存在波动。国际安全形势严峻,带动防空预警雷达海外需求上升,军贸订单态势良好,产品通过总体单位和军贸公司销往境外,交付周期2-3年,定价方式与国内不同。低空业务方面,已推出多款探测雷达和反无系统,关键技术取得突破,正积极拓展军民贸市场。公司目前无明确资产注入计划。
长城基金成立于2001年,截至目前,资产管理规模(全部公募基金)3901.68亿元;资产管理规模(非货币公募基金)1613.79亿元;管理公募基金数277只;旗下公募基金经理40人。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
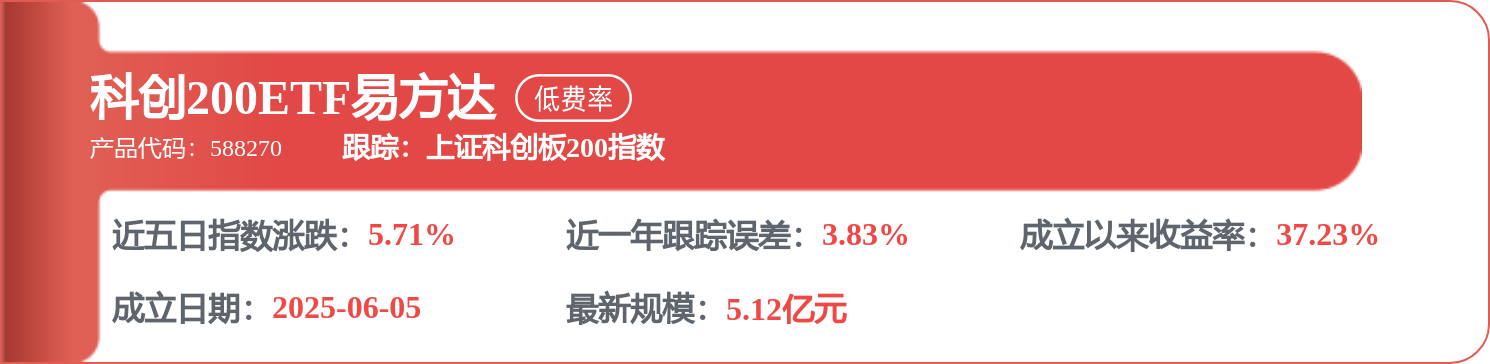
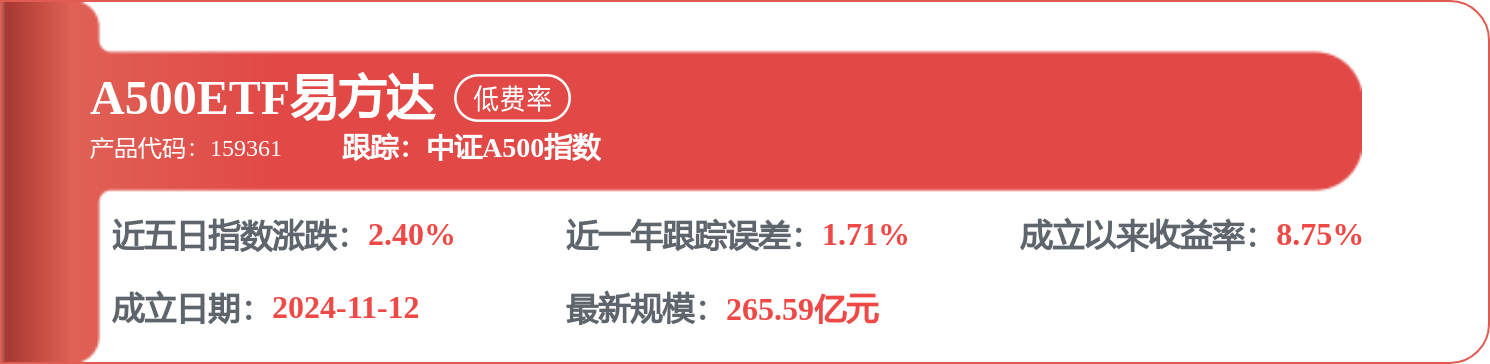
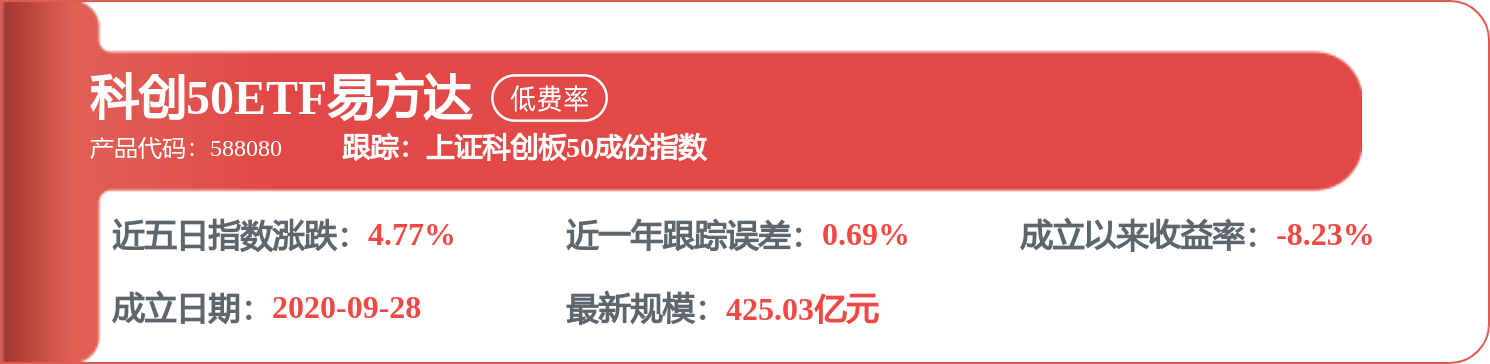
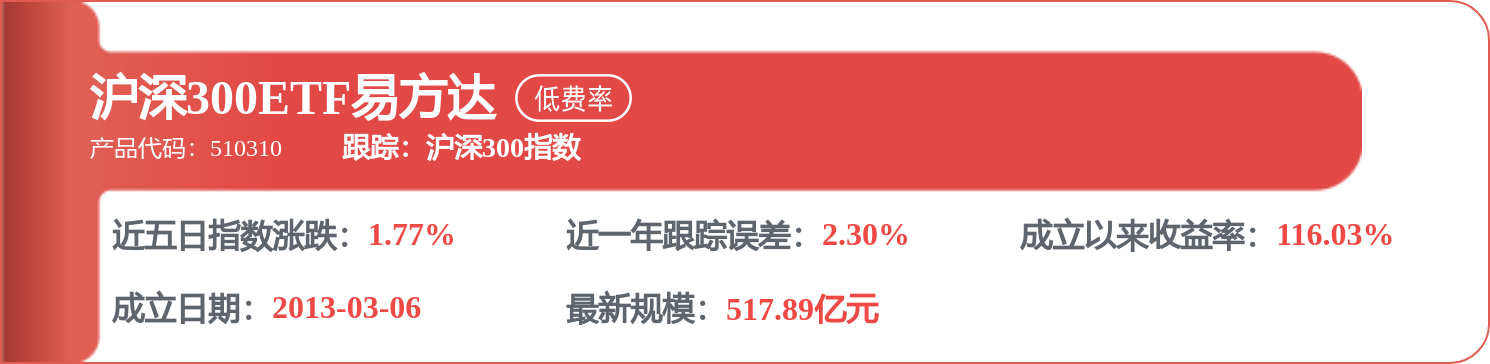
相关 ETF

证星机构调研
2026-11-06
证星机构调研
2026-11-06
证星机构调研
2026-11-06
证星机构调研
2026-11-06
证星机构调研
2026-11-06
证星机构调研
2026-11-06
证券之星资讯
2026-11-05
证券之星资讯
2026-11-05
证券之星资讯
2026-11-05




