
来源:证星公司调研
2026-11-05 19:14:07
证券之星消息,2026年11月5日海南矿业(601969)发布公告称公司于2026年11月2日接受机构调研,量度资本投资、耕霁(上海)投资、东吴证券、华福证券、天演私募基金、Conning Asia Pacific Limited、国联民生证券、广发证券、赛伯乐投资、喜世润投资、天风证券、泽铭投资、国信证券、中天金融集团、鸿运私募基金、申万宏源、招商证券、邦政资管、方正富邦基金、国投证券、中泰熵颐(北京)投资管理、观升私募基金、森锦投资、埃普斯国际(香港)、寰宸私募基金、昆仑健康保险、中天汇富基金、益和源资产管理、明盛资产管理、美丰资产管理、信展私募基金管理、阳光资产管理、泳诚私募基金、智子投资、英大保险资管、太平洋保险、慧众私募基金、洛阳科创集团、红树荟金、中非发展基金、交通银行、邮储银行、君牛私募基金、象屿金象控股、江岳私募基金、中泽控股、丰琰私募基金、煜诚私募基金、投资者、中泰证券、鲲鹏恒隆投资参与。
具体内容如下:
问:会议议程:
答:交流问
二、交流的主要问题与
公司整体业务重点和战略规划如何?
公司已于2026年8月正式披露《“十五五”战略规划和2030年发展目标纲要》,以“固本拓新”为总方针,定位为“以传统资源压舱托底、新赛道突破引领的头部资源产业集团”。
固本方面,铁矿石与油气作为基本盘,核心是通过降本增效、稳产提质,在价格周期波动中持续贡献稳定业绩和现金流。铁矿石定位“高效的矿山运营商”,2030年成品矿产量目标220万吨,并推进石碌矿区深部资源开发、尾矿综合利用及伴生钴铜资源投产;油气定位“卓越的国际化油气开发生产商”,2030年油气权益产量目标1500万桶当量,深耕现有区块并加大马来西亚、阿曼区域勘探力度。
拓新方面,重点聚焦新能源、I算力等新兴产业的关键上游资源品种,以锂和萤石为核心增长极。锂资源以布谷尼锂矿为基础推进二期扩建。二期锂精矿产能规划20至30万吨/年,目标2026年底前完成可研及合规手续,2027年动工、力争2028年投产,投产后可支撑下游锂盐加工端约2-2.5万吨扩产规划。围绕2030年5万吨碳酸锂权益产能目标,公司采取“内生发展+外延并购”双路径,内生依托布谷尼二期扩建,外延重点关注海内外低成本优质上游锂资源项目的并购机会。
萤石资源方面以丰瑞氟业为核心平台,目标是迈向“全球氟资源头部企业”,力争2030年形成50万吨CaF?权益产能,卡位新能源与I算力上游氟化工的资源需求,实现路径包括整合丰瑞项目周边或国内外优质萤石资源的并购机会。
此外,公司还将围绕战略性矿产资源,关注包括小金属等在内的高成长、高弹性上游品种。
公司氢氧化锂产品的成本区间大概处于什么范围?
目前公司氢氧化锂加工环节的成本为2万元/吨出头,公司目标是将加工成本降至2万元/吨以下,主要通过技改投入提升产量以摊薄固定成本、现金流流后偿还贷款降低财务费用、降低辅料成本等方式实现。
上游方面,马里锂精矿的生产成本约为650美元/吨,含运费后为800美元/吨左右,具备一定成本优势;后续随着马里布谷尼锂矿二期投产后的产量释放和降本措施推进,锂精矿单位成本预计仍有进一步下降空间,从而为锂盐加工端的成本改善提供上游支撑。
在锂价大幅波动的背景下,公司对于达成5万吨碳酸锂权益产量目标的战略规划是什么?
公司锂资源业务自去年底投产以来,已形成可验证的实际成本水平;中长期看,生产及费用端仍具备持续降本潜力。对于5万吨LCE权益产能规划,后续马里布谷尼锂矿二期建设扩产及其他锂资源上游并购投资均以成本可控为前提。
公司将成本可控、极端价格情景下不亏现金流作为项目筛选和布局的基本底线,确保扩张节奏与自身能力相匹配,从而在中长期形成穿越周期的经营能力。
公司对未来碳酸锂价格的判断。
近期碳酸锂、氢氧化锂价格波动较为剧烈,期货价格走弱,一定程度体现市场对明年需求前景的担忧,市场关注动力电池、新能源汽车出口及出口退税政策变化等变量。但从公司产销、客户及终端客户反馈来看,市场实际并未出现期货端所表现的过度悲观,目前仍能较正常接单;销售价格虽较前期有所落,但与当前期货价格相比仍有一定溢价。结合下游产出及库存去化情况观察,11、12月现货具备一定支撑,公司判断当前价格水平相对偏低。
公司对今年四季度及明年价格预测相对保守,按10万元/吨左右的价格中枢进行相关预测,最终仍需观察供需两端及相关政策对价格的影响。
海南矿业(601969)主营业务:从事铁矿石的采、选和销售业务及铁矿石贸易业务,石油天然气的勘探和评价、开发及产量交付,锂盐的生产与销售业务,锂矿项目的勘探、开采及运营等业务。
海南矿业2026年三季报显示,前三季度公司主营收入44.23亿元,同比上升31.64%;归母净利润6.5亿元,同比上升107.96%;扣非净利润5.47亿元,同比上升93.66%;其中2026年第三季度,公司单季度主营收入17.04亿元,同比上升80.39%;单季度归母净利润1.35亿元,同比上升324.44%;单季度扣非净利润1.25亿元,同比上升262.62%;负债率49.86%,投资收益3693.22万元,财务费用1.58亿元,毛利率29.19%。
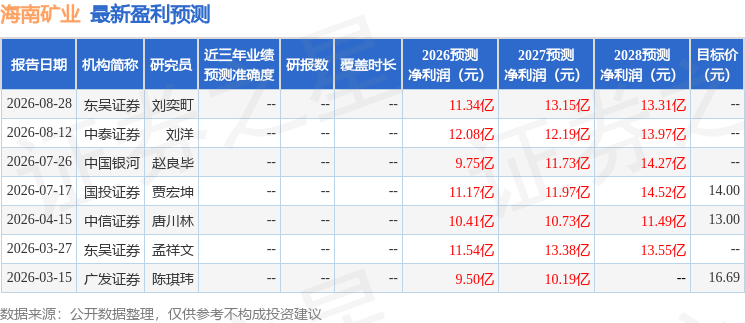
该股最近90天内共有2家机构给出评级,增持评级2家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出4737.99万,融资余额减少;融券净流入130.63万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-11-05
证星公司调研
2026-11-05
证星公司调研
2026-11-05
证星公司调研
2026-11-05
证星公司调研
2026-11-05
证星公司调研
2026-11-05
证券之星资讯
2026-11-05
证券之星资讯
2026-11-05
证券之星资讯
2026-11-05




