
来源:证星公司调研
2026-11-05 21:04:33
证券之星消息,2026年11月5日恒逸石化(000703)发布公告称中金公司、中海晟融、富国基金、途灵资产、江岳基金、华富基金、国投瑞银、温氏投资、阳光资产、工商银行、泽润资本、华福证券、万联证券、前海君安资产、和谐健康、银河基金、金鹰基金、华宝基金、上海恒穗资产、中国平安、摩根士丹利、莲盛投资、平安证券、中加基金、晟维资产、海南盛熙、润烁科技、帕拉思智能、Auspice Investment、IGWT Investment、汇添富基金、嘉实基金、华商基金、爱建证券、珠池资产、兴全证券于2026年11月4日调研我司。
具体内容如下:
一、公司 2026年三季度报告情况 1、主要财务数据简述
报告期内,公司前三季度实现营业收入 1,083.06亿元,同比增长 29.11%;归母净利润 80.11 亿元,同比增长3,390.70%;扣非后归母净利润 79.41 亿元,同比增长9,977.91%;基本每股收益为 2.33元/股;加权平均净资产收益率为 27.66%。报告期末,公司总资产为 1,260.17亿,较上年末增长 14.37%;归属于上市公司股东的所有者权益 334.41亿,较上年末增长 34.39%。 2、业绩变动原因概况
报告期内,公司贯彻落实“科技恒逸”发展战略,充分发挥“炼油—化工—化纤”全产业链一体化和“涤纶+锦纶”双“纶”驱动的优势,持续推进科技创新成果应用,业绩实现大幅增长,主要原因如下: 1、公司是国内龙头化纤企业中唯一在海外布局炼化工厂的企业,深度受益于东南亚成品油供需长期偏紧的格局,成品油盈利水平持续向好,同时 PX、苯等化工产品盈利继续维持高位水平。报告期内,文莱炼厂继续享受税收红利、市场化定价以及运保费低廉等核心优势,长期保持满负荷运转,单吨产品盈利长期维持高位水平,已成为公司当前及未来业绩增长的核心引擎,文莱炼厂的独特区位优势及前瞻战略布局优势进一步凸显。 2、公司持续推进先进科研技术的研发与应用,“年产120万吨己内酰胺-聚酰胺一体化及配套项目(一期)”大力应用多项公司自主研发的先进技术,并实现生产要素与能源资源的全流程集成配套,能耗物耗指标显著优化,在技术、一体化与生产成本等方面显著领先于同类企业。报告期内,该项目产销两旺,为业绩增长贡献重要增量。 3、公司作为 P
TA、瓶片及聚酯长丝领先企业,充分发挥产业链一体化优势,各产品单吨利润同比增长,且未来几年产业链景气度有望保持回升,为公司中长期业绩增长提供长期支撑。问:针对投资者的公司进行回答
答:二、针对投资者的提问公司进行
问:公司怎么看待东南亚成品油及化工品市场走势?
答:(1)供需分析
公司文莱炼化项目位于文莱达鲁萨兰国,其生产的产成品主要面向东南亚及澳洲等地销售。从需求端来看,根据亚洲开发银行数据,预计 2025 年东盟地区经济增速 4.5%,并将 2026年预计增速上调至 4.4%,大幅高于全球平均水平,持续向好的经济发展态势有效带动了炼化产品需求的增长。根据 I
E 报告,预计到 2030 年,东南亚地区石油需求将增加约 4,900万吨/年,预计将占全球石油需求增长总量的 39%。东南亚地区作为全球制造业转移的重要承接地,工业用能需求持续攀升,交通燃料消费稳步增长,东南亚已成为当前全球石油需求增长最具潜力的战略市场之一。
从供给端来看,东南亚成品油市场存在较大缺口,是全球最大的成品油净进口市场。根据 Platts数据,随着全球炼厂产能的持续出清,以及全球成品油供应的持续收缩,预计2026年东南亚成品油供需缺口将持续扩大。同时,东南亚部分炼厂存在装置建设较早、技术老旧、管理不善等不利影响,若干炼厂因原料短缺、装置故障等问题频繁减产,进一步加剧了成品油及化工品的供给紧张局面;叠加全球环保政策趋严,全球炼化企业的扩产意愿低迷,现有产能升级改造成本亦大幅上升,海外炼化企业资本开支计划趋于谨慎,未来炼厂产能增长严重受限,这将为具备技术优势的炼化企业创造战略机遇。
(2)市场价差分析
从文莱炼化一期项目的主要产成品柴油及 PX 的产品价差来看,根据 Platts 数据,2024 年至 2025 年期间,PX 在300-500美元/吨、新加坡市场柴油裂解价差在 15-25美元/桶区间震荡。2026年以来,东南亚地区炼厂景气度显著提升,成品油和化工品市场供需格局持续改善,新加坡市场成品油裂解价差有所扩大,PX 等芳烃产品盈利空间亦有所提升,预计未来各产品价差将维持高位水平。
问:公司文莱炼化一期项目的原油采购来源?
答:文莱炼化一期项目的原油主要来源为文莱达鲁萨兰国本地和马来西亚等国家,采购价格以布伦特原油为结算基准。文莱达鲁萨兰国对公司负有战略保供义务,可以确保文莱炼化一期项目长期满负荷运转。
问:公司如何展望 PTA、PET等产品的未来市场变化?
答:(1)PT产品
本轮 PT 行业产能扩张周期已经结束,2026 年以后新产能投放进度将显著放缓,考虑到长期停车退出产能,2026年 PT行业有效产能有望出现负增长,预计产能增速-1.7%。由于地缘政治原因,自 2026年 3月以来,原材料持续紧缺,全球 PT开工率明显下滑,部分落后产能有望继续出清,行业供给格局将迎来拐点,具备原材料一体化保供优势的头部企业将持续受益。需求方面,上游原材料持续紧张,下游聚酯产能延续温和增长,对 PT需求形成稳定支撑,预计 PT产品有望逐步去库,供需格局将逐步改善。目前 PT产品单吨利润实现了大幅改善并全面盈利,为公司中长期业绩增长提供长期支撑。
(2)PET产品
根据 CCF数据,目前涤纶长丝及聚酯瓶片的产能投放周期基本收尾,同时需求仍保持高速增长,有望逐步消化存量产能并进入新的高景气周期。2026年 3月以来,PET产品原料供应受限,产品价差明显扩大。随着行业内落后产能进一步出清、设备供应要求不断提高,以及受到碳达峰和碳中和政策的影响,行业准入门槛将进一步加大,PET行业的市场集中度将持续得到优化,带动今后几年产业链景气度升。公司作为行业领军企业,凭借一体化优势、技术研发优势和规模优势,持续巩固市场龙头地位,在差异化产品开发、智能化生产及全产业链协同方面形成显著竞争优势,对公司中长期业绩增长形成稳固支撑。
问:请简要介绍一下公司年产 240 万吨高品质纤维用煤制乙二醇项目?
答:随着全球能源供应不确定性的增加,产业链的完整性和自主可控已成为国家战略安全的重要基石,原料供应安全可靠将成为企业的首要目标,以煤炭为基础的煤化工战略优势不断显现。为保障下游聚酯产品重要原材料乙二醇的稳定供应,公司紧扣国家能源安全战略与产业转型升级部署,结合国家“富煤、少油”的资源禀赋,将煤基新材料确立为核心战略发展方向,以煤替代石油生产高端化工产品,公司子公司恒逸能源科技(吐鲁番)有限公司拟投资建设“年产 240万吨高品质纤维用煤制乙二醇项目”。公司将全力推动项目建设进度,预计将于 2028年上半年投产。
项目投产后,公司将实现加工原材料来源多元化及产品原料一体化,形成业内独有的“油、煤、布”齐头并进的产业新格局,充分发挥“煤炭资源—乙二醇—聚酯制造”的垂直一体化优势,助力公司摆脱“单一原油依赖”,有利于增强全产业链利润的稳定性和可预测性,显著提高公司的盈利能力及抗风险能力。
问:请简要介绍一下公司湖北荆州及浙江海宁年产 30万吨废旧纺织品循环利用项目?
答:公司作为循环经济的坚定践行者,致力于推动纺织行业走向资源循环、低碳可持续发展的未来。公司拟依托覆盖全国的“线上数字化+线下实体”的自建双轨收系统,创造性采用公司自研独家专利技术,在湖北荆州及浙江海宁分别投资建设“年产 30 万吨废旧纺织品循环利用项目”,产能合计 60 万吨。项目符合国家政策导向,产品可广泛应用于服装鞋帽、家居用品、交通工具等多种领域,有较大增长潜力。
该项目以废旧纺织品替代原油作为原料来源,可有效减少下游企业生产过程中的污染物,为纺织行业的低碳转型和可持续发展提供了切实可行的路径,助力纺织品全生命周期的绿色循环。项目建成后,公司将实现加工原材料来源的多元化,有效降低对单一原油资源的依赖,增强公司的抗风险能力。同时,该项目产成品未来市场需求有较大增长潜力,有望推动公司实现经济效益与社会效益协同提升的高质量发展双赢格局。
问:公司各大重大项目建设是否会影响资产负债率?
答:2026年以来,公司各产品的盈利能力均有所提升,归属于上市公司股东的净利润大幅改善,存续期可转债已经全部转股,目前公司现金流稳定充裕,截至 2026 年三季度末,公司资产负债率为 65.64%,与 2025 年末相比下降 6.33%。随着后续公司的业绩改善与重大项目陆续投产见效,公司的资产负债率有望实现进一步下降,同时,公司将进一步加强投资管控,全面压降项目投资支出。因此投资建设各重大战略项目不会对公司资产负债率产生重大负面影响。
恒逸石化(000703)主营业务:石油产品及化工化纤产品的生产和销售。
恒逸石化2026年三季报显示,前三季度公司主营收入1083.06亿元,同比上升29.11%;归母净利润80.11亿元,同比上升3390.7%;扣非净利润79.41亿元,同比上升9977.91%;其中2026年第三季度,公司单季度主营收入409.96亿元,同比上升46.81%;单季度归母净利润21.09亿元,同比上升82008.05%;单季度扣非净利润20.55亿元,同比上升3009.32%;负债率65.64%,投资收益4.77亿元,财务费用19.5亿元,毛利率12.88%。
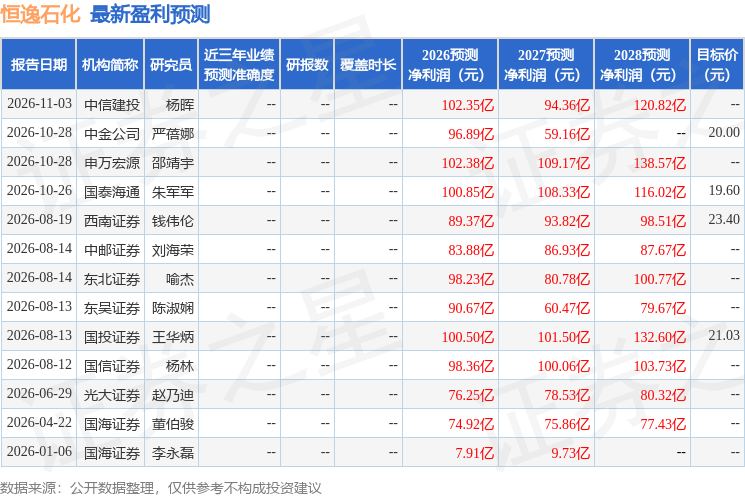
该股最近90天内共有10家机构给出评级,买入评级9家,增持评级1家;过去90天内机构目标均价为20.79。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入1.13亿,融资余额增加;融券净流出1831.85万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-11-05
证星公司调研
2026-11-05
证星公司调研
2026-11-05
证星公司调研
2026-11-05
证星公司调研
2026-11-05
证星公司调研
2026-11-05
证券之星资讯
2026-11-05
证券之星资讯
2026-11-05
证券之星资讯
2026-11-05




