
来源:证星研报解读
2026-11-04 22:10:55
金元证券股份有限公司李景星近期对万丰奥威进行研究并发布了研究报告《业绩点评:2026Q3营收规模保持稳定,现金流同比改善,关注盈利修复与通航业务进展》,给予万丰奥威增持评级。
万丰奥威(002085)
2026年Q3业绩概述:公司发布2026年三季报。前三季度实现营业收入114.56亿元,同比增长0.36%;归母净利润5.41亿元,同比下降25.81%;扣非归母净利润4.15亿元,同比下降31.20%。其中,Q3单季实现营业收入39.76亿元,同比增长1.38%;归母净利润1.23亿元,同比下降46.28%;扣非归母净利润0.93亿元,同比下降56.72%。前三季度经营活动现金流净额6.31亿元,同比增长12.67%。
收入端保持韧性,汽车主业发挥“压舱石”作用:前三季度,公司汽车金属部件轻量化业务实现营业收入98.54亿元,同比增长5.00%,为整体收入稳定提供了主要支撑。在通航业务交付节奏有所放缓的背景下,公司整体营收及Q3单季营收仍保持正增长,体现出双主业结构下的经营韧性。板块盈利受到主要原材料成本上涨及客户价格联动结算滞后的阶段性影响。考虑到汽车业务收入仍保持增长,若后续原材料价格趋稳、成本压力逐步向下游传导,板块盈利水平具备一定修复空间。
通航飞机制造业务短期业绩承压:前三季度,通航飞机创新制造业务实现营业收入16.02亿元,同比下降21.11%,主要受国际贸易政策及地缘政治因素影响,部分订单交付周期延长。交付节奏变化主要影响当期收入确认,后续订单交付及收入确认进度值得持续跟踪。公司正围绕新型航空器完善产品储备,eVTOL、eDA40及DART系列相关产品的研发与适航工作持续推进。
经营现金流同比改善,费用管控与研发投入并行:前三季度,公司经营活动现金流净额同比增长12.67%,在利润阶段性承压的情况下实现改善,为后续经营及业务投入提供了一定支撑。与此同时,公司持续强化成本费用管控,销售费用和管理费用分别同比下降8.46%和8.71%;研发投入3.64亿元,同比增长5.04%,反映公司费用优化效果良好的同时也确保了产品技术投入。
盈利预测与评级:公司前三季度收入规模总体稳定,汽车主业保持增长,经营现金流同比改善;利润端主要受到原材料成本、价格联动滞后及通航交付节奏等因素影响。基于公司前三季度业绩情况,我们调整公司2026-2028年盈利预测为7.56、9.32、11.25亿元(原预测值10.07、13.81、15.79亿元),对应2026-2028年EPS为0.36、0.44、0.53元,对应PE分别为24.4、19.8、16.5x,维持“增持”评级,建议持续跟踪汽车业务盈利改善、通航飞机交付和eVTOL等新产品的研发适航和商业化进程。
风险提示:航空器适航取证进度不及预期,低空经济产业发展和商业化进度不及预期,汽车行业周期与整车价格战风险,原材料价格大幅波动风险,国际贸易政策、汇率波动与海外交付扰动风险。
最新盈利预测明细如下:
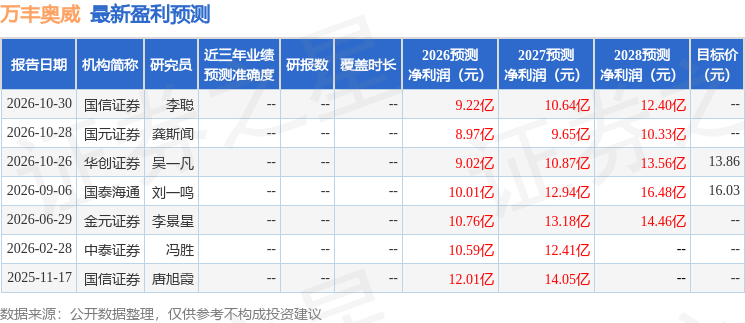
该股最近90天内共有4家机构给出评级,买入评级3家,增持评级1家;过去90天内机构目标均价为14.82。
本文数据来源于金元证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-11-04
证星研报解读
2026-11-04
证星研报解读
2026-11-04
证星研报解读
2026-11-04
证星研报解读
2026-11-04
证星研报解读
2026-11-04
证券之星资讯
2026-11-04
证券之星资讯
2026-11-04
证券之星资讯
2026-11-04




