
来源:证星研报解读
2026-11-04 23:55:34
中邮证券有限责任公司陈基赟,刘卓近期对中联重科进行研究并发布了研究报告《汇损影响短期业绩,现金流表现亮眼》,给予中联重科买入评级。
中联重科(000157)
事件描述
公司发布2026年三季报,实现营收400.19亿元,同增7.71%;实现归母净利润29.61亿元,同减24.46%;实现扣非归母净利润15.88亿元,同减39.92%。其中,单Q3公司实现营收128.84亿元,同增4.74%;实现归母净利润8.59亿元,同减25.66%;实现扣非归母净利润7.57亿元,同增5.39%。
事件点评
业绩波动主要受汇兑影响,扣汇兑影响后经营稳健。2026Q1-3,由于人民币汇率升值,公司产生汇兑损失9.64亿元,在还原税后的汇兑损失后,归母净利润、扣非归母净利润分别为37.81亿元和24.08亿元,同比分别+1.87%、-1.10%,表明公司业务经营基本面非常稳健。
Q3毛利率环比实现提升,费用率受汇兑影响明显增加。2026Q1-3公司毛利率同减0.97pct至27.12%,其中Q3毛利率环比二季度+1.73pct至27.76%。费用率方面,2026Q1-3公司期间费用率同增3.58pct至21.08%,增幅主要来自汇兑损失带来的财务费用率上升,其中销售费用率同增1.10pct至9.42%,管理费用率同减0.36pct至3.64%,财务费用率同增3.29pct至2.96%,研发费用率同减0.44pct至5.06%。
海外收入占比超57%,本地化布局已趋近完善。2026Q1-3公司境外营收231.37亿元,同比+8.55%,分区域来看,海外十大区域分布均衡,前六大区域占比均在10%-20%之间,南美、欧洲、非洲、东南亚、东亚、南亚六个区域取得两位数以上增长,中东受地缘摩擦影响经济活动秩序有待恢复,但终端需求依旧良好。本地化布局方面,目前,公司在海外各大地区的本地化布局整体已趋近完善,依托30余个一级业务航空港,建成550余个销服网点,服务本地化率超60%,打造“小时级”服务圈。管理升级方面,公司推动后台管理前移、中后台一体化下沉,搭建贯通商机转化与销售目标的全流程管理体系,实现一线诉求快速响应。
现金流表现亮眼,经营质量持续提升。2026Q1-3公司经营性现金流净额35.52亿元,同比+23.94%,收现率103.65%,同比+1.06pct,均处于持续提升状态;同时,应收账款余额在三季度末相比半年度末有所下降,高质量发展战略得到有效落实。
盈利预测与估值
预计公司2026-2028年营收分别为566.72、625.93、691.91亿元,同比增速分别为8.76%、10.45%、10.54%;归母净利润分别为41.77、53.25、61.93亿元,同比增速分别为-14.03%、27.49%、16.31%。公司2026-2028年业绩对应PE估值分别为12.76、10.00、8.60,维持“买入”评级。
风险提示
海外市场开拓不及预期风险;矿山机械产品销售不及预期风险;未来产业发展不及预期风险等。
最新盈利预测明细如下:
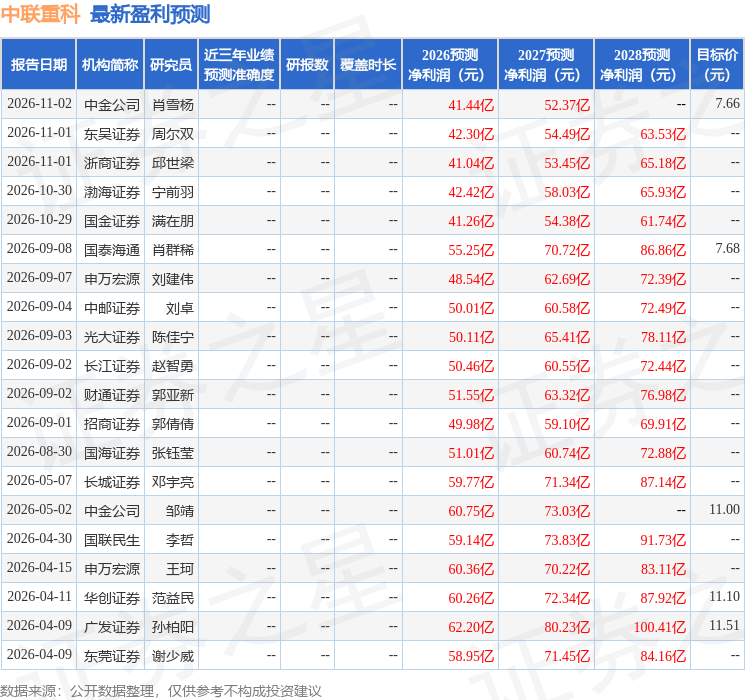
该股最近90天内共有15家机构给出评级,买入评级12家,增持评级3家;过去90天内机构目标均价为7.67。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。

证星研报解读
2026-11-04
证星研报解读
2026-11-04
证星研报解读
2026-11-04
证星研报解读
2026-11-04
证星研报解读
2026-11-04
证星研报解读
2026-11-04
证券之星资讯
2026-11-04
证券之星资讯
2026-11-04
证券之星资讯
2026-11-04




