
来源:证星研报解读
2026-11-04 23:55:32
中邮证券有限责任公司付秉正近期对亚普股份进行研究并发布了研究报告《2026年三季报点评:业绩逆势增长,海外与新业务蓄势》,给予亚普股份买入评级。
亚普股份(603013)
事件
亚普股份发布2026年第三季度报告。公司前三季度实现营收64.15亿元(-3.03%),归母净利润4.37亿元(+4.85%),扣非净利润4.25亿元(+3.09%),经营性现金流净额7.91亿元(+15.06%)。其中Q3单季营收20.45亿元(-9.97%),归母净利润1.45亿元(+11.33%),环比+10.79%,盈利韧性显著强于收入。
点评
一、降收增利,盈利质量改善。前三季度收入端承压,我们预计主要受国内燃油车需求走弱拖累。盈利能力方面,高价质量高压燃油系统出货量持续提升,推动毛利率逐季抬升:Q3毛利率17.80%(同比+1.94pct、环比+0.75pct)创年内新高,单季净利率8.15%(同比+1.68pct、环比+1.46pct),Q3扣非净利润1.39亿元(+9.73%)。费用端,前三季度销售费用同比+45.84%,主要系海外开拓投入,管理费用+10.40%、研发费用+0.29%。前三季度收现比90.31%,同比+1.69pct,净现比180.81%,同比+16.04pct,盈利质量扎实。
二、海外新产能落子加码,"压舱石"地位强化。2026H1境外收入占比已达48.84%且海外均价高于国内。巴西阿梅里肯纳新工厂近期落成投产,智能化生产车间落地,是公司深耕南美、协同全球的关键一步;南美市场受基础设施与产业政策影响,燃油车与混动车中长期仍占主流,新工厂投产后产能爬坡,叠加北美大客户订单逐步放量,预计26Q4起海外收入增长有望提速,有效对冲国内需求下滑。
三、新业务多点开花,第二曲线渐近。公司获某头部车企空气悬架储气罐项目定点,为全球首个复合材料储气罐实车应用项目,从燃油箱切入中央气源系统新赛道;子公司赢双科技旋变打开欧洲市场并获多个定点,上半年营收两位数增长。公司新业务已从技术预研进入定点/订单兑现阶段,预计节奏上2026年以验证与小批量为主、2027年起贡献实质增量,中长有望将逐步平滑主业收入波动、抬升业绩成长中枢。
投资策略
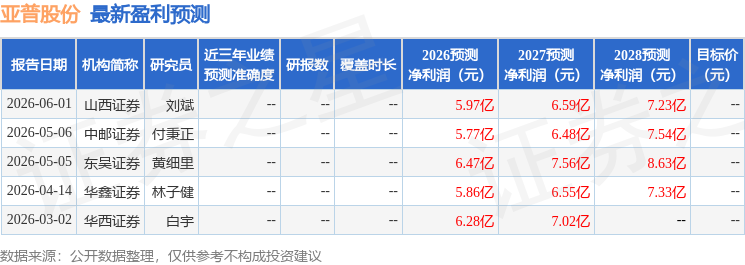
公司是国内少有的具备全球多区域产能布局的汽车零部件公司之一,2026年增长主要受益于海外业务的持续放量,以及赢双科技作为新增长极开始显著贡献利润。预计2026-2028年营收为95.92/106.04/119.49亿元,归母净利润为5.77/6.48/7.54亿元,EPS为1.13/1.28/1.48元/股,对应PE为13.0/11.5/9.9倍。维持“买入”评级。
风险提示:
原材料价格上涨;原油价格上涨压制燃油、混动汽车销量;行业竞争格局恶化;国际贸易摩擦加剧。
最新盈利预测明细如下:
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。

证星研报解读
2026-11-04
证星研报解读
2026-11-04
证星研报解读
2026-11-04
证星研报解读
2026-11-04
证星研报解读
2026-11-04
证星研报解读
2026-11-04
证券之星资讯
2026-11-04
证券之星资讯
2026-11-04
证券之星资讯
2026-11-04




