
来源:证星机构调研
2026-11-04 08:02:36
证券之星消息,根据市场公开信息及11月3日披露的机构调研信息,德邦基金近期对11家上市公司进行了调研,相关名单如下:
1)威高血净 (德邦基金参与公司业绩说明会)
调研纪要:公司将保持业务专业化经营,加强上市公司层面统一管理。威高普瑞前三季度营收16.72亿元,同比增长18.43%,净利润5.27亿元,增长8.51%。生物制药滤器争取2027年内具备上市条件,便携式CRRT已于2026年内取得注册证,床旁CRRT预计2027年取证。公司参与23省联盟集采接续采购,中选量有所增长。海外布局推进本地化生产与注册协同。新增设备装机不直接锁定耗材销售,放量周期因院而异。未来围绕肾病全病程治疗与生物制药服务两大主线推进产业延伸。
2)中联重科 (德邦基金参与公司业绩说明会&线上)
调研纪要:公司三季度毛利率环比提升1.73个百分点,主要得益于销售价格调整、成本管控及产品结构优化。存货增长源于海外网点扩张、地缘冲突导致运输延迟及为来年春季旺季做的农机备货。中亚、中东受地缘政治影响增速放缓,其他区域基本保持20%以上增长。南美市场增长迅猛,受益于前期战略布局和对欧美产品的替代。国内混凝土、工程起重机、土方机械增长强劲,高机承压但开工率良好,农机处于转型期。公司通过资源调配、优化物流路径应对中东挑战,并坚持汇率中性管理,扩大人民币结算以降低汇兑风险。公司维持稳定分红政策,近年分红率超70%,2025年拟每10股派4元。
3)香飘飘 (德邦基金参与公司特定对象调研&业绩说明会&网上&电话会议)
调研纪要:公司对全年的业绩保持谨慎乐观的预期。前三季度销售收入同比改善,主要因冲泡业务一季度旺季增长支撑。公司适度减少推广费用,优化投放节奏,资源投向产品力与渠道建设。古方养生系列处于试销阶段,注重口碑积累,未来根据反馈安排推广。即饮业务收入同比下降,受渠道梳理及兰芳园冻柠茶区域收缩影响,公司坚持“双轮驱动”战略,推进渠道能力建设。零食量贩渠道覆盖4万家终端,销售额稳定增长。泰国生产基地正有序推进,拟作为东盟市场出口枢纽。
4)普门科技 (德邦基金管理有限公司参与公司分析师会议&业绩说明会)
调研纪要:2026年8月14日,国家医保局发布《检验类医疗服务价格项目立项指南(试行)》,规范全国检验类价格项目,试点省份于2026年四季度启动落地,2027年分批推广。2026年前三季度,国际业务同比增长31.06%,糖化血红蛋白为海外第一大收入来源。血红蛋白检测系统于2026年10月2日获美国FDA 510(k)准入。医美业务在超声产品带动下大幅增长,消费者健康业务实现强劲增长。前三季度毛利率为62.68%,整体维持合理区间,未来随产品结构变化波动。
5)翔宇医疗 (德邦基金参与公司业绩说明会&线上交流)
调研纪要:2026年医疗设备行业经营承压,公司前三季度仍实现收入及利润正增长,体现了一定经营韧性。后续公司将重点关注医疗康复护理扩容工程资金落地,脑机接口、冲击波等产品及院外市场拓展,持续提升经营质量。脑机接口产品已进入超千家大型医院,主要通过科研合作形式,正式采购受医保、收费标准等因素影响。公司持续推进脑机接口核心技术研发与产品注册,布局全场景康复解决方案。家用产品销量保持增长,推动院内治疗与家庭训练衔接。康复扩容工程将带动设备需求,政策拉动预计自明年逐步体现。传统康复项目多数已纳入医保,服务正向基层和家庭延伸。
6)美诺华 (德邦基金参与公司特定对象调研&线上业绩交流会)
调研纪要:利润增速低于收入增速主因原材料涨价及生产切换频繁导致成本上升,预计年末价格谈判将缓解压力。费用端因可转债赎回和降本增效,期间费用率同比下降。天康制剂产能趋近饱和,拟通过定增投建高端制剂基地,推进产能爬坡与智能化升级,产能分配以销定产、优先保障集采品种。特色原料药价格已现筑底企稳并温和回升趋势,公司通过技改降本、深化一体化战略及拓展规范市场注册提升盈利质量,未来增长将依赖销量、结构优化与成本管控驱动。
7)联赢激光 (德邦基金管理有限公司参与公司业绩说明会&电话会议)
调研纪要:2026年前三季度,锂电业务收入占比接近70%,毛利率约24%;非锂电业务占30%,消费电子占19%,毛利率稳定。今年新签订单(含税)达65亿元,完成全年目标,2027年盈利能力有望提升。预计2027年锂电订单将保持平稳,3C消费电子业务与去年基本持平。公司在钠电池、大圆柱电池已有布局,固态电池设备已送样头部客户,处于试产阶段。光伏业务由子公司创赢光能推进,聚焦钙钛矿设备,当前收入较小。玻璃激光加工设备客户反馈良好,预计近期订单落地;光通信业务收入占比较小但成长空间大。
8)华通线缆 (德邦基金管理有限公司参与公司特定对象调研)
调研纪要:2026年前三季度,公司实现营业收入82.35亿元,同比增长54.10%;利润总额5.34亿元,同比增长84.69%,主要受益于海外订单增加、油服产品及安哥拉铝产品销售增长。安哥拉电解铝一期项目自2026年1月投产,1-9月实际产出约6.5万吨,确认销售收入约4.2万吨,库存约2.3万吨,二期24万吨产能建设正有序推进。公司已与当地政府签订电力协议,保障一、二期大部分产能用电,少量缺口正推进新协议签订。线缆与油服板块海外营收持续增长,但受外汇波动和国际运费上涨影响利润空间,油服板块高毛利智能管缆产品占比不断提升。未来5-10年,公司将推进线缆板块海外产能扩张、油服板块产品孵化与渠道整合、铝业板块安哥拉项目扩产,三大板块协同发展。
9)凯立新材 (德邦基金参与公司电话交流会)
调研纪要:公司持续强化科技创新,不断开发新产品。精细化工领域实现贵金属催化剂减量与升级;基础化工领域多个催化剂新品推向市场,覆盖胶粘剂、可降解塑料、新能源热管理等领域;乙炔法和乙烯法PVC用催化剂试用良好,烷烃脱氢催化剂试验推进中。下游HNBR产品已规模化销售,液体产品进入高端锂电领域。2026年前三季度营收23.10亿元,同比增长61.02%,主要因医药领域催化剂收入增长;净利润4096.91万元,同比下降50.69%,受基础化工销量下滑、减值计提增加及研发费用上升影响。经营现金流下降因应收增加和原料采购上升,后续将加强回款。铜川子公司2025年营收5.23亿元,2026上半年2.86亿元,盈利改善;彬州子公司2026上半年营收217.33万元,净亏551.79万元,处于爬坡期。PVC无汞催化剂在手订单241.32吨,行业无汞化转型加快,改造周期约一年至一年半。HNBR前三季度销售约100多吨,客户评测周期较长,预计明年将显著改善。
10)中力股份 (德邦基金参与公司特定对象调研&线上交流)
调研纪要:第三季度公司国内外收入增速加快,因整机产品升级及渠道服务优化。剔除汇兑损益影响后,2026年前三季度利润保持良好增长。无人化产品分产品级、模式级和系统级,已落地物流、汽车零部件、工程机械制造、食品等行业。智能化研发团队约300人,将持续加大投入。2026年1-9月叉车销量同比增长17.3%,出口增长21.6%,电动化与智能化为行业趋势。双十一大会将以“将来已来”为主题,发布四大场景方案与全周期I服务体系。
11)学大教育 (德邦基金参与公司特定对象调研&现场参观)
调研纪要:公司持续深耕线下实体教学渠道,2026年计划将个性化学习中心从约330所增至约380所,专职教师增至超6,000人。前三季度营收29.19亿元,同比增长11.73%;归母净利润3.21亿元,同比增长38.70%,毛利率提升0.81个百分点,期间费用率下降2.62个百分点。2026年6月启动股份购,已购2,949,700股,占总股本2.42%,成交金额约9,894.89万元,后续将依法出售或注销。公司拟通过投资开源中国深化“教育+人工智能”布局,双方将在AI教育应用、人才培养等领域合作,已发布FDE人才培养课程框架。
德邦基金成立于2012年,截至目前,资产管理规模(全部公募基金)667.36亿元;资产管理规模(非货币公募基金)500.24亿元;管理公募基金数74只;旗下公募基金经理15人。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
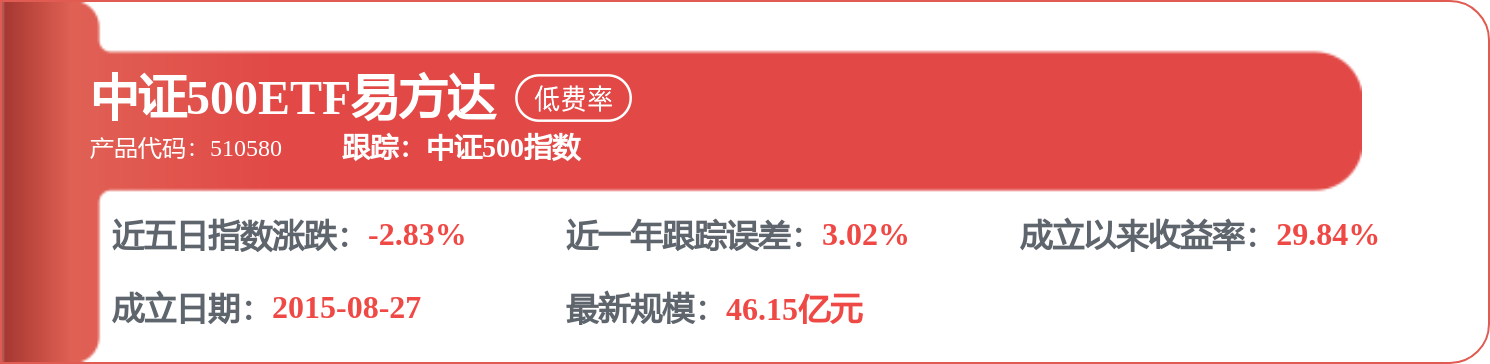
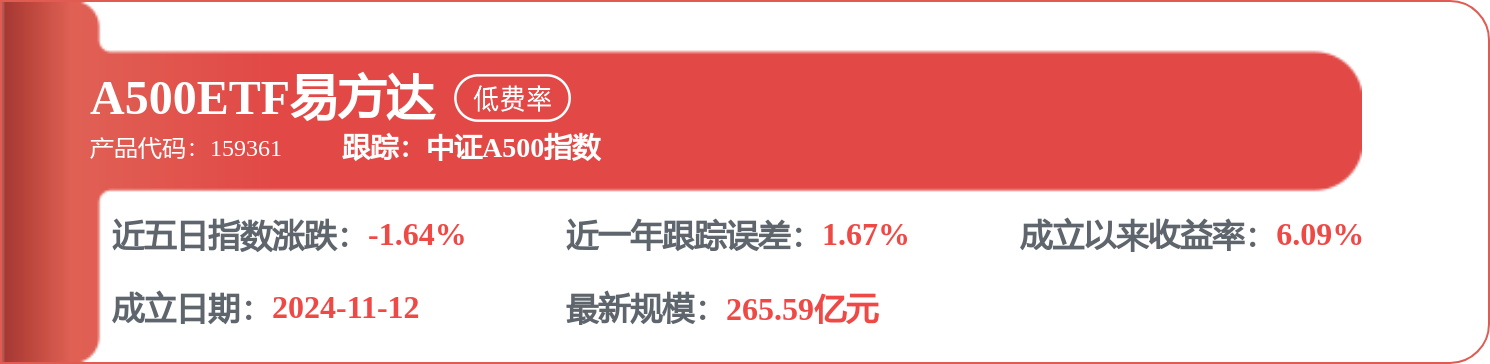
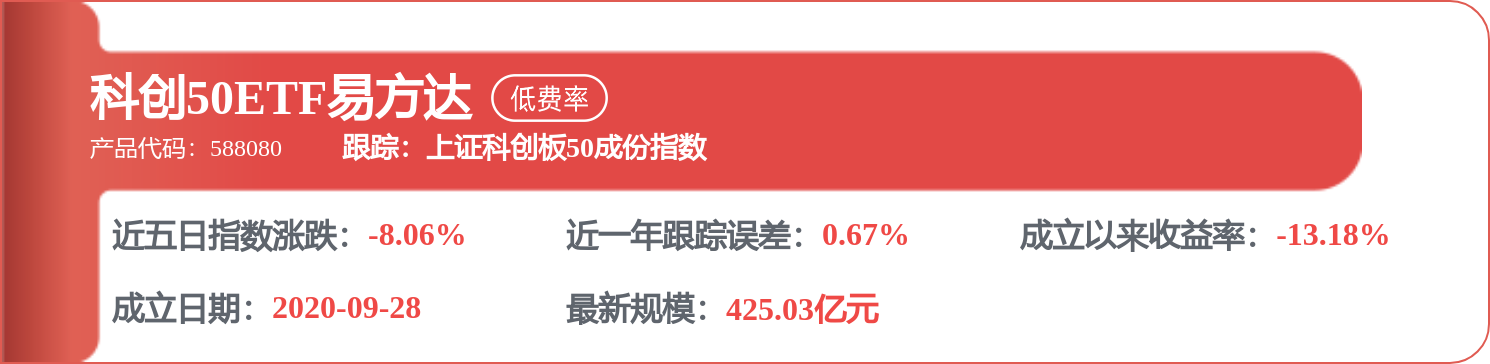
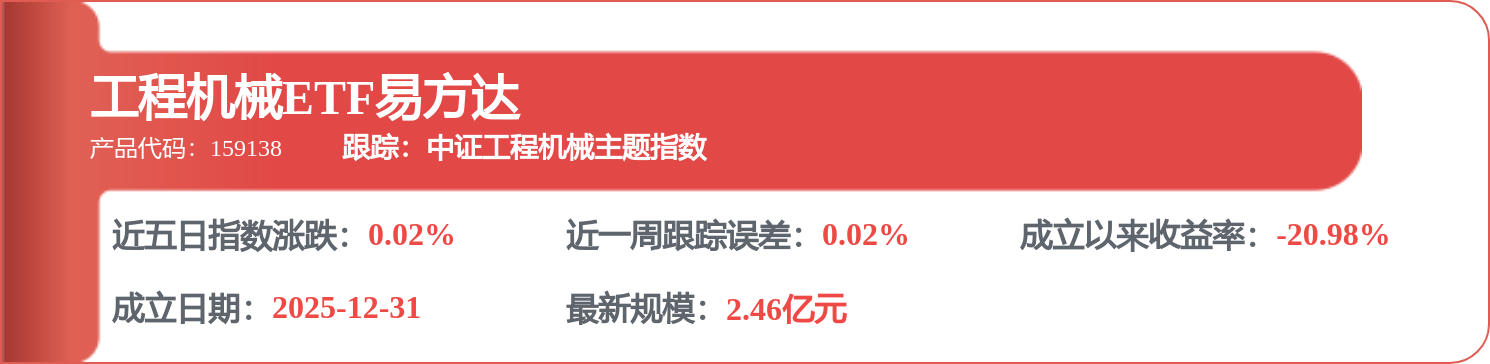
相关 ETF

证星机构调研
2026-11-10
证星机构调研
2026-11-10
证星机构调研
2026-11-10
证星机构调研
2026-11-10
证星机构调研
2026-11-10
证星机构调研
2026-11-10
证券之星资讯
2026-11-10
证券之星资讯
2026-11-10
证券之星资讯
2026-11-10




