
来源:证星机构调研
2026-11-04 08:02:13
证券之星消息,根据市场公开信息及11月3日披露的机构调研信息,国联基金近期对9家上市公司进行了调研,相关名单如下:
1)润建股份 (国联基金参与公司电话会议)
调研纪要:2026年前三季度实现营业收入57.08亿元,剔除股份支付影响后的净利润1.50亿元,算力网络业务同比增长超120%,占整体营收超20%,成为利润主要驱动力。公司依托通信、能源、数字网络积累,提供算力中心全生命周期服务,降低PUE值,提供绿色算力。五象云谷Token工厂已实现商业化运营,依托南宁国际通信出入口局,建成15条跨境光缆,至东盟主要节点时延约20—30毫秒,支持“词元出海”和“来数加工”业务。采用“国内Token海外调用、按需使用、按量计费”模式,构建“境外需求、境内处理、跨境交付”服务闭环。五象云谷智算中心分三期建设,一期已运营,二期地块已取得。合同设基准定价机制,结合采购规模设定商务条款,保障收益稳定性。公司输出项目设计、技术标准、人才培养及I能力至东盟,深化本地化布局,推动中国—东盟数字经济合作。
2)中联重科 (国联基金参与公司业绩说明会&线上)
调研纪要:公司三季度毛利率环比提升1.73个百分点,主要得益于销售价格调整、成本管控及产品结构优化。存货增长源于海外网点扩张、地缘冲突导致运输延迟及为来年春季旺季做的农机备货。中亚、中东受地缘政治影响增速放缓,其他区域基本保持20%以上增长。南美市场增长迅猛,受益于前期战略布局和对欧美产品的替代。国内混凝土、工程起重机、土方机械增长强劲,高机承压但开工率良好,农机处于转型期。公司通过资源调配、优化物流路径应对中东挑战,并坚持汇率中性管理,扩大人民币结算以降低汇兑风险。公司维持稳定分红政策,近年分红率超70%,2025年拟每10股派4元。
3)埃科光电 (国联基金参与公司业绩说明会&电话会议)
调研纪要:公司持续布局光学智能传感领域,已形成智能对焦系统、线光谱共焦传感器、2.5D成像系统等产品谱系,并推动商业化落地。公司2026年半年度已实施利润分配,派发现金红利13,600,000.00元,转增27,200,000股。当前AI应用加速向工业领域渗透,部分产品初步具备AI边缘计算能力,处于应用探索阶段。PCB、新型显示、新能源、半导体等领域市场需求有望保持较快增长。第三季度半导体收入占比不足10%,净利率提升因高附加值产品占比提高及管理提效,在手订单充足。截至9月底,员工较2025年底增加50余人,销售人员增加近10人。产能利用率处于合理水平。成熟产品物料成本有下行空间,高端器件成本具不确定性。
4)石头科技 (国联基金管理有限公司参与公司电话会议&)
调研纪要:截至2026年9月30日,公司累计收到北美关税退还款项约3,987万美元,前三季度约3,119万美元计入当期损益,属非经常性收益。FCC禁令为行业普遍性限制,公司拥有多种FCC认证产品,具备灵活应对能力。2025年公司全球扫地机器人出货量份额约27%,保持出货量与销售额双第一。洗地机海外已布局亚太、欧洲和北美,欧洲增长较快,北美尚处渠道建设初期。2026年第三季度,汇率波动带来汇兑损失压力,公司通过外币理财和少量汇率掉期工具缓解影响,并将持续评估调整策略。
5)普门科技 (国联基金管理有限公司参与公司分析师会议&业绩说明会)
调研纪要:2026年8月14日,国家医保局发布《检验类医疗服务价格项目立项指南(试行)》,规范全国检验类价格项目,试点省份于2026年四季度启动落地,2027年分批推广。2026年前三季度,国际业务同比增长31.06%,糖化血红蛋白为海外第一大收入来源。血红蛋白检测系统于2026年10月2日获美国FDA 510(k)准入。医美业务在超声产品带动下大幅增长,消费者健康业务实现强劲增长。前三季度毛利率为62.68%,整体维持合理区间,未来随产品结构变化波动。
6)翔宇医疗 (国联基金参与公司业绩说明会&线上交流)
调研纪要:2026年医疗设备行业经营承压,公司前三季度仍实现收入及利润正增长,体现了一定经营韧性。后续公司将重点关注医疗康复护理扩容工程资金落地,脑机接口、冲击波等产品及院外市场拓展,持续提升经营质量。脑机接口产品已进入超千家大型医院,主要通过科研合作形式,正式采购受医保、收费标准等因素影响。公司持续推进脑机接口核心技术研发与产品注册,布局全场景康复解决方案。家用产品销量保持增长,推动院内治疗与家庭训练衔接。康复扩容工程将带动设备需求,政策拉动预计自明年逐步体现。传统康复项目多数已纳入医保,服务正向基层和家庭延伸。
7)中国重汽 (国联基金参与公司特定对象调研)
调研纪要:公司前三季度重卡销量同比增速高于行业,海外市场表现强劲,出口销量占比超一半,覆盖150多个国家和地区。新能源重卡产销量增速高于行业,渗透率有望达35%以上。子公司济南车桥销量利润双增,享受税收优惠;配件销售公司调整策略,运营持续向好。公司计划稳步提升分红比例,健全透明化分红机制,兼顾长期回报与可持续性。
8)华通线缆 (国联基金管理有限公司参与公司特定对象调研)
调研纪要:2026年前三季度,公司实现营业收入82.35亿元,同比增长54.10%;利润总额5.34亿元,同比增长84.69%,主要受益于海外订单增加、油服产品及安哥拉铝产品销售增长。安哥拉电解铝一期项目自2026年1月投产,1-9月实际产出约6.5万吨,确认销售收入约4.2万吨,库存约2.3万吨,二期24万吨产能建设正有序推进。公司已与当地政府签订电力协议,保障一、二期大部分产能用电,少量缺口正推进新协议签订。线缆与油服板块海外营收持续增长,但受外汇波动和国际运费上涨影响利润空间,油服板块高毛利智能管缆产品占比不断提升。未来5-10年,公司将推进线缆板块海外产能扩张、油服板块产品孵化与渠道整合、铝业板块安哥拉项目扩产,三大板块协同发展。
9)凯立新材 (国联基金参与公司电话交流会)
调研纪要:公司持续强化科技创新,不断开发新产品。精细化工领域实现贵金属催化剂减量与升级;基础化工领域多个催化剂新品推向市场,覆盖胶粘剂、可降解塑料、新能源热管理等领域;乙炔法和乙烯法PVC用催化剂试用良好,烷烃脱氢催化剂试验推进中。下游HNBR产品已规模化销售,液体产品进入高端锂电领域。2026年前三季度营收23.10亿元,同比增长61.02%,主要因医药领域催化剂收入增长;净利润4096.91万元,同比下降50.69%,受基础化工销量下滑、减值计提增加及研发费用上升影响。经营现金流下降因应收增加和原料采购上升,后续将加强回款。铜川子公司2025年营收5.23亿元,2026上半年2.86亿元,盈利改善;彬州子公司2026上半年营收217.33万元,净亏551.79万元,处于爬坡期。PVC无汞催化剂在手订单241.32吨,行业无汞化转型加快,改造周期约一年至一年半。HNBR前三季度销售约100多吨,客户评测周期较长,预计明年将显著改善。
国联基金成立于2013年,截至目前,资产管理规模(全部公募基金)1658.61亿元;资产管理规模(非货币公募基金)1382.39亿元;管理公募基金数195只;旗下公募基金经理32人。旗下最新募集公募基金产品为国联晟元债券A,类型为债券型-混合二级,集中认购期2026年10月12日至2026年11月30日。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
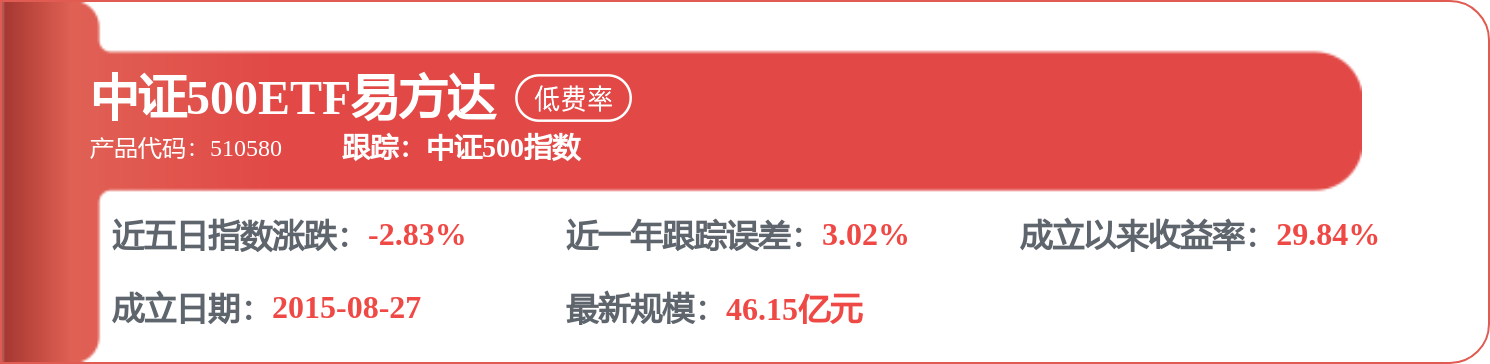
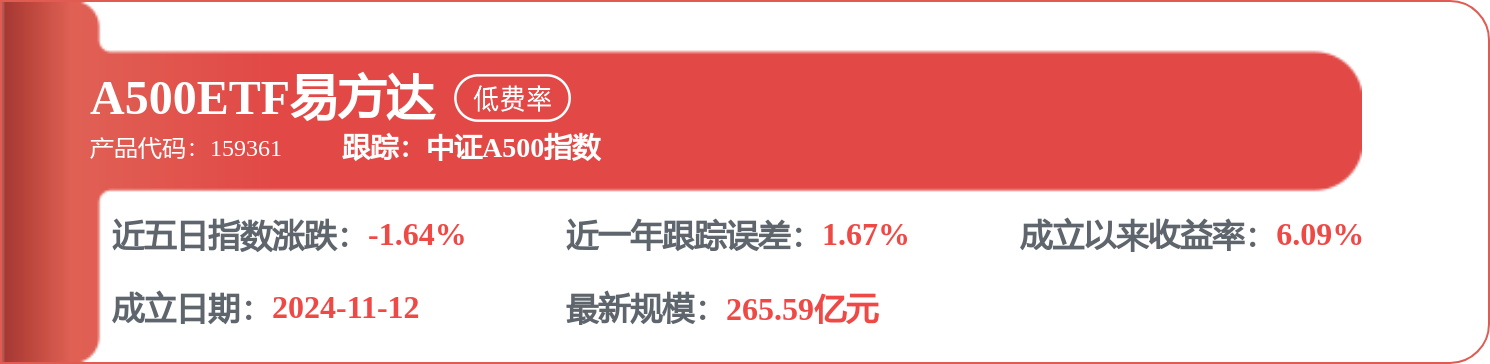
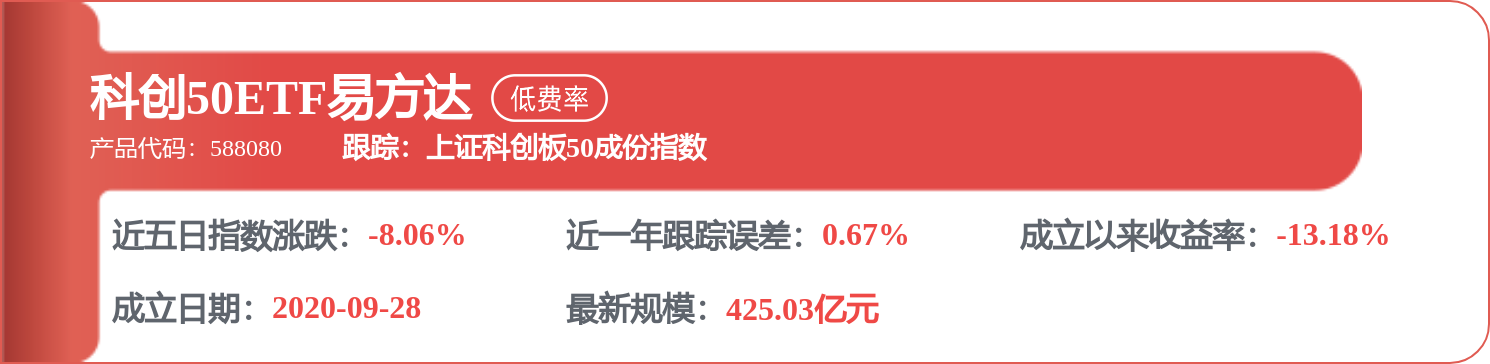
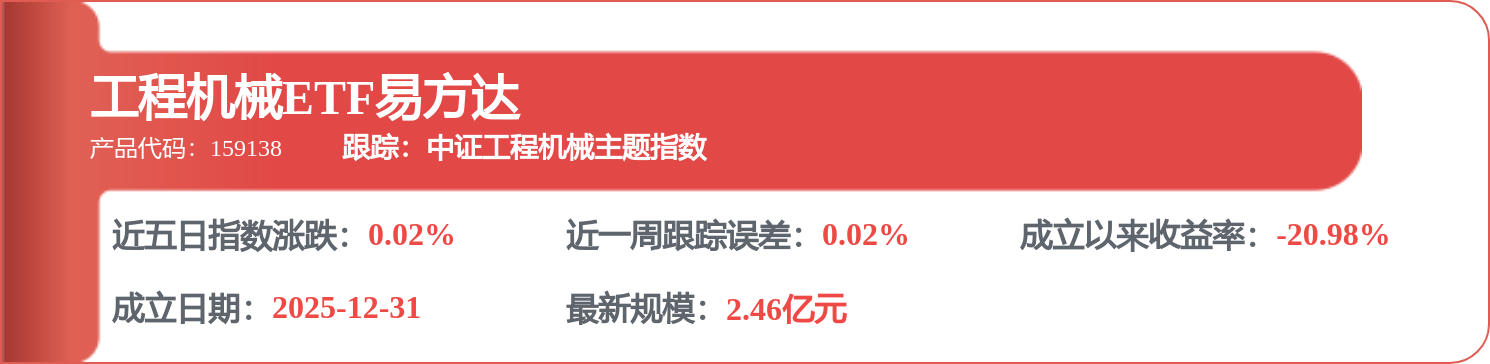
相关 ETF

证星机构调研
2026-11-10
证星机构调研
2026-11-10
证星机构调研
2026-11-10
证星机构调研
2026-11-10
证星机构调研
2026-11-10
证星机构调研
2026-11-10
证券之星资讯
2026-11-10
证券之星资讯
2026-11-10
证券之星资讯
2026-11-10




