
来源:证星财报简析
2026-11-01 06:22:57
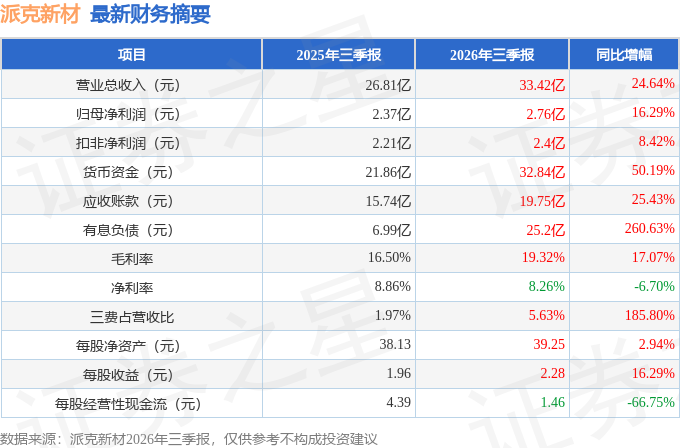
据证券之星公开数据整理,近期派克新材(605123)发布2026年三季报。截至本报告期末,公司营业总收入33.42亿元,同比上升24.64%,归母净利润2.76亿元,同比上升16.29%。按单季度数据看,第三季度营业总收入11.05亿元,同比上升22.32%,第三季度归母净利润7727.0万元,同比上升24.44%。本报告期派克新材公司应收账款体量较大,当期应收账款占最新年报归母净利润比达782.43%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率19.32%,同比增17.07%,净利率8.26%,同比减6.7%,销售费用、管理费用、财务费用总计1.88亿元,三费占营收比5.63%,同比增185.8%,每股净资产39.25元,同比增2.94%,每股经营性现金流1.46元,同比减66.75%,每股收益2.28元,同比增16.29%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在4.0亿元,每股收益均值在3.3元。
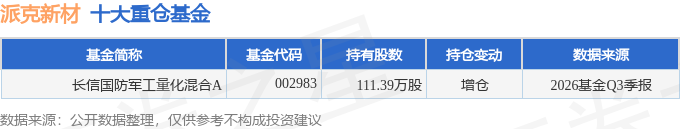
持有派克新材最多的基金为长信国防军工量化混合A,目前规模为5.02亿元,最新净值1.4532(10月30日),较上一交易日下跌3.86%,近一年下跌7.56%。该基金现任基金经理为宋海岸。
最近有知名机构关注了公司以下问题:
问:158*****090派克新材董事长是玉丰:股价一直下跌 是否有维护股价的措施?
答:您好,感谢您的提问。公司管理层始终高度重视股价波动及广大投资者的关切。股价波动属于市场正常现象,受宏观经济形势、行业政策、市场情绪等多重复杂因素影响,敬请注意投资风险。公司目前生产经营一切正常,不存在应披露而未披露的重大信息。谢谢!
本文数据来源于派克新材2026年三季报,仅供参考不构成投资建议。

证星财报简析
2026-11-01
证星财报简析
2026-11-01
证星财报简析
2026-11-01
证星财报简析
2026-11-01
证星财报简析
2026-11-01
证星财报简析
2026-11-01
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




