
来源:证星财报简析
2026-11-01 06:33:25
据证券之星公开数据整理,近期申菱环境(301018)发布2026年三季报。截至本报告期末,公司营业总收入34.33亿元,同比上升36.91%,归母净利润1.42亿元,同比下降5.38%。按单季度数据看,第三季度营业总收入16.77亿元,同比上升103.19%,第三季度归母净利润8797.22万元,同比上升27167.51%。本报告期申菱环境应收账款上升,应收账款同比增幅达66.21%。
本次财报公布的各项数据指标表现一般。其中,毛利率19.57%,同比减15.51%,净利率4.17%,同比减32.2%,销售费用、管理费用、财务费用总计3.77亿元,三费占营收比10.99%,同比减7.94%,每股净资产7.52元,同比减24.56%,每股经营性现金流-2.73元,同比减15138.18%,每股收益0.38元,同比减5.0%
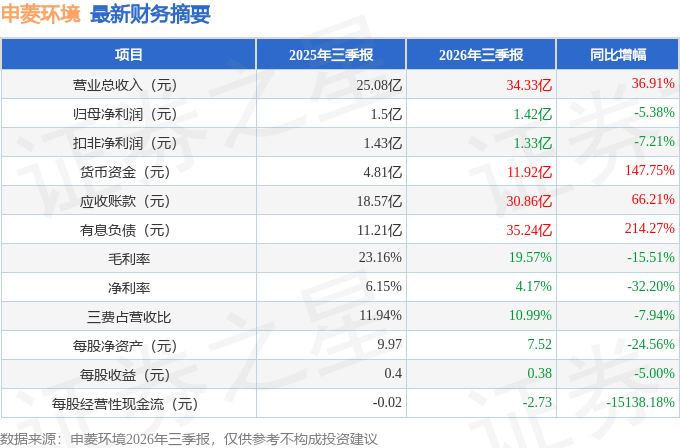
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在4.06亿元,每股收益均值在1.09元。
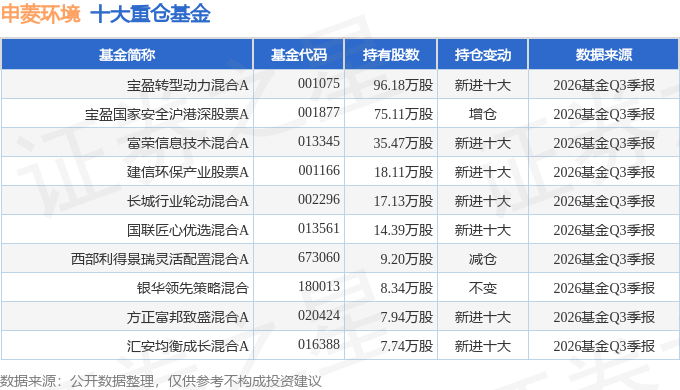
持有申菱环境最多的基金为宝盈转型动力混合A,目前规模为17.79亿元,最新净值2.2466(10月30日),较上一交易日下跌4.42%,近一年下跌5.38%。该基金现任基金经理为容志能 叶秀贤。
最近有知名机构关注了公司以下问题:
问:公司于 2026 年 9月 15 日 15:30-17:00 在全景网“投资者关系互动平台”(https://ir.p5w.net)参加由广东证监局和广东上市公司协会共同举办的“2026 广东上市公司投资者集体接待日暨半年报业绩说明会”。本次活动采用网络远程的方式举行,答环节情况如下:
答:公司于 2026 年 9月 15 日 1530-1700 在全景网“投资者关系互动平台”(https//ir.p5w.net)参加由广东证监局和广东上市公司协会共同举办的“2026 广东上市公司投资者集体接待日暨半年报业绩说明会”。本次活动采用网络远程的方式举行,问环节情况如下
问公司上半年经营现金流为负且流出较大。主要原因是备货、扩产还是款?公司有哪些措施改善现金流,下半年能否明显好转?
投资者您好!公司上半年经营现金流为负且流出较大,主要的原因是主要系业务规模快速扩大,发出商品和存货大幅度增长,部分收入尚处于客户信用期内,支付采购款增加所致。随着发出商品达到确收条件,达到收款条款,现金流将会逐步改善。谢谢关注!
问公司应收账款体量较大。客户结构如何,数据中心等下游客户的款情况怎样?坏账风险是否可控?
投资者朋友您好,公司主要产品的客户广泛分布于数据中心、电力(水电、火电、电网)、化工、交通(地铁、高铁、机场、铁路)、核电、航空航天、VOCs 治理、公共建筑、大型商用、科研院校等行业领域。客户群体属国企、央企、大型客户,经济实力较强,履约情况较好。公司未来将进一步加强应收款管理,降低应收款占比。
同时公司建立风险管控体系,从源头到末端进行精细化管理,事前防控,从源头降低风险;建立常态化跟踪与预警机制。谢谢关注!
问公司毛利率同比有所下降。主要受产品结构、原材料还是竞争因素影响?随着数据服务业务占比提升,毛利率未来趋势如何判断?
您好,毛利率受多种因素影响,随着数据服务业务占比的提升,海外业务的逐步落地,未来毛利率将会持续改善。感谢您的关注。
问公司上半年收入增长但净利润明显下滑。利润下滑的具体原因有哪些?下半年利润修复的路径和时间表如何,全年盈利展望怎样?
您好!净利润下滑的主要原因在半年度报告中有详细描述。公司正致力于开源节流,一方面加大海外业务拓展,另一方面优化成本管控,预计未来情况会持续改善。谢谢!
问公司数据中心液冷相关新增订单大幅增长,是市场最关注的亮点。这些订单的交付和收入确认节奏如何?预计何时集中转化为收入与利润?
您好,公司数据服务液冷板块新增订单和交付规模都在快速增长,收入确认节奏要结合各项目的具体进展实施落地。感谢您的关注。
问公司发出商品和存货明显增加,主要来自数据算力服务业务。相关项目的验收和结转计划如何?下半年收入增长能否明显提速?
您好!预计下半年项目验收总体规模会持续增加,收入规模对比上半年会有明显改善。谢谢!
问公司正加快东南亚和北美本土化服务体系建设。海外业务的进展和收入占比目标如何?在业绩承压期,公司对分红和股东报有何安排?
您好!海外业务是公司重要增长点,预计未来占比会持续增加。公司历年分红政策稳健可持续,未来将结合实际经营情况合理报股东。谢谢!
问公司在建工程和预付款项增长较快,扩产投入明显。目前的产能建设进度和投产安排如何?新增产能能否保障在手订单的交付?
您好!公司当前新增产能建设有序推进并陆续投产,未来将根据实际业务情况持续增加产能,以满足客户要求。谢谢!
本文数据来源于申菱环境2026年三季报,仅供参考不构成投资建议。

证星财报简析
2026-11-01
证星财报简析
2026-11-01
证星财报简析
2026-11-01
证星财报简析
2026-11-01
证星财报简析
2026-11-01
证星财报简析
2026-11-01
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




