
来源:证星财报简析
2026-11-01 06:17:55
据证券之星公开数据整理,近期科华控股(603161)发布2026年三季报。截至本报告期末,公司营业总收入15.29亿元,同比下降8.23%,归母净利润-2244.09万元,同比下降127.46%。按单季度数据看,第三季度营业总收入4.93亿元,同比下降15.98%,第三季度归母净利润-1863.77万元,同比下降171.35%。本报告期科华控股公司应收账款体量较大,当期应收账款占最新年报归母净利润比达562.27%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率11.37%,同比减22.04%,净利率-1.5%,同比减131.16%,销售费用、管理费用、财务费用总计1.08亿元,三费占营收比7.06%,同比增27.48%,每股净资产7.98元,同比增3.82%,每股经营性现金流0.15元,同比减93.21%,每股收益-0.12元,同比减127.27%
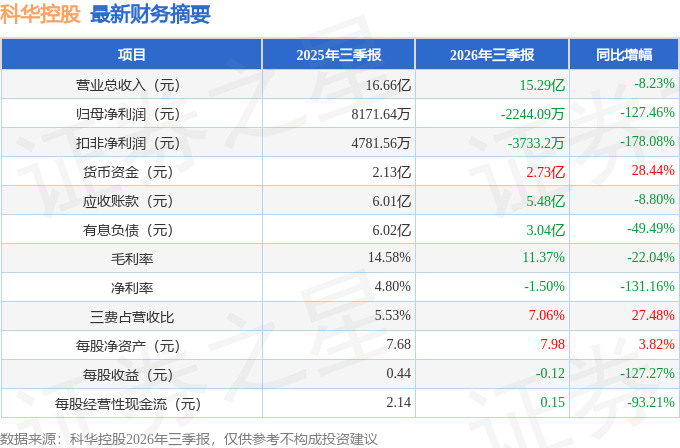
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:请贵公司未来盈利增长的主要驱动因素有哪些?
答:尊敬的投资者您好!公司未来将持续优化产品与客户结构,在保持现有业务稳步发展的基础上,积极开拓新能源混动车型配套产品市场,努力提升高附加值产品占比;持续深化降本增效,优化生产工艺与供应链管理,增强经营韧性;公司也将继续紧跟国内整车厂出海步伐,积极对接海外市场需求,探索国际化业务布局机会,努力培育新的收入增长点;同时依托公司铸造与精密加工一体化的产业链优势,积极拓展差速器壳体、电机壳体、液压阀等传动和底盘系统零部件业务,推动产品结构多元化,不断提升整体经营质量与可持续发展能力,全力夯实基本面,馈广大投资者的支持与信任。谢谢!
2、请问您如何看待行业未来的发展前景?
尊敬的投资者您好!具体请参见公司2026年半年度报告中“第三节 管理层讨论与分析”、“一、报告期内公司所属行业及主营业务情况说明”。谢谢!
3、请问贵公司本期财务报告中,盈利表现如何?
尊敬的投资者您好!2026年1-6月,公司实现营业收入10.36亿元,较上年同期减少4.02%;实现归母净利润-380.32万元,较上年同期减少106.84%。谢谢!
本文数据来源于科华控股2026年三季报,仅供参考不构成投资建议。

证星财报简析
2026-11-01
证星财报简析
2026-11-01
证星财报简析
2026-11-01
证星财报简析
2026-11-01
证星财报简析
2026-11-01
证星财报简析
2026-11-01
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




