
|

股票

宏工科技(301662)2026年三季报简析:营收净利润同比双双增长,存货明显上升

来源:证星财报简析

2026-10-31 11:58:36

据证券之星公开数据整理,近期宏工科技(301662)发布2026年三季报。截至本报告期末,公司营业总收入11.86亿元,同比上升14.67%,归母净利润5953.86万元,同比上升102.4%。按单季度数据看,第三季度营业总收入2.26亿元,同比下降18.57%,第三季度归母净利润-3424.8万元,同比下降41.85%。本报告期宏工科技存货明显上升,存货同比增幅达74.95%。

本次财报公布的各项数据指标表现尚佳。其中,毛利率23.86%,同比减8.43%,净利率4.97%,同比增74.62%,销售费用、管理费用、财务费用总计1.24亿元,三费占营收比10.45%,同比减10.11%,每股净资产12.63元,同比减29.95%,每股经营性现金流1.82元,同比减30.29%,每股收益0.51元,同比增24.39%
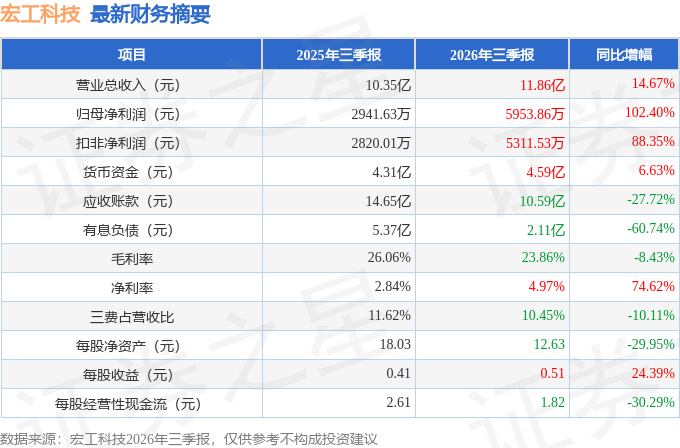
财务报表中对有大幅变动的财务项目的原因说明如下:

  1. 营业税金及附加变动幅度为75.98%,原因:附加税种缴纳金额随增值税增加。
  2. 财务费用变动幅度为-53.08%,原因:公司于2025年4月上市后偿还银行借款,资本结构改善,2026年累计利息费用较2025年同期减少。
  3. 其他收益变动幅度为-39.45%,原因:当年政府补助较去年相对减少。
  4. 信用减值损失变动幅度为135.79%,原因:本年收回前期验收款项。
  5. 资产减值损失变动幅度为-248.64%,原因:质保金等合同资产及存货部分计提资产减值损失增加。
  6. 应收票据变动幅度为202.38%,原因:本期收到客户以承兑方式支付项目货款的票据增加。
  7. 其他权益工具投资的变动原因:参与某客户战略性投资,划分为其他权益工具投资。
  8. 存货变动幅度为123.59%,原因:订单及待交付项目增加导致原材料备货、发出商品增加。
  9. 无形资产变动幅度为143.27%,原因:竞拍获得土地使用权。
  10. 短期借款变动幅度为-40.0%,原因:附追索权的票据进行贴现,未到期划分为短期融资,本期该类票据减少。
  11. 应付账款变动幅度为55.12%,原因:订单及待交付项目增加,备货。
  12. 合同负债变动幅度为109.58%,原因:本年订单同比增长较快,收到客户预付款及发货款增加。
  13. 一年内到期的非流动负债变动幅度为-98.03%,原因:年初待到期的长期借款重新划分为一年内到期的非流动负债,本年偿还。
  14. 长期借款变动幅度为644.97%,原因:本期新增股票回购贷款划分为长期借款。
  15. 库存股的变动原因:本期回购股票计入库存股。
  16. 其他综合收益变动幅度为-65.42%,原因:本期汇率变动导致外币折算。

证券之星价投圈财报分析工具显示:

  • 业务评价:公司去年的ROIC为3.76%,资本回报率不强。去年的净利率为2.95%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司上市以来中位数ROIC为22.64%,投资回报也很好,其中最惨年份2025年的ROIC为3.76%,投资回报一般。公司历史上的财报相对良好(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。
  • 融资分红:公司上市1年以来,累计融资总额5.32亿元,累计分红总额1.28亿元,分红融资比为0.24。
  • 商业模式:公司业绩主要依靠研发及营销驱动。需要仔细研究这类驱动力背后的实际情况。
  • 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为54.2%/21.4%/8.8%,净经营利润分别为3.15亿/2.08亿/5987.6万元,净经营资产分别为5.81亿/9.7亿/6.79亿元。
    公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.25/0.36/0.11,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为7.88亿/7.54亿/2.33亿元,营收分别为31.98亿/20.9亿/20.32亿元。

财报体检工具显示:

  1. 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为25.7%、近3年经营性现金流均值/流动负债仅为5.4%)
  2. 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达1767.97%)
  3. 建议关注公司存货状况(存货/营收已达126.89%)

分析师工具显示:证券研究员普遍预期2026年业绩在2.19亿元,每股收益均值在1.9元。
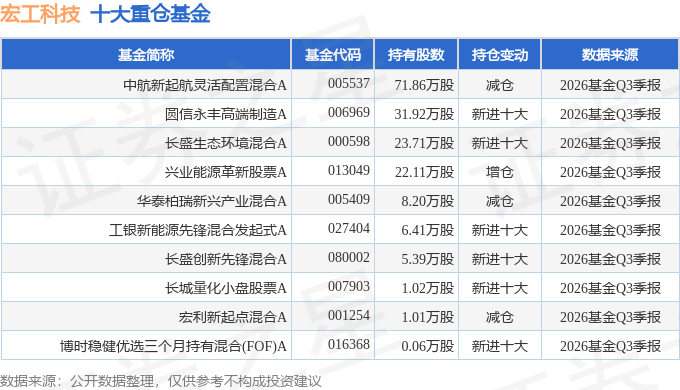
持有宏工科技最多的基金为中航新起航灵活配置混合A,目前规模为0.57亿元,最新净值0.6272(10月30日),较上一交易日下跌1.74%,近一年下跌29.19%。该基金现任基金经理为韩浩。

最近有知名机构关注了公司以下问题:
问:与投资者互动交流的主要内容:
答:“136 号文”出台后,国内新型储能收益来源主要有三类容量补偿收益、峰谷套利收益、辅助服务收益,三者共同推动了新型储能的市场化,新建独立储能项目的整体收益率有望提升。固态电池干法、湿法两种路线,公司都积极配合头部客户进行测试,相关产品都在研发、迭代中;关于固态方面的产品,公司目前取得了一定量的试验线订单,其订单量在公司整体新增订单量中占比较低,以上试验线订单对公司的营业收入、净利润影响较小。公司将密切关注新型储能等新能源行业的政策调整,积极配合行业头部客户的扩产布局,紧跟市场需求,聚焦对不同业务、不同环节核心设备的研发,重视技术创新及产品迭代。海外业务方面,在积极响应国内头部客户海外扩张计划的基础上,未来公司将积极开拓日韩、北美、印度等海外市场,与海外头部客户沟通合作,推进海外重点客户对于主要核心设备的产品验证,探索海外重点市场销售渠道的建设。

本文数据来源于宏工科技2026年三季报,仅供参考不构成投资建议。

证券之星资讯

2026-10-30

首页 股票 财经 基金 导航



