
来源:证星财报简析
2026-10-31 11:58:26
据证券之星公开数据整理,近期同宇新材(301630)发布2026年三季报。截至本报告期末,公司营业总收入12.76亿元,同比上升41.85%,归母净利润2.18亿元,同比上升112.12%。按单季度数据看,第三季度营业总收入5.19亿元,同比上升58.14%,第三季度归母净利润9890.57万元,同比上升171.27%。本报告期同宇新材应收账款上升,应收账款同比增幅达47.59%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率27.63%,同比增31.29%,净利率17.08%,同比增49.54%,销售费用、管理费用、财务费用总计4468.24万元,三费占营收比3.5%,同比减29.25%,每股净资产32.81元,同比减21.6%,每股经营性现金流2.43元,同比增2042.75%,每股收益3.89元,同比增70.87%
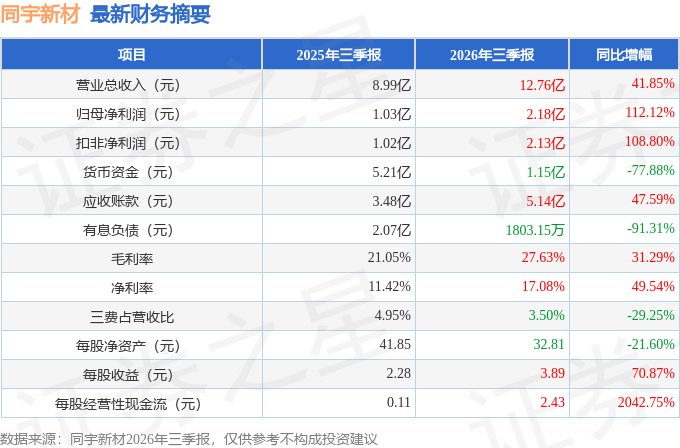
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:张董您好,请公司对上游原材料成本控制有哪些方案,谢谢
答:尊敬的投资者,您好!感谢您对公司的关注!公司生产所需的主要原材料均为基础化工原料,采购价格主要受自身市场供求关系变化的影响。公司持续跟踪监控原材料价格走势,通过优化采购策略,实施集中采购与战略备货相结合的方式,锁定合理采购成本和保持一定库存;深化与核心供应商的长期战略合作,拓展供应商渠道,增强供应链稳定性与议价能力。同时,根据成本变动情况,及时调整产品售价,合理传导成本压力;持续推进工艺优化与技术降本,提升生产效率与原材料利用率。谢谢!2.您好,请问江西一期爬坡进度什么时候才能达到预期产能?
尊敬的投资者,您好!感谢您对公司的关注!江西同宇自投产以来,持续完善自动化程序,提升产品生产效率、提高产品品质稳定性,推动产品通过客户认证,目前处于产能爬坡期。达到预期产能时间需综合考虑市场需求、市场竞争、设备要求和工艺难度等多种因素,敬请留意公司定期报告及相关公告,注意防范投资风险谢谢!
3.看到科研的费用占比不是很多,以后有加大研发的考虑吗?
尊敬的投资者,您好!感谢您对公司的关注!公司高度重视技术创新,2026年上半年,研发费用2194.44万元,较2025年同比增长85.44%。公司将持续加大研发投入,引入、培养研发人才,积极推进前瞻性电子树脂研发和工艺技术迭代升级,致力于匹配电子信息产业链高端化、精细化发展需求。谢谢!
4.贵公司如何去保持电子树脂的行业的地位?毕竟贵公司单一只有电子树脂的业务,只有持续保持行业领先地位,才能让公司一直健康稳定的运行下去,广大股民也才能安心的去做投资。
尊敬的投资者,您好!感谢您对公司的关注!公司自成立以来,一直重视新产品的研发及生产工艺的创新,与行业、客户紧密结合,让研发、创新贴近市场需求;专注于细分领域,聚焦更先进的技术创新;依托技术创新、产品升级、产学研合作等加速新产品新工艺研发;精准把握市场动态与机遇,深化与客户的合作,巩固现有市场份额,拓展新客户群体;持续推行内培外引的人才战略,吸引和培养各类人才,从而整体提升企业竞争力,巩固行业地位。谢谢!
5.随着高频高速需求,公司判断行业未来2-3年供需格局如何,产能如何匹配市场需求?
尊敬的投资者,您好!感谢您对公司的关注!随着高频高速需求,公司预计行业未来2-3年,覆铜板用电子树脂行业呈现明显结构性分化,市场景气集中于高频高速特种树脂,受益于数据中心、人工智能、物联网及汽车电子等领域的快速发展,高多层板、HDI板封装基板用电子树脂需求强劲增长;面向传统板材的通用环氧树脂竞争格局相对承压。公司将持续关注电子树脂产业链的发展,合理规划公司产能。谢谢!
6.PPO树脂、碳氢树脂,目前通过认证的客户数量、小批量供货规模大概是什么水平?批量出货的最大的卡点是产品指标或性能、量产稳定性还是客户导入意愿?预计何时能够形成显著营收贡献?
尊敬的投资者,您好!感谢您对公司的关注!公司自主开发的聚苯醚树脂和高阶碳氢树脂,具有极好的介电性能,目前已通过部分客户认证测试,已实现小批量销售,为国内高速覆铜板Low Loss(低损耗)及Ultra low loss(超低损耗)级别材料提供高性价比解决方案;受生产设备、工艺难度等因素的影响,相关产品大批量生产和销售的时间存在不确定性。有关公司经营的具体情况,敬请留意公司定期报告及相关公告,注意防范投资风险。谢谢!
本文数据来源于同宇新材2026年三季报,仅供参考不构成投资建议。

证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




