
来源:证星财报简析
2026-10-31 11:21:22
据证券之星公开数据整理,近期一拖股份(601038)发布2026年三季报。截至本报告期末,公司营业总收入110.5亿元,同比上升13.89%,归母净利润10.53亿元,同比上升5.87%。按单季度数据看,第三季度营业总收入31.64亿元,同比上升14.01%,第三季度归母净利润2.7亿元,同比上升20.05%。本报告期一拖股份公司应收账款体量较大,当期应收账款占最新年报归母净利润比达254.7%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率16.53%,同比增1.86%,净利率9.76%,同比减10.45%,销售费用、管理费用、财务费用总计3.47亿元,三费占营收比3.14%,同比减6.98%,每股净资产7.49元,同比增7.28%,每股经营性现金流2.06元,同比增112.41%,每股收益0.94元,同比增5.88%
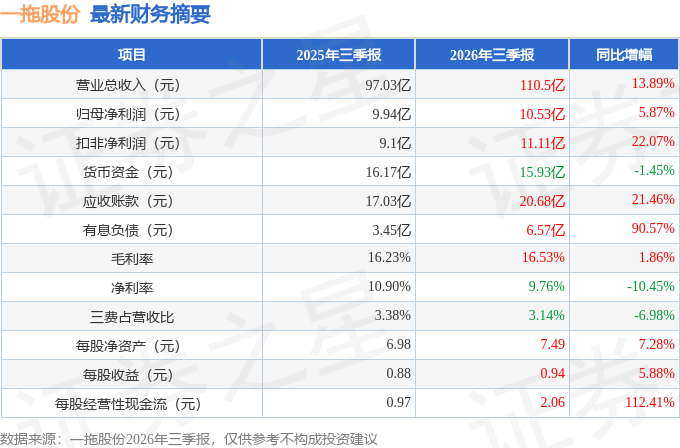
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在9.05亿元,每股收益均值在0.81元。
该公司被1位明星基金经理持有,该明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是华泰柏瑞基金的方纬,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为16.28亿元,已累计从业11年229天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘价值股和成长股。
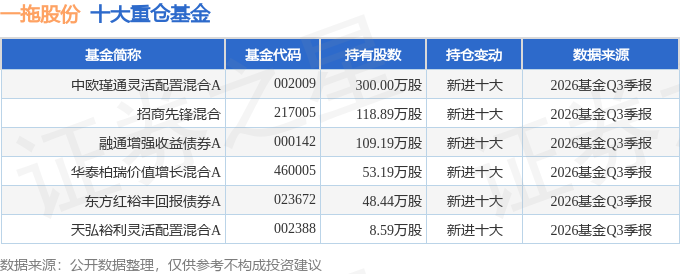
最近有知名机构关注了公司以下问题:
问:公司实际控制人中国机械工业集团有限公司(以下简称国机集团)于 2026 年 9 月 21 日举办国机集团 2026 年上市公司集体投资者交流活动。主要交流内容如下:
答:今年东方红拖拉机产品价格整体保持稳定。公司会契合市场发展趋势、用户实际需求及市场竞争变化,分产品线、分区域设计产品组合、投放促销政策,提升产品价格策略的精准性,部分区域及产品价格会有所调整,但整体产品均价保持稳定。
2.国内农机存量更新对高端机型销售的影响?
国内农机行业已步入存量更新与结构升级并行的新周期,在政策驱动、农业规模化需求及技术突破的多重因素影响下,大马力、动力换挡及 CVT 高端机型的渗透率正加速提升。
公司作为国内头部企业,凭借产品性价比、销售渠道及服务响应等优势,在东北、新疆等地区持续发力,加速高端产品的进口替代。
3.公司出海高增,驱动增长的主要因素是什么?
公司海外市场销售区域主要是拉美、独联体、东南亚、中东欧和非洲国家。公司主要开展工作一是产品方面,针对不同地区的用户需要提升产品适应性,不断丰富海外产品配置,拓宽产品谱系,不断优化产品组合,提高产品的市场竞争力;二是市场方面,加大海外市场拓展和深耕力度,在重点国别建立海外办事处,派驻专业的营销和服务团队,加强渠道建设,不断优化渠道布局;三是加强品牌宣传力度,通过多渠道产品推广,扩大销售规模。
4.海外业务信用销售及风险控制政策?
公司根据出口区域的风险特点,对部分地区和国家采取全款支付后发货,另有一部分通过开具信用证结算。近两年,随着出口规模扩大,公司对重点市场的重点经销商会给予一定的信用销售额度,并通过投保中信保等方式防范应收风险。
5.汇率波动对公司的影响?
汇率波动对公司整体影响有限一方面,公司积极推动人民币结算;另一方面,公司通过开展远期结售汇业务,规避汇率波动带来的风险。
6.海外市场发展空间?
目前公司产品在海外市场销售占比还较低,仍有较大空间,公司会将海外市场拓展作为一项重点战略,持续做好海外渠道建设,开展针对性的产品适应性改进和优化,加快海外人才队伍建设工作,同时充分利用国机集团的海外资源优势,实现合作共赢。
本文数据来源于一拖股份2026年三季报,仅供参考不构成投资建议。

证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




