
来源:证星财报简析
2026-10-31 07:46:20
据证券之星公开数据整理,近期凯美特气(002549)发布2026年三季报。截至本报告期末,公司营业总收入4.56亿元,同比下降6.01%,归母净利润1777.95万元,同比下降76.42%。按单季度数据看,第三季度营业总收入1.4亿元,同比下降19.65%,第三季度归母净利润-414.18万元,同比下降121.18%。本报告期凯美特气三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达44.52%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率29.89%,同比减16.4%,净利率3.76%,同比减75.68%,销售费用、管理费用、财务费用总计1.01亿元,三费占营收比22.08%,同比增44.52%,每股净资产2.95元,同比减0.81%,每股经营性现金流0.11元,同比减40.42%,每股收益0.03元,同比减76.38%
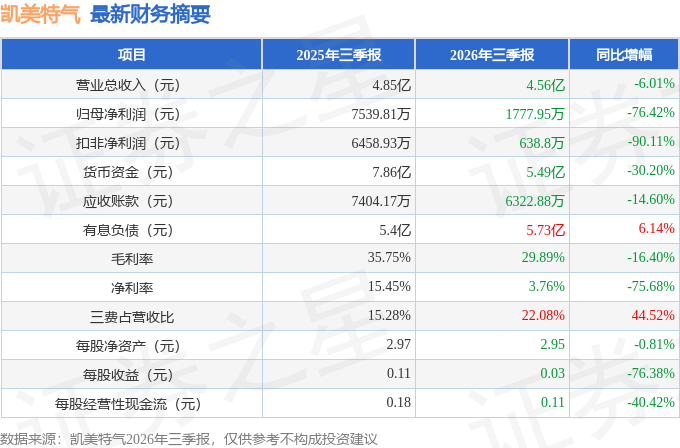
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:海南分公司停车检修恢复了吗?
答:尊敬的投资者,您好!全资子公司海南凯美特根据上游中国石化海南炼油化工有限公司例行停车检修安排,与上游装置同步停车。停车期间海南凯美特将对生产装置进行保养与维护,以确保生产装置后期安全、平稳、有效运行,待检修完成后即恢复正常生产。公司将严格按照相关法律法规的规定,根据检修、复产的实际情况及时进行信息披露,请关注公司后续的相关公告。感谢您的提问,谢谢!
本文数据来源于凯美特气2026年三季报,仅供参考不构成投资建议。

证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




