
来源:证星财报简析
2026-10-31 07:46:14
据证券之星公开数据整理,近期云图控股(002539)发布2026年三季报。截至本报告期末,公司营业总收入161.97亿元,同比上升2.07%,归母净利润8.76亿元,同比上升29.74%。按单季度数据看,第三季度营业总收入44.82亿元,同比上升0.29%,第三季度归母净利润1.67亿元,同比上升2.13%。本报告期云图控股盈利能力上升,毛利率同比增幅15.76%,净利率同比增幅29.13%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率14.05%,同比增15.76%,净利率5.62%,同比增29.13%,销售费用、管理费用、财务费用总计10.24亿元,三费占营收比6.32%,同比增15.98%,每股净资产8.31元,同比增8.43%,每股经营性现金流-0.65元,同比减241.94%,每股收益0.73元,同比增29.74%
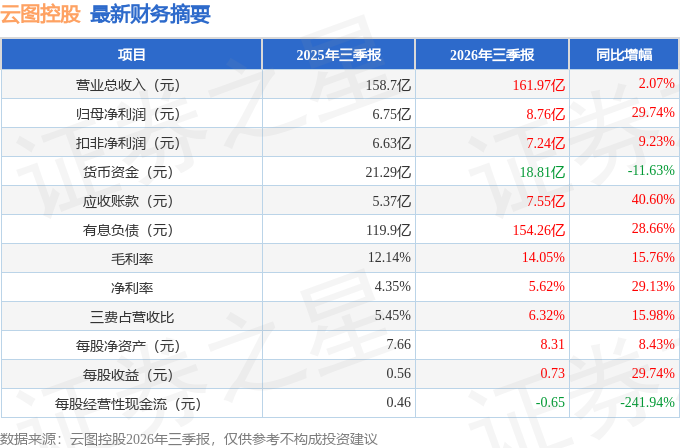
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在12.66亿元,每股收益均值在1.05元。
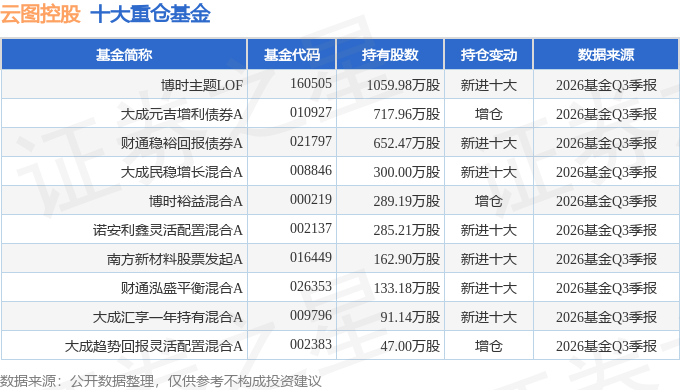
持有云图控股最多的基金为博时主题LOF,目前规模为37.93亿元,最新净值0.905(10月30日),较上一交易日下跌1.42%,近一年下跌24.52%。该基金现任基金经理为石炯。
最近有知名机构关注了公司以下问题:
问:请介绍前三季度公司复合肥的经营情况以及未来的经营展望。
答:前三季度,公司复合肥毛利率同比略有增长,其中新型复合肥销量、毛利率均有所提升,产品结构持续优化。公司积极拓展新型复合肥市场,深化品牌升级、渠道建设和终端服务,持续提升新型复合肥的产品竞争优势。营销方面,公司持续推进以“产品力、品牌力、渠道力、动销力、服务力”为核心的营销战略,做“全球领先的高效种植综合解决方案提供者”,促进复合肥业务稳健发展。
本文数据来源于云图控股2026年三季报,仅供参考不构成投资建议。

证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




