
来源:证星财报简析
2026-10-31 07:45:10
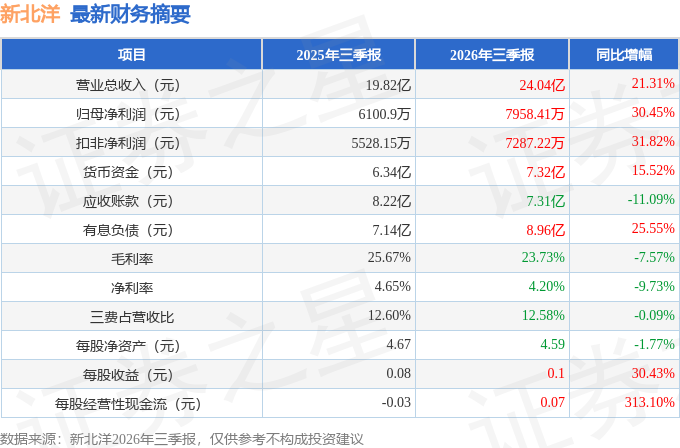
据证券之星公开数据整理,近期新北洋(002376)发布2026年三季报。截至本报告期末,公司营业总收入24.04亿元,同比上升21.31%,归母净利润7958.41万元,同比上升30.45%。按单季度数据看,第三季度营业总收入8.3亿元,同比上升18.17%,第三季度归母净利润2641.68万元,同比上升11.22%。本报告期新北洋公司应收账款体量较大,当期应收账款占最新年报归母净利润比达970%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率23.73%,同比减7.57%,净利率4.2%,同比减9.73%,销售费用、管理费用、财务费用总计3.03亿元,三费占营收比12.58%,同比减0.09%,每股净资产4.59元,同比减1.77%,每股经营性现金流0.07元,同比增313.1%,每股收益0.1元,同比增30.43%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
该公司被1位明星基金经理持有,该明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是华泰柏瑞基金的方纬,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为16.28亿元,已累计从业11年229天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘价值股和成长股。
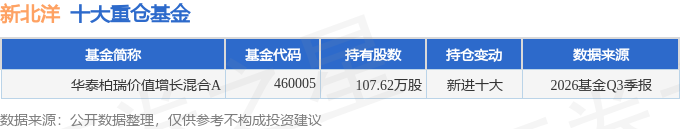
持有新北洋最多的基金为华泰柏瑞价值增长混合A,目前规模为4.6亿元,最新净值3.4133(10月30日),较上一交易日下跌1.72%,近一年下跌10.46%。该基金现任基金经理为方纬。
最近有知名机构关注了公司以下问题:
问:董事会秘书回答投资者的相关
答:二、董事会秘书投资者的相关问题
本文数据来源于新北洋2026年三季报,仅供参考不构成投资建议。

证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




