
来源:证星财报简析
2026-10-31 07:30:00
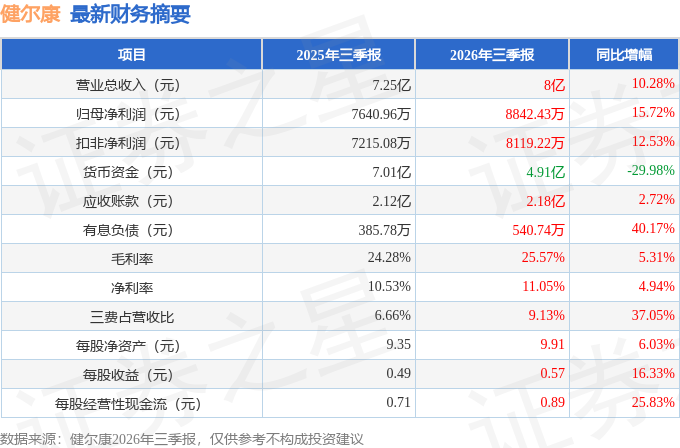
据证券之星公开数据整理,近期健尔康(603205)发布2026年三季报。截至本报告期末,公司营业总收入8.0亿元,同比上升10.28%,归母净利润8842.43万元,同比上升15.72%。按单季度数据看,第三季度营业总收入3.07亿元,同比上升18.34%,第三季度归母净利润3796.25万元,同比上升34.32%。本报告期健尔康盈利能力上升,毛利率同比增幅5.31%,净利率同比增幅4.94%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率25.57%,同比增5.31%,净利率11.05%,同比增4.94%,销售费用、管理费用、财务费用总计7304.35万元,三费占营收比9.13%,同比增37.05%,每股净资产9.91元,同比增6.03%,每股经营性现金流0.89元,同比增25.83%,每股收益0.57元,同比增16.33%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:公司美国出口占比较高,如何应对美国关税风险?
答:公司境外销售采用OEM直销方式,对美国出口业务采用FOB贸易方式,由客户承担关税、海运费。同时公司多措并举防范贸易壁垒风险①布局越南生产基地,推动部分产能外迁,有效分散潜在关税影响;②持续推进市场多元化战略,降低对美国单一市场依赖,重点拓展欧洲、东南亚等海外市场;③内部持续提质增效、加强资源配置,提升运营管理水平,并与客户建立灵活的价格协商机制,共同分担外部压力。
Q2公司未来业务增长抓手与新产品方向是什么?
公司持续聚焦医用敷料等一次性耗材主业。未来增长主要依托新项目落地与多渠道拓展一是深挖存量大客户新产品需求,推动新增产品品类导入;二是加快新兴海外市场开发;三是拓展国内医院、药房及电商渠道。新产品方面,重点布局先进伤口敷料(WC)、清洁消毒产品、高分子医用耗材,持续提升高附加值产品收入占比。上述新产品研发及市场拓展进度受行业政策、市场环境等因素影响,存在不确定性,具体以公司定期报告披露为准。
Q3公司有无并购规划?
公司现阶段战略重心聚焦医用耗材主业。持续跟踪行业发展态势,积极寻找与现有业务具备显著协同效应的潜在标的,择机审慎推进外延发展战略。
Q4汇率波动对出口业务影响大吗,有无对冲手段?
公司部分外销业务以人民币结算,公司承受汇率风险主要与以美元结算的外销业务有关,公司实时关注汇率波动对出口业务的影响,目前公司尚未开展外汇套期保值业务,主要通过商务结算条款安排,降低部分汇率波动风险。
本文数据来源于健尔康2026年三季报,仅供参考不构成投资建议。

证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




