
来源:证星财报简析
2026-10-31 07:29:54
据证券之星公开数据整理,近期九华旅游(603199)发布2026年三季报。截至本报告期末,公司营业总收入6.97亿元,同比上升4.31%,归母净利润1.92亿元,同比上升6.1%。按单季度数据看,第三季度营业总收入1.97亿元,同比上升6.58%,第三季度归母净利润3974.81万元,同比上升1.88%。本报告期九华旅游盈利能力上升,毛利率同比增幅0.79%,净利率同比增幅1.72%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率52.29%,同比增0.79%,净利率27.52%,同比增1.72%,销售费用、管理费用、财务费用总计9981.92万元,三费占营收比14.33%,同比减5.62%,每股净资产15.89元,同比增8.58%,每股经营性现金流2.12元,同比增7.85%,每股收益1.73元,同比增6.11%
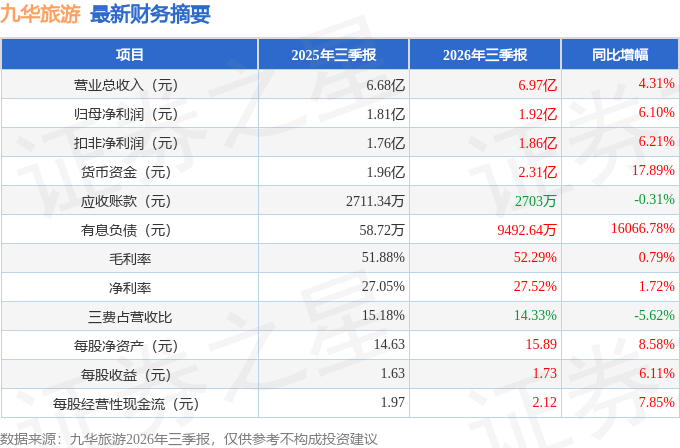
证券之星价投圈财报分析工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在2.3亿元,每股收益均值在2.08元。
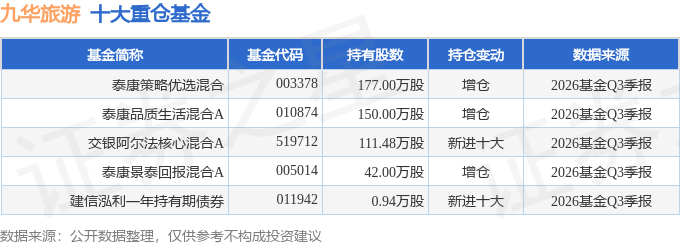
持有九华旅游最多的基金为泰康策略优选混合,目前规模为10.61亿元,最新净值1.6434(10月30日),较上一交易日上涨0.59%,近一年下跌15.93%。该基金现任基金经理为宋仁杰。
最近有知名机构关注了公司以下问题:
问:董秘你好,我想知道贵公司今年有没有新的盈利点,可以介绍一下吗?
答:尊敬的投资者,您好!公司主要业务包括酒店、索道缆车、客运、旅行社,已构建完整的旅游产业体系。公司通过加速迭代经营思路、创新盈利模式,以多元化业态、高品质服务、特色化体验留住游客、吸引游客,持续巩固市场竞争力,稳步提升整体经营质量与综合盈利水平。感谢您的关注!
本文数据来源于九华旅游2026年三季报,仅供参考不构成投资建议。

证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




