据证券之星公开数据整理,近期君正股份(300223)发布2026年三季报。截至本报告期末,公司营业总收入71.02亿元,同比上升106.66%,归母净利润26.16亿元,同比上升922.95%。按单季度数据看,第三季度营业总收入31.45亿元,同比上升164.85%,第三季度归母净利润14.19亿元,同比上升2595.49%。本报告期君正股份应收账款上升,应收账款同比增幅达162.71%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率58.03%,同比增69.74%,净利率36.9%,同比增398.25%,销售费用、管理费用、财务费用总计5.26亿元,三费占营收比7.41%,同比减28.71%,每股净资产33.95元,同比增32.13%,每股经营性现金流3.68元,同比增248.15%,每股收益5.37元,同比增912.23%
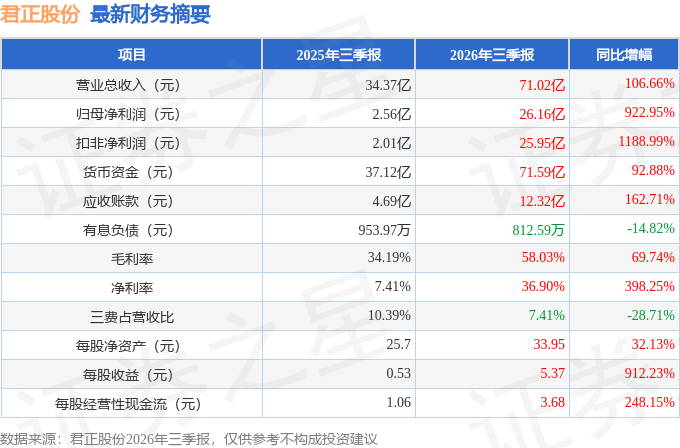
财务报表中对有大幅变动的财务项目的原因说明如下:- 货币资金变动幅度为74.97%,原因:公司在香港联交所上市, 收到募集资金。
- 交易性金融资产变动幅度为65.66%,原因:购买理财及股票投资增加。
- 应收票据变动幅度为-44.83%,原因:应收票据已结算。
- 应收账款变动幅度为164.02%,原因:销售增长。
- 其他应收款变动幅度为618.71%,原因:本期应收出口退税增加。
- 其他权益工具投资变动幅度为79.92%,原因:股权投资增加及持有的权益性投资公允价值变动。
- 在建工程变动幅度为-73.02%,原因:结转固定资产。
- 开发支出变动幅度为-39.05%,原因:部分研发项目计提减值准备。
- 其他非流动资产变动幅度为842.84%,原因:子公司支付办公楼采购意向金。
- 应付账款变动幅度为51.98%,原因:应付供应商货款。
- 合同负债变动幅度为-43.82%,原因:预收货款已结转。
- 应付职工薪酬变动幅度为84.02%,原因:计提工资。
- 应交税费变动幅度为477.44%,原因:销售和利润增长计提相应税费。
- 其他应付款变动幅度为67.92%,原因:计提销售佣金和尚未支付的委托开发费用。
- 其他流动负债变动幅度为-54.45%,原因:期末预收货款减少。
- 租赁负债变动幅度为-42.51%,原因:部分子公司经营场地租赁协议到期终止。
- 库存股的变动原因:本公司回购股票。
- 营业收入变动幅度为106.66%,原因:市场需求增长致营业收入。
- 营业成本变动幅度为31.79%,原因:销售增长致营业成本增长。
- 税金及附加变动幅度为31.26%,原因:销售增长计提税费增加。
- 销售费用变动幅度为45.32%,原因:销售佣金及权利金增加。
- 财务费用变动幅度为62.5%,原因:汇兑损益影响。
- 其他收益变动幅度为-39.53%,原因:政府补助减少。
- 公允价值变动收益变动幅度为-110.5%,原因:持有交易性金融资产公允价值变动。
- 资产减值损失变动幅度为-68.09%,原因:计提存货跌价及开发支出减值准备。
- 资产处置收益变动幅度为-100%,原因:本期未发生相关事项。
- 营业外收入变动幅度为366.8%,原因:材料报废收入增加。
- 营业外支出变动幅度为1045.99%,原因:对外捐赠支出增加。
- 所得税费用变动幅度为766.37%,原因:利润增长。
- 经营活动产生的现金流量净额变动幅度为271.53%,原因:公司收入增长致收到的销售商品、 提供劳务收到的现金同比增加。
- 投资活动产生的现金流量净额变动幅度为-74%,原因:购买理财及对外投资致投资活动现金流出同比增加。
- 筹资活动产生的现金流量净额变动幅度为6663.5%,原因:发行股份致筹资活动现金流入同比增加。
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为2.32%,资本回报率不强。去年的净利率为7.92%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司近10年来中位数ROIC为2.27%,中位投资回报较弱,其中最惨年份2017年的ROIC为0.52%,投资回报一般。公司历史上的财报相对一般,公司上市来已有年报15份,亏损年份1次,需要仔细研究下有无特殊原因。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市15年以来,累计融资总额92.67亿元,累计分红总额5.12亿元,分红融资比为0.06。
- 商业模式:公司业绩主要依靠研发及营销驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为7.8%/5.4%/4.9%,净经营利润分别为5.16亿/3.64亿/3.75亿元,净经营资产分别为65.73亿/67.61亿/76.77亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.53/0.63/0.85,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为23.84亿/26.53亿/40.5亿元,营收分别为45.31亿/42.13亿/47.41亿元。
财报体检工具显示:
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达327.39%)
分析师工具显示:证券研究员普遍预期2026年业绩在40.23亿元,每股收益均值在7.81元。
该公司被2位明星基金经理持有,这些明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是东吴基金的刘元海,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为136.53亿元,已累计从业14年39天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘价值股和成长股。
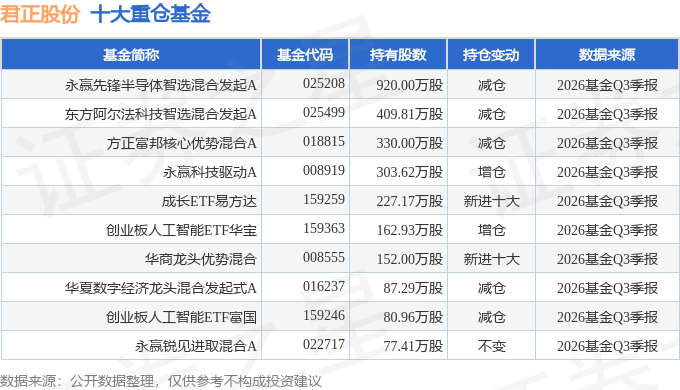
持有君正股份最多的基金为永赢先锋半导体智选混合发起A,目前规模为18.99亿元,最新净值1.844(10月30日),较上一交易日下跌3.23%,近一年上涨37.48%。该基金现任基金经理为张海啸。
最近有知名机构关注了公司以下问题:
问:公司如何看今年四季度及明年存储产品的价格走势?以及未来下游客户的市场需求情况?
答:四季度存储价格整体呈上涨趋势,NOR Flash 大容量产品持续涨价,DRM因海外厂商涨价进度不一,部分客户涨价幅度较大,部分产品涨幅已收窄,总体仍然继续在涨价,预计四季度存储毛利率会继续增长。明年的价格目前无法给出明确预测,有可能会有一定涨价;目前与全球客户洽谈明年协议时,公司基本还是按照季度调价的方式,届时根据市场供求情况确定,目前来看 DRM供应仍然很紧张,Flash供应也在趋紧。
目前来看,客户需求整体旺盛,尤其在汽车、工业等利基市场,因国际大厂逐步退出 DDR4、LPDDR4等细分领域,大量需求转向公司;Flash领域,汽车、工业市场需求很好,同时 I服务器领域需求强劲,从客户给我们明年订单的预测成长性来看还是非常好的。
本文数据来源于君正股份2026年三季报,仅供参考不构成投资建议。
相关 ETF