
来源:证星财报简析
2026-10-31 03:08:10
据证券之星公开数据整理,近期富瀚微(300613)发布2026年三季报。截至本报告期末,公司营业总收入25.54亿元,同比上升123.94%,归母净利润7.75亿元,同比上升845.02%。按单季度数据看,第三季度营业总收入10.91亿元,同比上升141.1%,第三季度归母净利润4.25亿元,同比上升620.99%。本报告期富瀚微应收账款上升,应收账款同比增幅达219.52%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率46.6%,同比增29.34%,净利率31.28%,同比增640.3%,销售费用、管理费用、财务费用总计1.44亿元,三费占营收比5.64%,同比减50.02%,每股净资产15.53元,同比增31.2%,每股经营性现金流-1.95元,同比减209.62%,每股收益3.36元,同比增833.33%
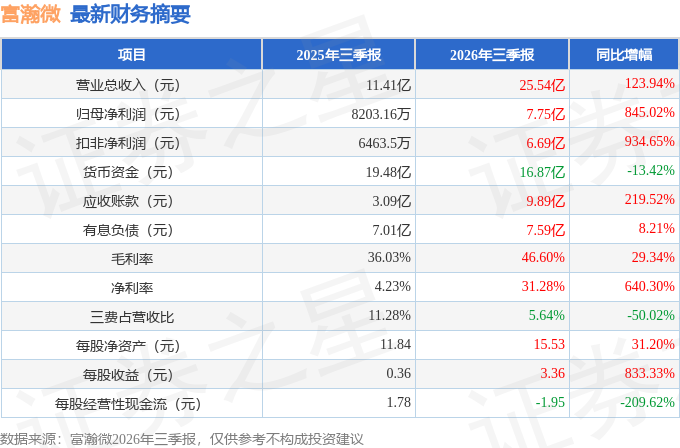
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在5.22亿元,每股收益均值在2.24元。
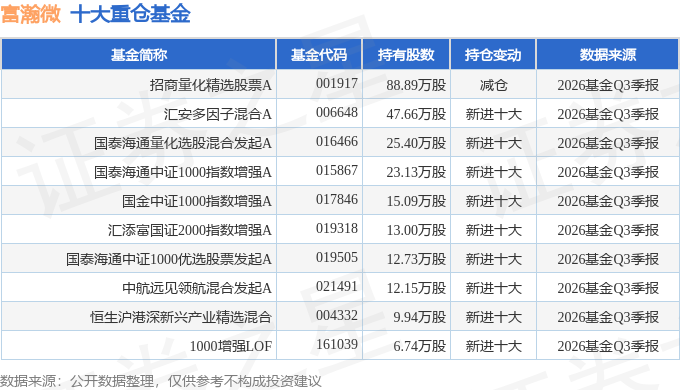
持有富瀚微最多的基金为招商量化精选股票A,目前规模为29.47亿元,最新净值3.0879(10月30日),较上一交易日下跌1.72%,近一年下跌13.59%。该基金现任基金经理为王平。
本文数据来源于富瀚微2026年三季报,仅供参考不构成投资建议。

证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证星财报简析
2026-10-31
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30
证券之星资讯
2026-10-30




