
来源:证星研报解读
2026-10-29 13:10:33
开源证券股份有限公司孙二春,陈俊杰近期对洛阳钼业进行研究并发布了研究报告《公司深度报告:铜金并驾齐驱,内生放量与外延扩张共促成长》,给予洛阳钼业买入评级。
洛阳钼业(603993)
营收与归母净利润双双创历史新高,首次中期提升股东回报
2026年前三季度,公司实现营收2072.9亿元,较2025年同期增长约42.5%,并已超越2025年全年水平;其中矿山业务营收为764.3亿元,同比增长35.0%。同期,公司实现归母净利润240.2亿元,同比增长68.2%。公司在2026年首次实施中期现金分红,向全体股东每10股派发现金红利0.95元(含税),对应股利支付率约12.5%。考虑到KFM二期投产以及巴西金矿收购落地,公司铜金产量将得到提升,我们将公司2026-2027年归母净利润预测分别上调66.2%/67.8%至324.4/361.3亿元,并新增2028年归母净利润预测401.8亿元;对应EPS分别为1.52/1.69/1.88元,当前股价对应PE分别为9.3/8.3/7.5倍。维持“买入”评级。
铜:双子星持续挖潜,KFM二期打开中期增量空间
2020年以来,随着TFM10K项目、混合矿项目及KFM一期项目陆续投产达产,公司矿产铜产量稳步提升。2025年,在无新增产能项目投产的情况下,公司通过提升处理量及回收率,矿产铜产量达到74.1万吨,超过TFM和KFM合计60万吨的设计产能;2026前三季度进一步增至59.7万吨,同比增长9.8%。2027年,KFM二期扩建项目预计投产,达产后预计年均新增铜产量10万吨。随着KFM二期扩产落地,以及对现有产能潜力的持续挖掘,公司有望在2028年实现矿产铜产量80-100万吨目标。
金:加速布局新增长极,中期黄金产能目标20吨+
2025-2026年,公司先后完成对厄瓜多尔Cangrejos金铜绿地项目及巴西四座在产金矿的收购,黄金资源量合计914吨,黄金板块资产布局加快。2026前三季度,巴西金矿贡献黄金产量5.0吨,全年黄金产量指引为6-8吨。厄瓜多尔Cangrejos项目正处于可行性研究及设计阶段,公司计划于2029年底前投产。随着Cangrejos项目投产,叠加巴西金矿稳定贡献,公司黄金年产量有望达20吨。
风险提示:经营安全生产风险、项目进展不如预期风险;海外政策及法律法规变动风险等。
最新盈利预测明细如下:
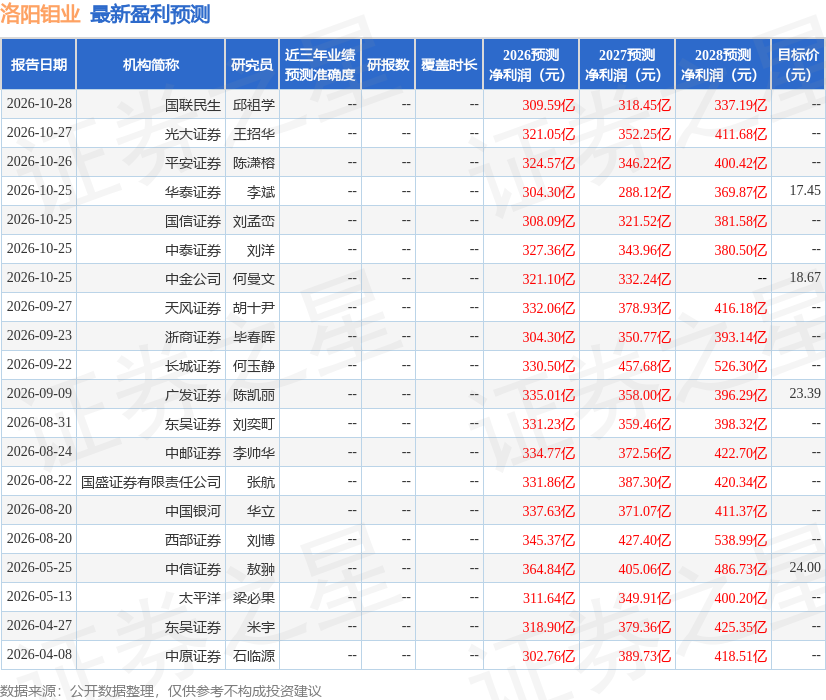
该股最近90天内共有19家机构给出评级,买入评级15家,增持评级4家;过去90天内机构目标均价为19.84。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-29
证星研报解读
2026-10-29
证星研报解读
2026-10-29
证星研报解读
2026-10-29
证星研报解读
2026-10-29
证星研报解读
2026-10-29
证券之星资讯
2026-10-29
证券之星资讯
2026-10-29
证券之星资讯
2026-10-28




