
来源:证星研报解读
2026-10-29 15:01:07
国金证券股份有限公司舒思勤,黄佳慧近期对中国太保进行研究并发布了研究报告《营运利润稳健增长,高股息凸显配置价值》,给予中国太保买入评级。
中国太保(601601)
业绩简评
10 月 28 日公司发布 2026 年三季度报告,前三季度归母净利润同比-20.3%至 364 亿元。
经营分析
整体业绩:利润受短期权益市场波动影响,营运利润稳健增长。
26Q1-3归母净利润同比-20.3%,其中Q3同比-68.4%至56亿,主要受权益资产回撤影响,Q3总投资收益同比-95.9%至28亿,投资业绩同比减少262亿至-29亿,单季度利润表现预计好于同业,一是公司投资风格稳健,权益仓位偏低且以股息价值策略为主,二是低基数,去年Q3审慎计提所得税,单季度所得税同比增加81.50亿至95.68亿,今年Q3单季所得税对利润正贡献。前三季度、Q3单季归母营运利润分别同比增长5.6%、4.1%至301亿、89亿。26Q3公司归母净资产较年初、H1分别+9.3%、+3.4%。
寿险:高基数叠加报行合一趋严,Q3单季NBV承压。前三季度NBV同比-6.5%至143.5亿,新单保费同比-1%、Margin下降1pct。其中Q3单季NBV同比-38.1%至35.9亿,一是高基数+银保报行合一加强,新单、新单期缴保费分别同比+2.4%、-50.5%,二是缴期结构调整,Margin同比下降10.4pct至15.8%。1)个险渠道:前三季度、Q3单季新单同比+14.9%、-14.1%。中高客经营成效显著,中客及以上客户数占比同比提升6.3pct至33.6%。队伍规模保持稳定,核心人力产能稳步提升,月人均首年规模保费同比+27.3%。2)银保渠道:前三季度新单、新单期缴同比-15.7%、-9.9%,Q3单季分别同比+17.3%、-62.5%,单季度趸交投放大幅增加。
产险:保费稳健增长,COR表现优秀。前三季度保费收入同比+1.9%,其中车险、非车分别同比+0.1%、+3.7%;保险服务收入同比+0.4%。COR为96.2%,同比下降1.4pct,预计主要受益于报行合一推进。资产端:投资资产稳健增长,投资收益率同比承压。投资资产较上年末增长6.4%,未年化净投资收益率为2.4%,同比下降0.2pct,总投资收益率为2.5%,同比下降2.7pct。
盈利预测、估值与评级
目前公司2026年A/H股对应PEV分别为0.43X、0.33X,PB分别为0.85X、0.65X,是A股最便宜寿险公司,H股估值也低于大型同业,当前估值已较充分反映市场对短期利润波动的担忧,待市场预期企稳后有望迎来估值修复。中长期看,公司资产负债两端较为稳健,股息主要锚定营运利润,股息提升预期明确,当前2026年股息率为4.1%、5.3%,具备配置吸引力。
风险提示
前端销售不及预期;权益市场波动;长端利率大幅下行。
最新盈利预测明细如下:
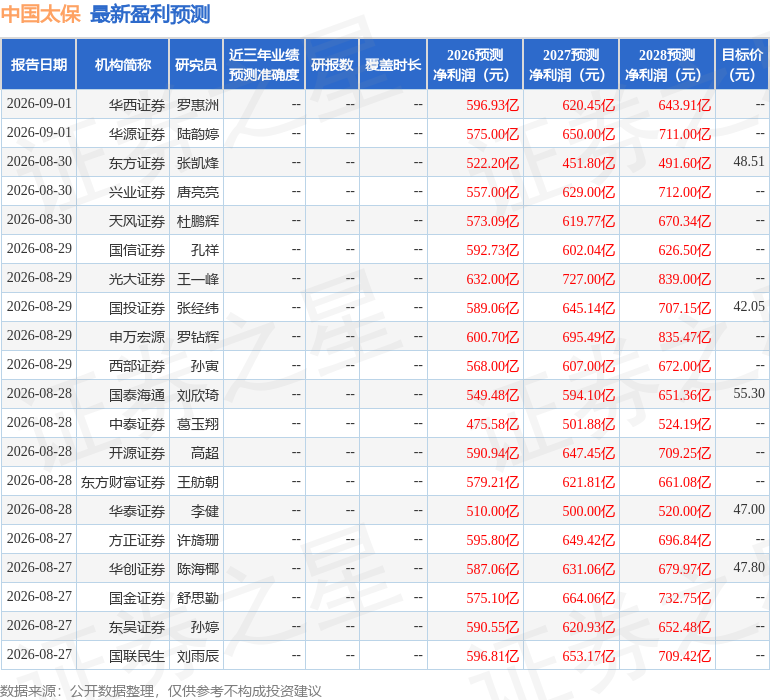
该股最近90天内共有22家机构给出评级,买入评级19家,增持评级3家;过去90天内机构目标均价为50.58。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-29
证星研报解读
2026-10-29
证星研报解读
2026-10-29
证星研报解读
2026-10-29
证星研报解读
2026-10-29
证星研报解读
2026-10-29
证券之星资讯
2026-10-29
证券之星资讯
2026-10-29
证券之星资讯
2026-10-29




