
来源:证星研报解读
2026-10-29 13:10:15
开源证券股份有限公司黄泽鹏,姚响近期对家家悦进行研究并发布了研究报告《公司信息更新报告:所得税减少改善盈利,调改推进、试水新鲜零食业态》,给予家家悦买入评级。
家家悦(603708)
事件:2026Q3由于所得税费用同比减少,归母净利润同比+40.4%
公司发布三季报:2026Q1-Q3实现营收132.97亿元(-2.1%)、归母净利润2.18亿元(+6.0%),其中2026Q3实现营收43.31亿元(-5.4%)、归母净利润0.32亿元(+40.4%),利润增长主要由于所得税费用同比减少。我们认为,公司持续推进门店调改、商品力建设和精细化运营,毛利率稳步改善,经营质量持续提升。我们维持公司2026-2028年盈利预测不变,预计归母净利润为2.56/3.08/3.60亿元,对应EPS为0.40/0.48/0.56元,当前股价对应PE为22.6/18.7/16.1倍,维持“买入”评级。
综合超市收入小幅增长,综合毛利率稳步提升
分业态看,2026Q1-Q3综合超市/社区生活超市/乡镇超市/其他业态直营门店收入分别为75.49亿元(+1.5%)/31.20亿元(-6.5%)/11.99亿元(-5.4%)/1.75亿元(-20.9%)。分地区看,2026Q1-Q3山东省/省外地区直营门店收入分别为96.57亿元(-3.4%)/23.86亿元(+5.1%)。盈利能力方面,2026Q1-Q3/2026Q3公司毛利率分别为24.3%/24.5%,同比分别+0.4pct/+0.7pct。费用方面,2026Q1-Q3销售/管理/财务费用率分别为18.7%/2.1%/1.0%,同比分别+0.4pct/+0.1pct/持平;2026Q3单季分别为19.9%/2.2%/0.9%,同比分别+0.9pct/+0.1pct/-0.1pct。
门店调改提质,新鲜零食店中店落地
门店端,公司聚焦存量门店提质增效,2026Q3新开直营门店6家,直营店/加盟店分别净开店-9/0家。截至2026Q3公司门店总数1032家,其中直营店886家、加盟店146家;分业态看,综合超市/社区生活超市/乡镇超市/零食店/好惠星折扣店/便利店等其他业态门店分别为251/380/200/117/6/78家。新业态方面,公司旗下“JOY家悦新鲜零食”专区于9月30日亮相、国庆期间开业,在原有商超内设置相对独立的品牌空间,探索“店中店”模式;商品覆盖现烤烘焙、当季炒货、冷压鲜饮等,突出原料新鲜、简单配方和现场制作,拓展新鲜零食消费场景。
风险提示:消费恢复不及预期、市场竞争加剧、同店增长放缓等。
最新盈利预测明细如下:
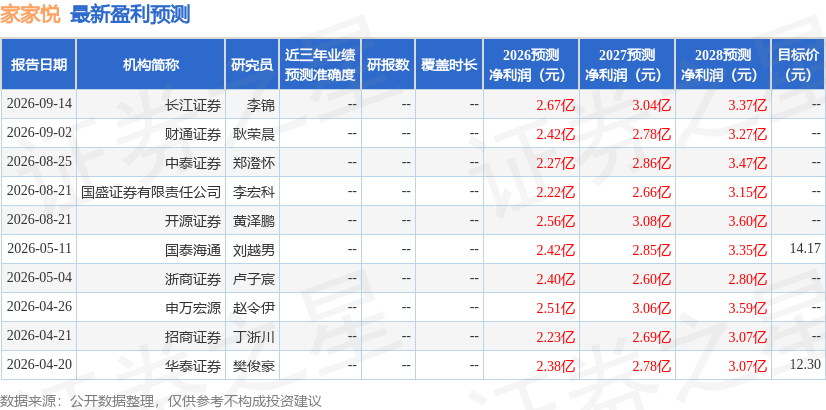
该股最近90天内共有6家机构给出评级,买入评级3家,增持评级3家。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-29
证星研报解读
2026-10-29
证星研报解读
2026-10-29
证星研报解读
2026-10-29
证星研报解读
2026-10-29
证星研报解读
2026-10-29
证券之星资讯
2026-10-29
证券之星资讯
2026-10-29
证券之星资讯
2026-10-28




