
来源:证星机构调研
2026-10-29 08:17:36
证券之星消息,根据市场公开信息及10月28日披露的机构调研信息,长盛基金近期对9家上市公司进行了调研,相关名单如下:
1)新宙邦 (长盛基金管理有限公司参与公司业绩说明会)
调研纪要:2026年前三季度,公司实现营业收入120.65亿元,同比上升82.35%;净利润15.42亿元,同比上升106.19%。电池化学品业务依托一体化优势实现快速增长;电子信息化学品加速创新产品落地;有机氟化学品持续贡献稳健业绩。海德福和湖南福邦进入持续盈利状态。公司拟与宇新股份合资建设年产15万吨高纯电子级溶剂项目。氟化液现有产能约5,500吨,在建3万吨级装置预计明年底试车。海德福因产能释放和成本管控实现盈利,推进5,000吨氟材料项目。石磊氟材料现有3.6万吨六氟磷酸锂产能,年底将达5-6万吨,宜昌基地将新增6万吨。电容化学品在高端应用领域增长较快,全球市场份额高。存货增长因销售增长、新产线投产及备货,减值减少因原材料价格稳定及海德福盈利。
2)浩洋股份 (长盛基金参与公司特定对象调研)
调研纪要:长期来看,下游演艺市场整体仍具备良好的需求基础,为行业发展提供支撑;短期需求可能受到国际贸易、地缘局势等因素扰动。Follow-Me与公司现有业务具有较强的协同效应,主要体现在客户渠道、供应链与制造、产品布局及技术研发等方面。激光光源在光束效果等方面具有差异化优势,随着市场认知提升和应用场景拓展,具备良好的长期发展潜力。展望2027年,随着各项业务调整成效逐步显现及外部环境改善,公司经营态势有望保持稳健发展。公司现阶段将重点做好存量项目的经营改善,同时持续挖掘战略契合的并购机会。
3)新益昌 (长盛基金参与公司特定对象调研&电话会议)
调研纪要:公司在手订单情况良好,半导体业务签单占总体签单额超六成。存货增长源于订单交付量增加,非确收周期影响。设备交付周期约一个季度,确收周期依客户进度而定。半导体业务验收周期与其他业务差异不大。海外客户因性能接近海外龙头且服务灵活而采购,2025年起获国际认可,订单快速增长。国产替代加速,由替代需求、内需扩大与出口增长共同推动。测试分选板块拉低半导体整体毛利率。Micro LED起步早,玻璃基Mini LED进展积极,明年预期乐观。光模块固晶机技术落地,相似度超90%,获台湾客户初步认可,即将获订单。公司为玻璃基客户独家供应商,技术国内领先,应用已2-3年,明年仍是重要产品线。传统LED扩张结束,增长机会在Mini/Micro LED直显与背光。选择台湾客户因是既有客户、高端定位、愿协同验证。归母净利润环比略降因计提坏账,剔除后实际环比增长。两个工业园已投用,产能充足;关键物料自主可控,国际供应商优先保障供应。
4)晶丰明源 (长盛基金管理有限公司参与公司业绩说明会)
调研纪要:公司依托第六代高压BCD-700V自研工艺平台和先进封装工艺,降低单位成本,产品结构优化推动综合毛利率上升。四川易冲并表后实现营业收入7.15亿元,毛利率33.84%,净利润0.84亿元,无线充电芯片保持领先地位,汽车电子新品推进顺利。AC/DC业务受益于产品提价和高附加值产品迁移。高性能计算产品线收入稳中有升,第二代DrMOS和SPS芯片进入MD FP10平台VL。前三季度经营性现金流净额0.58亿元,同比下降60.44%,主因为货款与人员费用增加。前三季度研发投入达5.40亿元,同比增长93.62%。
5)中巨芯 (长盛基金参与公司特定对象调研)
调研纪要:公司的主要产品有电子级硫酸、电子级硝酸、电子级盐酸、电子级氢氟酸等电子湿化学品以及高纯氯气、高纯氯化氢、高纯六氟化钨等电子特种气体。公司今年三季度实现营收12.90亿元,归母净利润约2,400万元。未来通过现有项目陆续建成投产后产能的有效释放、巩固境内市场产品市场占有率以及境外市场的有效开拓等,有望推动业务规模增长。石英材料业务由晶恒希道运营,已收购UK公司100%股权,正引进其生产技术在国内落地并扩产。六氟化钨目前产能为600吨,正推进扩至800吨的内部决策。尽管电子级硫酸行业总体供大于求,但高端产品仍紧缺,公司将依据客户需求扩产。
6)华锐精密 (长盛基金管理有限公司参与公司特定对象调研)
调研纪要:报告期内,公司经营业绩稳步提升。公司2026年前三季度,实现营业收入93,272.51万元,与去年同期相比上升21.03%;实现归属于母公司所有者的净利润31,553.72万元,与去年同期相比上升129.57%。业绩提升主要因产品涨价带动毛利率上升,以及费用管控和规模效应使期间费用率下降。公司采用经销为主、直销为辅的模式,已建立覆盖二十余省市的销售网络,并拓展海外市场。凭借客户粘性和品牌认可,形成市场优势。公司“智加”工业软件已在3C、汽车等行业完成小批量交付,棒材产品处于下游测试阶段,尚未产生收入。“降本增效”项目推出小霸王系列和再制造服务。公司硬质合金数控刀片产量连续多年居国内前三,产品多次获奖。
7)海光信息 (长盛基金参与公司特定对象调研)
调研纪要:2026年前三季度,公司实现营业收入149.55亿元,同比增长57.58%;归母净利润28.47亿元,同比增长45.12%;剔除股份支付后净利润增长76.90%。Q3单季营收58.56亿元,同比增长45.46%。利润增速低于营收增速主要因股份支付费用增加。毛利率环比提升因产品结构优化与成本管控,同比波动属正常经营现象。合同负债下降系完成交付所致,非订单压力。存货含原材料、在产品与产成品,预付账款用于产能与材料锁单。研发费用增长源于新品流片与人才引进。DTK软件栈持续迭代,迁移成本与周期持续改善。公司关注股价波动,强调聚焦主业与信息披露。中长期战略为坚持CPU+DCU双芯协同,做强自主通用算力底座,做大光合生态。布局异构协同,支持多样化算力混合部署。
8)仕佳光子 (长盛基金管理有限公司参与公司特定对象调研&业绩说明会)
调研纪要:公司拟吸收合并全资子公司仕佳研究院,以优化管理架构,整合研发与业务资源。第三季度利润增速高于营收增速,得益于高毛利产品销售占比提升和产品结构优化。100mW CW产品已批量出货,400mW产品小批量交付,相关项目稳步推进。WG相关产品市场需求旺盛,高速WG芯片及光互连组件产能建设按计划推进。应用于CPO的高通道FU产品已小批量出货。存货增长主要因主动备货,光纤光缆连接产品相关存货占比较高,以原材料为主。股权激励对应的股份支付费用将按准则分摊计入成本,2026年第四季度及后续将持续摊销。
9)思瑞浦 (长盛基金参与公司2026年第三季度业绩交流会&在线沟通)
调研纪要:2026年第三季度,公司工业、汽车、通信及消费市场收入均实现环比增长,汽车和通信市场增幅居前,泛通信市场增长主要由光模块等业务带动,汽车市场增长主要得益于多个产品品类放量。公司对2027年继续稳健成长具有信心。2026年第三季度综合毛利率为52.31%,净利率为27.85%,主要得益于收入结构优化和经营杠杆效应,预计2026全年毛利率和净利率较2025年均有提升。中长期将通过平台化发展稳毛利、提盈利。工业市场收入继续增长,无人机、测试测量等领域增速居前;汽车市场收入较快增长,车规产品在三电、车身、辅助驾驶等应用放量。公司已成为光模块领域领先的国产模拟芯片供应商,FE产品应用于400G至1.6T模块,新产品持续布局。产业链供应仍紧张,公司正加强产能储备,提升交付能力以支持2027年增长。
长盛基金成立于1999年,截至目前,资产管理规模(全部公募基金)1273.74亿元;资产管理规模(非货币公募基金)874.1亿元;管理公募基金数151只;旗下公募基金经理27人。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
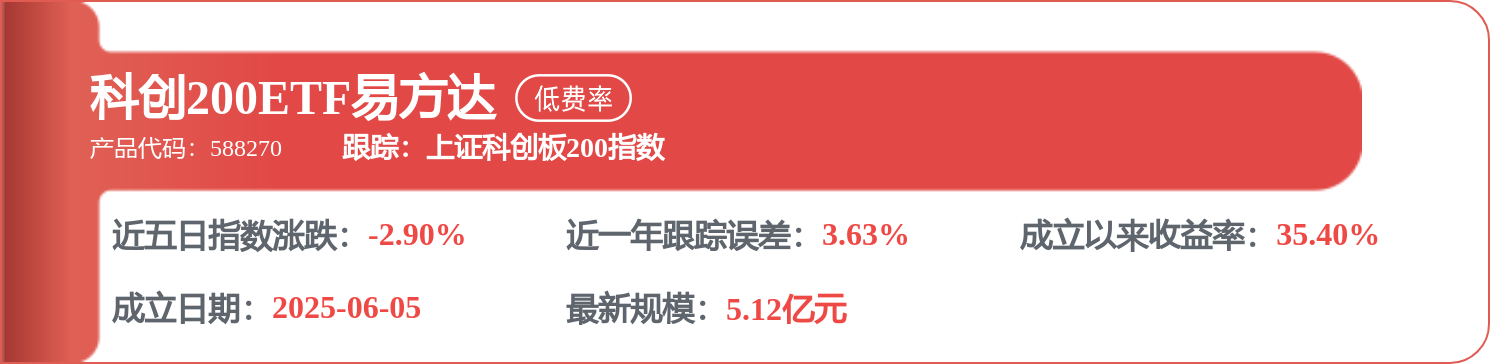
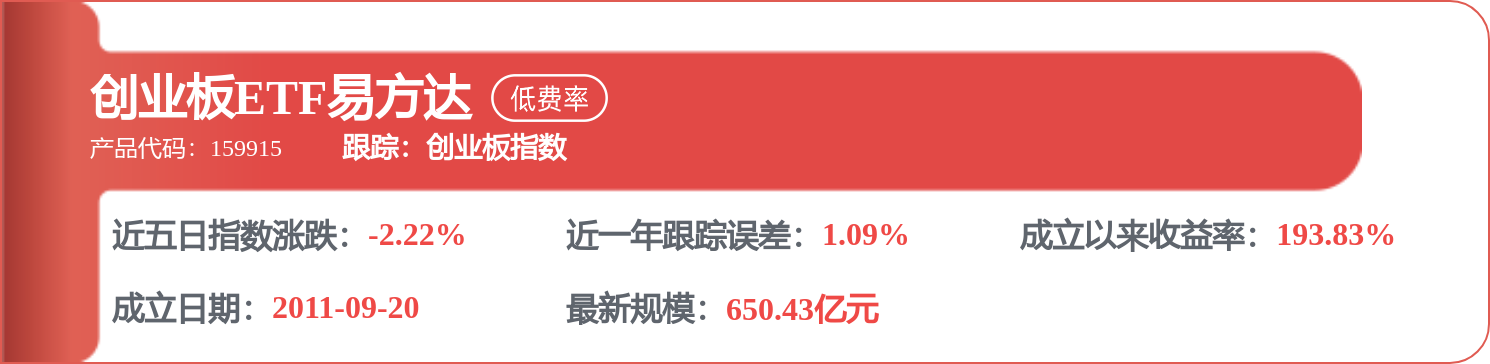
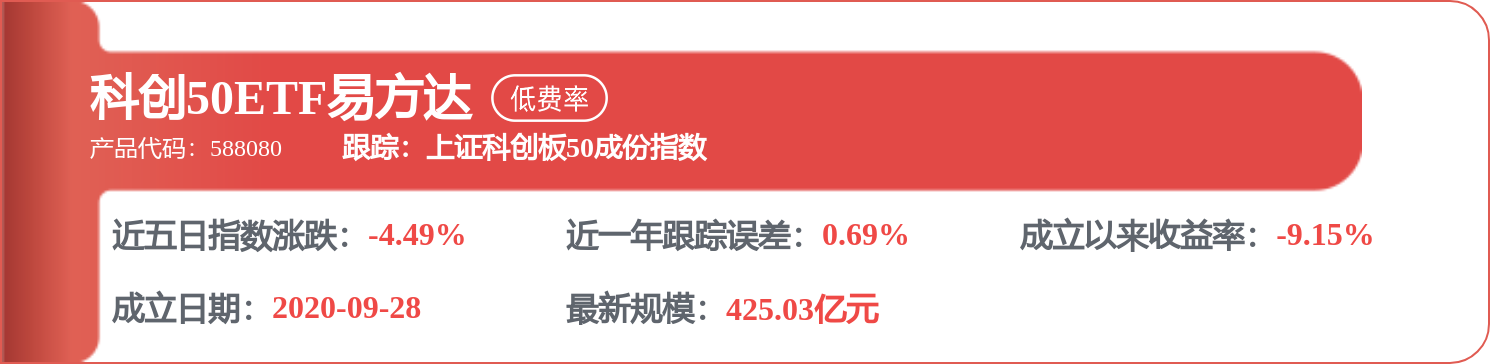
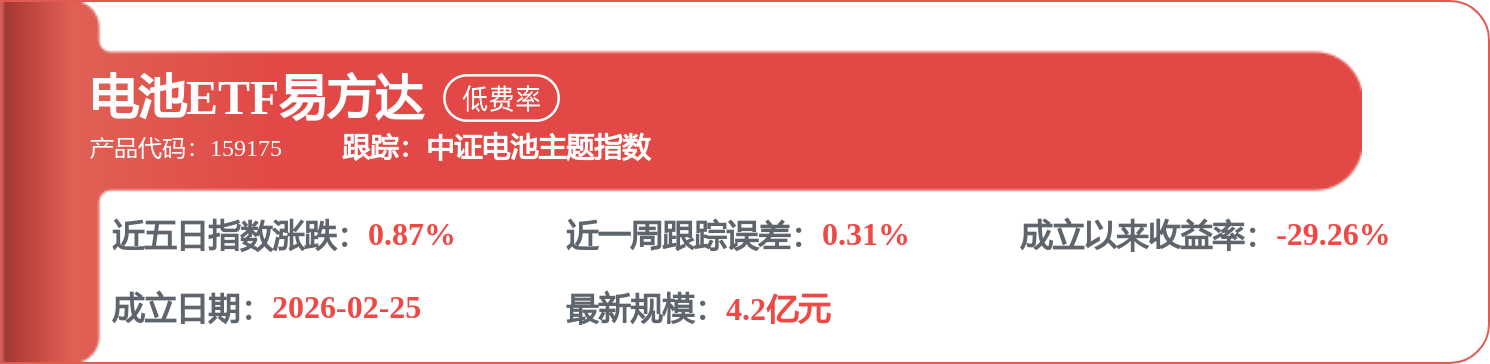
相关 ETF

证星机构调研
2026-10-29
证星机构调研
2026-10-29
证星机构调研
2026-10-29
证星机构调研
2026-10-29
证星机构调研
2026-10-29
证星机构调研
2026-10-29
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28




