
来源:证星公司调研
2026-10-28 22:01:39
证券之星消息,2026年10月28日思瑞浦(688536)发布公告称公司于2026年10月28日接受机构调研,交银施罗德基金、西部利得基金、富荣基金、金鹰基金、平安基金、泓德基金、创金合信基金、易方达基金、富国基金、鹏华基金、远望角投资、银河基金、鹤禧私募、聚鸣投资、瑞士银行、道富环球投资、太平洋资管、人寿保险、工银安盛、人保资产、中国人寿、中诚信托、信达澳亚基金、国投泰康、长盛基金、泉果基金、银华基金、申万菱信基金、华安基金、中银基金参与。
具体内容如下:
问:2026年第三季度各下游市场的增长情况如何?公司如何展望2027年的需求趋势?
答:2026年第三季度,公司工业、汽车、通信及消费四大下游市场收入均实现环比增长。其中,汽车和通信市场增幅居前,工业及消费市场保持稳健增长。泛通信市场增长主要由光模块等业务带动,汽车市场增长主要得益于多个产品品类放量。
目前,主要下游市场需求及订单可见度保持良好,公司对2027年继续稳健成长具有信心,并将持续跟踪市场变化,合理安排经营计划。
问:在上游成本上涨的背景下,公司2026年第三季度毛利率和净利率升的主要原因是什么?如何展望全年及中长期趋势?
答:2026年第三季度,公司综合毛利率为52.31%,同比提升5.71个百分点,环比提升2.26个百分点。毛利率提升主要得益于收入结构优化,数据中心、测试测量等高价值量业务收入增长较快,阶段性对冲了上游成本上涨的影响。第三季度,公司净利率为27.85%,同比提升17.48个百分点,环比提升5.45个百分点,主要得益于毛利率提升及收入规模增长带来的经营杠杆效应。基于目前经营情况,预计2026年全年毛利率和净利率较2025年均有提升。
中长期来看,公司将持续推进平台化发展,增强抗周期能力,争取保持毛利率中枢稳健、逐步提升盈利中枢。主要措施包括扩大业务规模,释放规模效应;把握数据中心等高价值量应用领域的发展机遇,优化业务结构;强化供应链建设,持续推进降本增效。
问:公司第三季度工业和汽车市场业务表现如何?
答:工业和汽车市场是公司长期发展的重要基础,也是持续重点投入的方向。
工业市场方面,2026年第三季度,泛工业市场收入继续环比增长,多数细分领域保持增长,其中无人机、测试测量、工控及楼宇自动化等领域环比增速居前。随着工规产品矩阵持续丰富、市场拓展不断深入,产生销售的产品料号及形成规模收入的客户数量较发展初期明显增加,收入来源更加多元,为业务稳健发展提供了支撑。
汽车市场方面,受益于车规芯片国产替代、量产料号增加及客户导入取得进展,2026年第三季度,汽车市场收入继续保持较快环比增长。公司车规信号链和电源管理产品线持续丰富,接口、DC-DC、驱动、运放等产品逐步放量,带动三电系统、车身控制、辅助驾驶及激光雷达等应用领域收入较快增长。
问:公司光模块业务的最新进展如何?
答:目前,公司已成为光模块领域领先的国产模拟芯片供应商之一。受益于FE等产品在多家客户放量及交付能力逐步提升,公司在该领域的先发优势持续巩固。
产品方面,多款FE产品已应用于400G、800G及1.6T光模块,运放、比较器等产品已实现规模销售。公司已针对NPO/CPO等前沿方向布局FE产品,部分产品已进入头部客户的应用方案设计。面向光模块的负载开关、LDO、DC-DC及逻辑等产品也将逐步量产推出,进一步完善产品组合,提升单模块产品覆盖价值量。
客户方面,公司已与境内外多家光模块客户建立合作,持续拓展重点客户覆盖,多家客户业务同步增长,收入结构进一步多元化。公司将持续推进产品研发、客户拓展及交付能力建设。
问:目前产业链产能供需情况如何?公司为支持2027年业务增长采取了哪些产能保障措施?
答:目前,产业链整体供应仍较紧张。若供需紧张状况持续,不排除上游成本进一步上涨的可能,公司将持续关注相关变化。
通过多方面努力,公司2026年下半年交付规模预计较上半年有所提升。为支持2027年业务增长,公司仍需持续加强产能储备和交付保障,主要措施包括一是在现有核心供应商处争取关键产能支持,并协同新合作方推进新产线的产品磨合及产能爬坡;二是进一步释放12寸自有COT工艺平台及苏州自有测试产能;三是深化与核心合作伙伴的战略协同,完善长期供应链布局,提升运营效率。
随着上述措施逐步落地,公司交付能力有望进一步提升,为业务持续增长提供支持。
思瑞浦(688536)主营业务:从事模拟和数模混合产品研发和销售的集成电路设计企业,公司始终坚持研发高性能、高质量和高可靠性的集成电路产品。
思瑞浦2026年三季报显示,前三季度公司主营收入26.92亿元,同比上升75.87%;归母净利润6.1亿元,同比上升384.33%;扣非净利润5.55亿元,同比上升568.89%;其中2026年第三季度,公司单季度主营收入10.86亿元,同比上升86.77%;单季度归母净利润3.03亿元,同比上升401.54%;单季度扣非净利润2.84亿元,同比上升528.48%;负债率11.9%,投资收益3803.89万元,财务费用-556.71万元,毛利率50.34%。
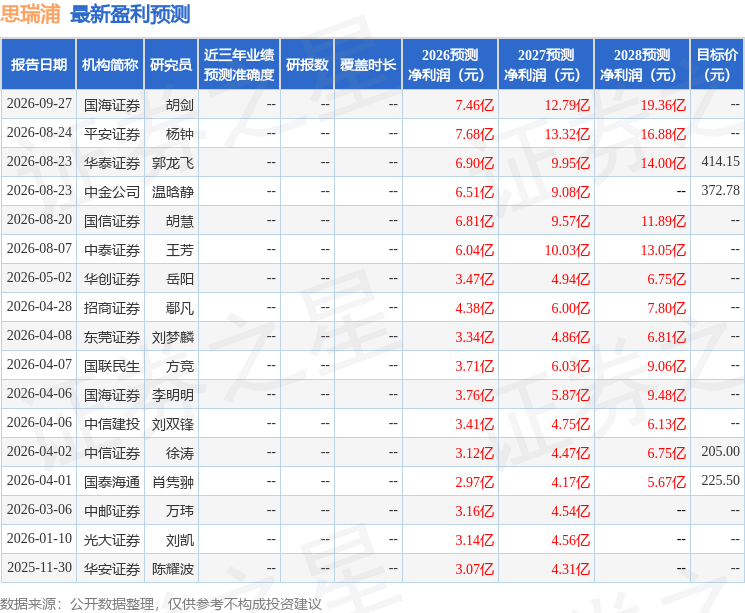
该股最近90天内共有7家机构给出评级,买入评级6家,增持评级1家;过去90天内机构目标均价为393.47。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1.63亿,融资余额减少;融券净流入478.46万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

21世纪经济报道
2026-10-28
中国基金报
2026-10-28
证券时报网
2026-10-28
证券时报网
2026-10-28
证券之星公告
2026-10-28
21世纪经济报道
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28




