
来源:证星公司调研
2026-10-28 20:33:59
证券之星消息,2026年10月28日海光信息(688041)发布公告称中信证券、长盛基金、东方证券、民生加银基金、淡水泉投资、国泰海通证券、天弘基金、长江证券、浙商资管、华福证券、睿策投资、兴业证券、大成基金、华源证券、华泰资产、嘉实基金、国联民生证券、新华资产、景顺长城基金、中信建投基金、混沌投资、国盛证券、华安基金、中欧基金、汇添富基金、国新投资、平安证券于2026年10月23日调研我司。
具体内容如下:
问:请管理层整体解读三季度核心经营情况,报告期的持续增长的原因有哪些?
答:2026年前三季度,公司实现营业收入149.55亿元,同比增长57.58%;实现归属于母公司所有者的净利润28.47亿元,同比增长45.12%;剔除股份支付费用影响后,归属于母公司所有者的净利润35.86亿元,同比增长76.90%。
2026年第三季度单季度实现营业收入58.56亿元,同比增长45.46%;单季归母净利润10.48亿元,同比增长37.90%。受益于国内高端芯片需求攀升,公司CPU与DCU双芯产品持续放量,实现了业绩的快速增长。
问题2前三季度利润增速低于营收增速,主要受哪些因素影响?
表观归母净利润增速低于营收增速,核心原因是本期股份支付费用同比有所增加,对账面利润形成一定扰动;剔除股份支付影响之后,盈利增长弹性明显提升,能够更好反映主营业务真实盈利增长水平。
问题32026Q3毛利率同比下降、环比提升,变化的核心原因是什么?后续毛利率改善有哪些抓手?
三季度毛利率环比提升,主要来自产品结构变化所致,同时上游原材料采购统筹管理、成本管控优化也带来正向贡献。毛利率同比的变化,是阶段性订单结构、不同品类产品交付节奏叠加形成的综合结果,属于经营过程中的正常波动,对公司总体业绩增长的趋势没有影响。长期来看,公司优化毛利率的路径清晰一是持续推进新产品迭代,释放产品价值;二是持续做好成本端精细化管控,优化采购策略、产能排产节奏;三是依托生态成熟度提升,持续拓展高价值行业场景,带动盈利水平稳步向好。
问题4最近两个季度合同负债水平相对偏低,该如何理解这个指标变化,是否反映订单端出现压力?
最近两个季度季度合同负债的减少,主要系公司根据合同约定完成了相关产品的交付。需要说明的是,客户支付预付款并不是公司与客户合作的普遍结算方式,而是部分客户基于特定项目安排支付的预付款;随着相关订单进入交付阶段,公司按协议推进产品交付并确认收入,合同负债相应结转。
问题5能否介绍存货、预付账款结构拆分情况,包含原材料、产成品以及晶圆产能锁单相关的安排?
公司存货主要由原材料、在产品、产成品构成;预付账款主要是面向上游产能、关键原材料的备货及产能锁定相关款项。算力芯片行业需要提前基于中长期市场需求预判开展产能规划与备货布局,合理锁定产能资源,保障后续订单交付的稳定性。
公司在保障供货安全的前提下,持续动态优化库存结构,管控存货规模,加快存货周转,平衡稳定交付和资产周转效率两大目标,持续做好存货减值风险的审慎评估与管理。
问题6研发费用同比增幅较大,除股份支付之外,是否和 DCU 新产品流片相关?新品流片、人员投入分别带来多大影响?
剔除股份支付后,研发费用同比增长是多项持续性投入叠加的结果。一方面,围绕中长期技术布局,持续扩充核心研发团队,引进芯片架构、软硬件协同、编译器、算子开发等方向专业人才,人员相关投入持续增加;另一方面,投入包含新一代DCU、CPU产品的开发支出。相关投入都是面向未来产品迭代与技术竞争力建设的战略性投入,符合公司长期研发投入规划。芯片研发周期长、投入大,公司保持稳定、有序的研发节奏,持续夯实底层技术能力,为后续产品迭代做好储备。
问题7DTK软件栈、算子库、迁移工具适配主流大模型进展如何?客户从CUD迁移的迁移成本、周期有没有改善?
DTK 软件栈、算子库、迁移工具链版本迭代持续推进,对国内主流大模型的适配、性能调优工作有序开展。随着版本持续迭代、算子覆盖度提升、迁移工具智能化能力增强,客户模型迁移的工作量、调优周期、迁移成本整体呈现持续改善趋势。
问题8有投资者关心二级市场股价表现,公司有哪些稳定股价相关举措?
公司关注到近期股价的波动,也理解投资者对市值表现的关切。公司将持续聚焦主业,稳步推进产品研发、市场拓展与生态建设,同时持续严格做好信息披露工作,保持投资者沟通渠道畅通,及时应市场合理关切。
问题9站在中长期视角,公司整体发展战略的核心主线是什么?在生态布局上有怎样的长期目标?
中长期战略核心,是坚持 CPU+DCU 双芯协同,持续做强自主通用算力底座。硬件上持续迭代芯片产品谱系,覆盖从边缘、中端到高端的算力需求;软件上持续完善 DTK 全栈软件栈,降低迁移门槛,提升通用适配能力。
生态层面的长期目标,是持续做大光合开放生态,推动形成标准化、可复用、高兼容的算力平台,吸引更多模型、软件、应用厂商基于海光算力开展开发与落地,让算力底座能够更好承载多样化的I与通用计算需求,支撑国内算力基础设施高质量发展。
问题10当前异构算力成为行业热点,公司在异构协同方向上的布局思路是怎样的?
异构协同是算力产业长期演进的方向,不同算力芯片各有所长,适配不同业务负载。公司布局思路以通用算力底座为核心,秉持开放协同的理念,积极和各类算力主体、平台厂商开展对接兼容,支持异构算力集群的调度、互联与统一管理。
我们不局限于单一硬件的竞争,更看重算力平台的通用性、开放性,通过软件栈层面的适配调度能力,支撑多样化算力混合部署,更好匹配客户复杂的混合负载需求。
海光信息(688041)主营业务:研发、设计和销售应用于服务器、工作站等计算、存储设备中的高端处理器。
海光信息2026年三季报显示,前三季度公司主营收入149.55亿元,同比上升57.58%;归母净利润28.47亿元,同比上升45.12%;扣非净利润25.84亿元,同比上升42.25%;其中2026年第三季度,公司单季度主营收入58.56亿元,同比上升45.46%;单季度归母净利润10.48亿元,同比上升37.9%;单季度扣非净利润9.53亿元,同比上升31.12%;负债率24.97%,投资收益28.38万元,财务费用-8386.97万元,毛利率56.59%。
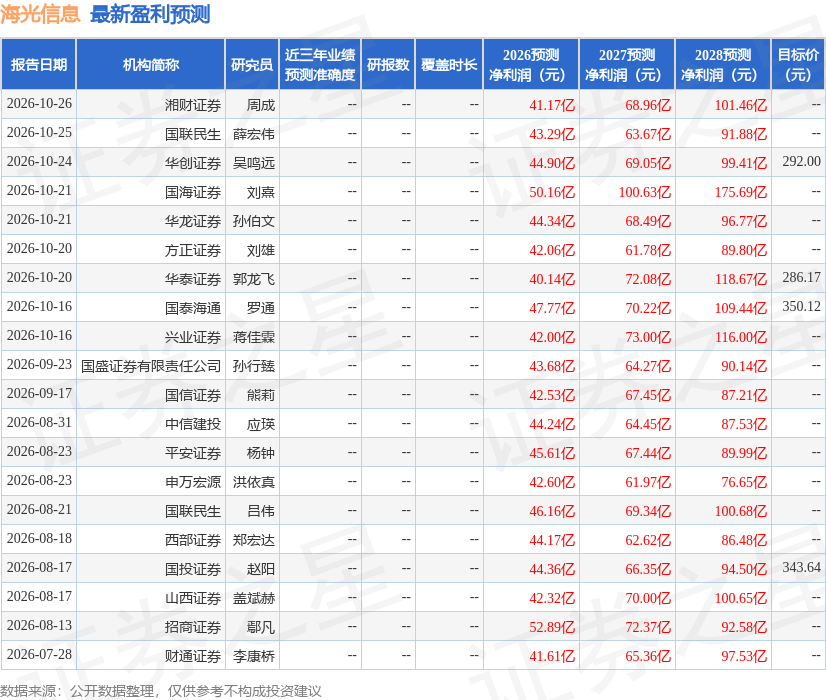
该股最近90天内共有20家机构给出评级,买入评级16家,增持评级4家;过去90天内机构目标均价为354.39。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入6994.45万,融资余额增加;融券净流出2150.4万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-10-28
证星公司调研
2026-10-28
证星公司调研
2026-10-28
21世纪经济报道
2026-10-28
证券时报
2026-10-28
时代财经
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28
证券之星资讯
2026-10-28




