
来源:证星公司调研
2026-10-28 00:01:29
证券之星消息,2026年10月27日博腾股份(300363)发布公告称公司于2026年10月27日接受机构调研,国泰海通证券、华西证券、北京久阳润泉资本管理中心(有限合伙)、开源证券、西安江岳私募基金管理有限公司、鸿运私募基金管理(海南)有限公司、上海易正朗投资管理有限公司、上海嘉世私募基金管理有限公司、国信证券、EastTop Cap、华鑫证券、西部证券、东方证券、红塔红土基金、华源证券、北京富智阳光投资管理有限公司、中信期货、上海国理投资有限公司、深圳市尚诚资产管理有限责任公司、华泰证券、宁波思昊振东投资管理合伙企业(有限合伙)、湘财证券、国联民生证券、招商基金、上海合道资产管理有限公司、博远基金、苏州景千投资管理有限公司、中金公司、平安证券、中泰证券、国盛证券、中信建投证券、山西证券参与。
具体内容如下:
问:今年公司的毛利率持续修复,请管理层拆解一下背后的原因。
答:前三季度,公司整体毛利率约34%,同比提升近5 个百分点,主要受四方面因素驱动一、主营业务收入增加带来规模效应;二、公司持续开展降本增效工作,内部效率挖潜较多,一方面固定资产和人员投入增速小于收入增速,另一方面开展针对关键项目本身的挖掘,从收益和工时方面进行更加精细化的管理;三、随着业务增加,产能利用率提升;四、公司将资源向高价值、高毛利项目倾斜,这类项目增速相对更高,对整体毛利率拉动效果明显。
问:三季度以来小分子原料药业务新签订单的增长趋势如何?相比上半年,询盘和订单的增长趋势如何?结合在手订单情况及交付节奏,请展望一下明年收入。
答:截至三季度末,公司小分子原料药在手订单维持增长态势。根据在手订单情况,公司预计第四季度收入同比增速将提升至20%-30%。如果第四季度订单能够稳住增长,我们对明年也是充满信心的。由于公司未对订单具体数据进行披露,无法做量化披露。
问:新分子业务订单趋势、交付节奏以及产能投入规划如何?
答:新分子业务近两年仍处于打基础和积极争取订单的过程。分业务来看多肽方面,公司主要在液相多肽技术上进行投入,目前正大力投入资源进行相关技术开发,固相多肽产能相对受限;寡核苷酸方面,上半年市场需求量相对不多,三季度以来订单有增长;Payload Linker 方面,市场需求相对比较旺盛,公司正在建设第二条 Payload Linker 产线,未来希望除了承接国内业务外,能更多承接海外业务,目前已有客户项目正在探讨中;抗体与 DC(大分子)方面,目前市场竞争相对较大,公司正在积极拓展早期业务以实现项目引流。结合在手订单情况,公司预计全年新分子业务将实现正增长。
问:斯洛文尼亚项目在第二季度计资产减值准备的基础上,是否还有进一步计的情况?
答:如公司前期披露,我们已在第二季度就终止斯洛文尼亚项目计提相关资产减值准备,未来不存在进一步计提的情况。
问:公司整体 CAPEX 情况及产能情况?
答:公司近几年对 CPEX 控制相对较紧,除局部改造和小幅产能增加外,没有大的车间建设。今年,公司启动了湖北工厂702车间改造建设,预计明年下半年投入使用。目前,公司正在基于新一轮三年战略规划测算产能需求缺口,具体方案和策略尚未完全确定。
问:公司细胞与基因治疗业务的盈利预期和商业化项目落地情况如何?
答:CGT 业务自2024年以来一直处于收入不断上升、利润持续减亏的态势。今年前三季度实现收入同比增长107%,虽然当前仍处于亏损状态,但较去年仍保持减亏趋势。从订单来看,海外订单增速比预期更高,国内市场仍受国内融资环境影响。我们希望 CGT 业务保持持续减亏趋势,争取在2028年实现盈亏平衡。
商业化项目方面,公司在三季度已经取得了国内第一个细胞产品的 C 证,目前正在积极准备后续的动态核查工作,动态核查时间预计在明年上半年,动态核查完成后通常半年之内产品可以获批,并正式进入商业化阶段。此外,第二个项目是一个病毒项目,目前正在开展工艺验证之前的工艺表征相关工作。同时,目前还有多个临床阶段的 CGT 项目在开展中,预计在2 到3年内逐步进入后期。
问:从近期参加国际大型行业会议来看,行业情况如何?
答:近期观察到的行业特征主要有三点第一,从中美地缘政治引发的全球供应链偏好来看,目前已经相对稳定。无论是早期业务还是后期业务,哪些适合中国做、哪些可能倾向于在欧美,这个趋势已基本稳定;第二,一个新的趋势与美国关税及药品价格政策相关,即美国市场客户倾向于在美国单独建立供应链,这主要针对商业化品种,对临床阶段业务没有影响,同时,主要针对制剂和 PI,对中间体也没有影响;第三,传统的化学小分子领域有不少新的增长点,包括蛋白降解剂、偶联以及环肽等。环肽偏化学,与小分子的生产工艺几乎一样,对化学产能需求增长的拉动比较明显,进一步纠正了“传统化学小分子增速会下降”的预期。除此之外,中国创新药发展非常瞩目,全球制药行业也在进一步拥抱和接受中国生态,中国市场被视为最重要的增长市场。
问:公司如何看 AI 大模型公司、AI 制药企业对未来公司业务的增量贡献?在实验室自动化基础设施及生产制造端,我们的布局情况?
答:公司对 I for Science 领域非常关注。从当前来看,I for Science 可能主要对药物发现(discovery)阶段的影响更大,市面上有较多公司专门做发现阶段的 I 相关服务,也有不少公司通过 IDD 方式开发新的产线后对外授权。公司目前没有discovery 业务,但有在积极研判 IDD 对后端工艺开发的影响。从 CMC 角度,公司这两年积极拥抱 I,将 I 应用到 CMC 的各个领域。目前在开展的两个主要项目一个是智能实验室项目,以 I 为底座,嵌入到实验设计、实验开展、数据分析报告、参数推荐等全过程中。公司在2021年至2023年期间在数字化方面投入了相当大的力量,数字化基础较好,现在正在将 I 工具嵌入到数字化的管理软件和日常流程中。部分应用如实验报告处理、I 智能翻译等已经得到初步应用,智能实验的计划是用1 到2 年时间将 I 嵌入到整个研发方面;第二个是 I 在生产体系中的应用,包括从排产开始及生产过程中的 I 辅助,复杂度比实验室更高,公司计划在 I 智能实验室项目取得进展并积累经验后,再推进 I 在生产中的全面应用。
问:公司2027年的战略重心在哪些领域?
答:首先还是加强主营业务,主要有三个方面第一,进一步扩大和加深与所有跨国公司的合作;第二,加强早期业务,提升竞争力,尽早介入所有分子直至商业化阶段;第三,加强 I在生产中的应用,建立 I 生产模型,使生产变得高效、可靠、合规。除了主营业务以外,重点抓住多肽液相领域和 CGT 的突破机会。
问:公司对早期业务的规划和期望是什么?预期何时可以体现在业务增长上?
答:0早期业务是公司主营业务投入的重点方向,主要指 IND 及以前的阶段,从 PCC(Preclinical Candidate)到甚至 PPCC(Pre-PCC)阶段。拓展早期业务的主要目的更多是为未来进入临床2期、3期乃至商业化提供项目引流。早期业务竞争相对激烈,其所需要的能力要求、灵活性和生产模式与后期业务不一样。公司从2019年开始做探索,这些年已有比较好的积累,但公司仍需进一步加大投入以争取更多市场份额。早期业务对收入有一定的直接贡献,但短期内对收入大盘的影响可能不会那么明显,它的贡献需要看更长周期和战略意义。
博腾股份(300363)主营业务:小分子原料药业务,小分子制剂业务,基因细胞治疗业务,新分子业务。
博腾股份2026年三季报显示,前三季度公司主营收入27.65亿元,同比上升8.66%;归母净利润-1.12亿元,同比下降240.33%;扣非净利润-1.51亿元,同比下降381.43%;其中2026年第三季度,公司单季度主营收入9.75亿元,同比上升5.56%;单季度归母净利润1.12亿元,同比上升112.0%;单季度扣非净利润9576.41万元,同比上升102.65%;负债率35.78%,投资收益842.41万元,财务费用2936.16万元,毛利率33.54%。
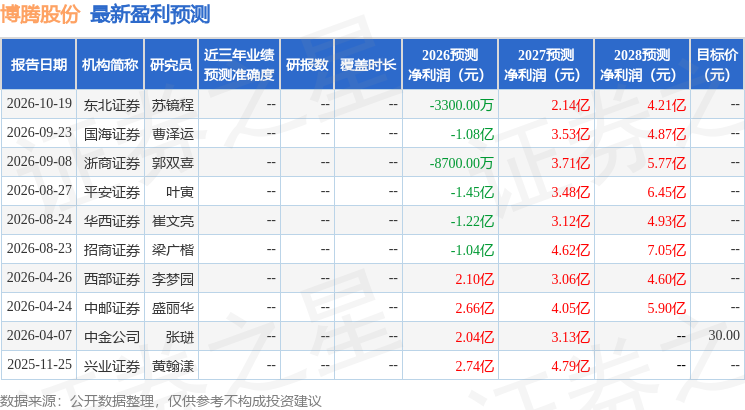
该股最近90天内共有8家机构给出评级,买入评级6家,增持评级2家;过去90天内机构目标均价为30.0。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出6786.18万,融资余额减少;融券净流入194.91万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-10-28
证星公司调研
2026-10-28
证星公司调研
2026-10-27
证星公司调研
2026-10-27
证星公司调研
2026-10-27
证星公司调研
2026-10-27
证券之星资讯
2026-10-27
证券之星资讯
2026-10-27
证券之星资讯
2026-10-27




