
来源:证星公司调研
2026-10-27 23:01:13
证券之星消息,2026年10月27日军信股份(301109)发布公告称公司于2026年10月27日召开业绩说明会,广发证券股份有限公司、兴业证券股份有限公司、上海国际信托有限公司、南方基金管理股份有限公司、交银施罗德基金管理有限公司、嘉实基金管理有限公司、泰信基金管理有限公司、信达澳亚基金管理有限公司、华润元大基金管理有限公司、太平资产管理有限公司、中英人寿保险有限公司、东吴证券股份有限公司、华安基金管理有限公司、华宝基金管理有限公司、国联基金管理有限公司、兴业基金管理有限公司、上银基金管理有限公司、富国基金管理有限公司、民生加银基金管理有限公司、华夏理财有限责任公司、建信基金管理有限责任公司、幸福人寿保险股份有限公司、长江证券股份有限公司、华泰证券股份有限公司、摩根士丹利基金管理(中国)有限公司、上海泽升投资管理有限公司、兴证全球基金管理有限公司、山西证券股份有限公司、上海高毅资产管理合伙企业(有限合伙)、申万菱信基金管理有限公司、国投瑞银基金管理有限公司、财通证券资产管理有限公司、海富通基金管理有限公司、中国国际金融股份有限公司、华泰证券(上海)资产管理有限公司、汇丰晋信基金管理有限公司、上海常春藤私募基金管理有限公司、北京国有资本运营管理有限公司、杭州遂玖私募基金管理有限公司、中信证券股份有限公司、宝盈基金管理有限公司、青骊投资管理(上海)有限公司、百年保险资产管理有限责任公司、国元证券股份有限公司、银河基金管理有限公司、北京博润银泰投资管理有限公司、西安敦成私募基金管理有限公司、泰康资产管理有限责任公司、深圳市鲲鹏恒隆投资有限公司、上海邦正投资集团有限公司、珠海德若私募基金管理有限公司、中银基金管理有限公司、中邮保险资产管理有限公司、成都翰聚私募基金管理有限公司、红思客资产管理(北京)有限责任公司、华商基金管理有限公司、华创证券有限责任公司、上海勤远私募基金管理中心(有限合伙)、汇添富基金管理股份有限公司、万家基金管理有限公司、工银瑞信基金管理有限公司、华鑫证券有限责任公司、上海歌汝私募基金管理有限公司、广州市乾元资产管理有限公司、北京煜诚私募基金管理有限公司、创金合信基金管理有限公司、平安基金管理有限公司、开源证券股份有限公司参与。
具体内容如下:
问:前三季度公司业绩继续保持稳健增长且第三季度单季业绩增速快于上半年的原因是什么?
答:2026 年前三季度,公司实现营业收入 24.25 亿元,同比增长12.11%;归母净利润 6.53 亿元,同比增长 7.83%。第三季度单季实现营业收入8.67亿元,同比增长26.48%;归母净利润2.25亿元,同比增长 9.68%,业绩增速快于上半年。主要原因一是垃圾处理量、上网电量持续增长。特别是长沙地区垃圾处理量增速明显,处置规模增加带动收入提速;二是运营效率持续提高。公司垃圾焚烧发电项目平均吨垃圾上网电量持续提升,工业级混合油提油率超 7%,均居行业领先水平;三是海外比什凯克垃圾科技处置一期项目稳定运营,贡献业绩增量。
问:公司从事绿电直连和算电协同业务有哪些优势?
答:国家发改委相关政策明确绿电直连电源范围包含生物质发电,
公司从事的垃圾焚烧发电业务归类为生物质发电,属于政策范围,同时政策明确提出“优先支持算力设施等新兴产业和未来产业开展绿电直连”。公司从事绿电直连和算电协同业务具有如下优势(1)绿电属性优势。生活垃圾焚烧发电项目所发电力是可再生能源,属于绿色电力概念,实施算电协同项目符合当前国家绿电直连及算力政策导向。(2)规模优势。公司长沙黑麋峰环保园区是国内规模最大、标准最高的综合性环保产业园之一,生活垃圾日处理能力可达 10000 吨,年上网绿电超 14 亿度,吨垃圾上网电量超 450 度,年利用小时数超 7500 小时,远超风、光等间歇性绿电,绿电供应持续稳定。(3)区位优势。公司垃圾焚烧项目多位于城市边缘,具备配套建设算力中心的设施条件,可有效满足实时数据处理需求。(4)能耗优势。垃圾焚烧项目可以利用废热结合溴化锂制冷与液冷技术,进一步降低算力中心能效比(PUE),提升综合效能。(5)战略协同优势。公司已与长沙数字集团(市管科技类国有企业,具备市级数字资源和一级平台优势,肩负引领和统筹数字长沙建设运营职能)签订战略合作协议,将利用双方优势,致力打造具有标杆示范作用的“垃圾焚烧发电+绿色算力中心”项目。
问:公司吨垃圾上网电量领先行业的原因?是否还有升空间?
答:主要原因如下(1)公司垃圾焚烧发电项目的焚烧炉、垃圾吊、汽轮发电机和余热锅炉等主设备均采用国际国内先进设备,确保了运营的稳定性和安全性,为保持良好的发电效率奠定了良好基础。(2)公司通过技术改造及创新措施持续提升吨垃圾上网电量,如发电机组扩容改造、提高垃圾燃烧稳定性、低氮燃烧(VLN)技术以及自动化生产控制等。(3)公司收购仁和环境后,通过加强与前端垃圾转运环节的协同,对垃圾坑进行精细化管理,保证了入炉垃圾的高热值。(4)公司运营的垃圾焚烧发电项目规模效应明显,有利于项目整体运营效率的提升。公司认为通过设备优化、技术创新等措施,预计吨垃圾上网电量具有进一步的提升空间。
问:公司前三季度垃圾处理量增长情况如何?长沙区域表现?
答:前三季度公司生活垃圾处理量同比增长 16.35%,上网电量同比增长 18.50%,处置规模与发电效率实现双向提升。垃圾处理量增量主要来自两方面一是海外比什凯克垃圾科技处置一期项目投产并表带来增量;二是国内长沙项目垃圾处理量稳步增长,今年前三季度长沙区域垃圾处理量同比增长超 6%。长沙黑麋峰环保产业园区(包含垃圾焚烧发电、污泥处置、渗滤液处理等项目)和洪山园区(包含垃圾中转、餐厨垃圾处理项目)持续发挥规模协同处置优势,是公司业绩增长的坚实基本盘。
问:公司海外项目运营情况及后续投建计划?
答:目前公司国内外在建及筹建环保能源项目的固废处理能力达
12000 吨/日(其中中亚地区达 8000 吨/日),是中亚地区固废处理市场占有率第一的企业。已投运的比什凯克市垃圾科技处置发电项目运营稳定,预计未来几年奥什、伊塞克湖、阿拉木图等新项目将陆续建成投产,将为公司中长期业绩增长提供有力支撑。
问:公司应收账款回款情况如何?
答:公司主要客户为地方政府和属地电网企业。公司运营的环保绿色能源项目属于区域重要民生基础设施,且大多位于国内省会城市,中亚国家首都或其大中城市,地方政府按特许经营合同支付固废处置服务费,电网企业按购售电协议支付电费,所付款项属于保障城市运行的公共支出,支付具备合同与法律保障,整体风险可控。当前,国务院和地方政府高度重视拖欠企业账款的清理工作,随着国家化债政策落地实施,应收账款情况预计将逐步改善。公司将密切跟踪政策落地,积极对接主管部门,强化款管理工作。
问:公司长沙一期项目国补回款及二期项目国补进展情况如何?
答:公司长沙垃圾焚烧一期项目(简称“一期项目”)按照政策规定享受国家可再生能源电价补贴(以下简称“国补”),截至三季度末,今年一期项目已累计获得国补约 6100 万元。长沙垃圾焚烧二期项目(简称“二期项目”)如成功纳入国补清单,将一次性确认自 2021 年投运以来应享受的历史年度国补收入。
问:公司分红政策如何?能否保持持续性?
答:公司始终坚持持续、稳定、高水平的现金分红政策,连续三年平均派息率保持在 70%以上,制定的长期分红规划明确承诺每年现金分红不低于当年归母净利润的 50%。公司将在盈利和现金流允许的前提下,统筹考虑国内外在建项目资本开支需求,以稳定的现金分红政策为投资者提供可预期的报愿景。
问:公司餐厨垃圾与 UCO 业务的竞争优势以及扩改规划?
答:公司长沙餐厨垃圾项目设计处理能力 1200 吨/天,是国内单体规模最大餐厨处理设施之一,公司工业级混合油年销售量约 3万吨,市生态环境局等部门已同意公司长沙餐厨垃圾项目通过升级扩改将处理能力提升至 1560 吨/天。公司已建成覆盖长沙主城区、浏阳、宁乡的完整餐厨垃圾收运体系,原料品质稳定、供给充沛,公司餐厨处理技术及生产工艺成熟,提油率超 7%,可通过设备技改、流程优化进一步挖掘工业级混合油产能与提油率潜力。此外,湖南各地饮食习惯相近、餐厨资源储量丰富,依托上市公司资金、技术、品牌、管理优势,后续具备持续向外拓展收运半径、整合区域餐厨资源的潜力。
问:公司中长期发展规划是什么?
答:(1)国内业务立足湖南,持续巩固长沙黑麋峰环保产业园综合协同处置优势,做大固废处置规模,持续提升吨垃圾发电量,深挖餐厨垃圾 UCO(工业级混合油)业务潜力;(2)海外业务抢抓中亚地区绿色产业发展机遇,深耕哈萨克斯坦、吉尔吉斯斯坦等中亚国家,分期分批实施绿色环保能源项目;(3)绿色能源业务积极拓展绿电直连、绿证交易、零碳园区、蒸汽外供等场景和业务,优化能源收益结构。利用当前全球人工智能发展和绿色低碳产业发展的有利契机,通过“建设+运营”的轻资产模式拓展更多绿色能源项目。未来,公司坚持聚焦主业,持续依规做好经营管理,保持各项目安全稳定运行;坚持技术创新,不断提升项目运营效率;积极开拓市场,通过持续稳定的业绩支撑公司高质量发展。
军信股份(301109)主营业务:垃圾焚烧发电、生活垃圾中转及配套污水处理、餐厨垃圾无害化处理及资源化利用、污泥处置、渗沥液(污水)处理、飞灰处理处置及检验培训业务等。
军信股份2026年三季报显示,前三季度公司主营收入24.25亿元,同比上升12.11%;归母净利润6.53亿元,同比上升7.83%;扣非净利润6.23亿元,同比上升6.62%;其中2026年第三季度,公司单季度主营收入8.67亿元,同比上升26.48%;单季度归母净利润2.25亿元,同比上升9.68%;单季度扣非净利润2.22亿元,同比上升11.94%;负债率36.64%,投资收益1861.12万元,财务费用1.06亿元,毛利率56.04%。
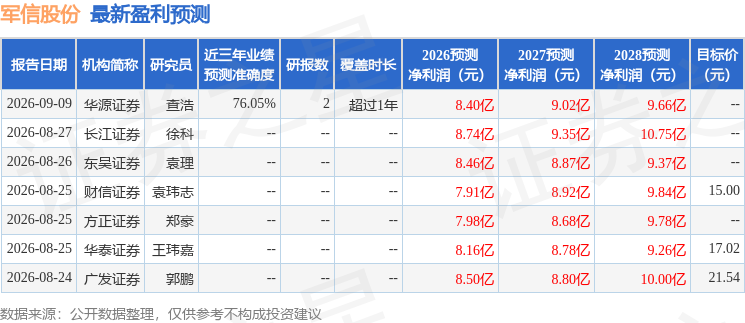
该股最近90天内共有6家机构给出评级,买入评级5家,增持评级1家;过去90天内机构目标均价为19.28。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入886.63万,融资余额增加;融券净流入60.62万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-10-28
证星公司调研
2026-10-28
证星公司调研
2026-10-28
证星公司调研
2026-10-27
证星公司调研
2026-10-27
证星公司调研
2026-10-27
证券之星资讯
2026-10-27
证券之星资讯
2026-10-27
证券之星资讯
2026-10-27




