
来源:证星公司调研
2026-10-28 00:01:24
证券之星消息,2026年10月27日迈克生物(300463)发布公告称公司于2026年10月27日召开分析师会议,中信建投证券、中金岭南、花旗医药、国联民生、国泰海通、国信证券、南方基金、国投证券、其他70家机构参与。
具体内容如下:
问:请对单三季度各业务板块的增长情况进行一个拆分,以及到三季度来看行业整体情况是否有所好转。
答:2026年第三季度,公司自主产品中生化、免疫、临检的收入变化分别是-12.3%、18.1%、19.3%,在生化的收入方面仍然是承压的状态,但免疫和临检的收入变动已经正;从测试量来看,生化增长 2.4%,免疫增长 19.8%,临检增长 13.6%,三个业务板块的测试量整体都已经实现正增长。
近期主要的国内 IVD 厂家做的一些数据分享显示市场端感觉已经企稳,从公司接触来看,市场端确实在触底,但从医院等客户端来看暂时还没有观察到较大好转的迹象,医院端的检验收入目前还未出现改善情况。一些品牌在销售额上呈现的增长,可能来源于进口品牌和非上市品牌在市场份额上面的下降,一些品牌经过市场竞争和销售策略、思路的调整,带来的市场格局的两级分化。
问:从单三季度的拆分来看,免疫发光增长比较明显,请原因是什么?
答:这个更多体现在智慧化实验室带来所有平台试剂产品的增长,以前免疫发光项目更多的是单项或者某些特殊项目的开展为主,但随着公司智慧化实验室的交付和使用,会推动全品类试剂产品的进入和置换,包括免疫发光所有的试剂种类、临检试剂等。
问:第三季度毛利率同比升较多,主要原因是什么?未来各项费用率预计会在什么水平?
答:从第三季度毛利率来看,同比提高 3.8 个百分点,主要原因是公司自主仪器销售毛利率的提升,以及代理产品相较于去年同期占比下降带来的结构性变化影响。
从费用层面来看,销售费用、管理费用、研发费用、财务费用这四大费用,预计基本维持在现有水平,比如在销售费用和管理费用的正常开支上不会有太大的变动,对销售费用主要的影响还是来自于智慧化实验室的市场投资带来的折旧增加,当然这部分投资也会带来相应的试剂销售的增长;对管理费用主要的影响来自于公司天府国际生物城园区投入使用后新增产生的运营费用和固定资产折旧;在研发费用上基本保持较为稳定的投入,公司也会在智慧化实验室的深化运用和全面拓展等方面适当新增部分投入;对财务费用的影响主要来源于生物城园区建设项目贷款自本年开始由资本化转为费用化,以及人民币对美元的汇率变动带来的汇兑损失,这部分风险公司也在采取相应的风险控制工具进行管理。
整体来看,四大费用的波动预计保持在现有的水平上,或者略有增长。随着公司智慧化实验室的增量提升,费用的占比预计会呈现基本持平或陆续下降的态势。
问:关于行业政策,主要是发光的集采推进,以及《检验类医疗服务价格项目立项指南(试行)》的执行目前到什么阶段了,对客单价的影响是怎样?
答:目前来看,集采政策在生化、免疫上面已经开展得比较充分,且目前也没有观测到继续集采的迹象;检验服务价格立项指南从目前已公布的 4个价区的标准来看,常规项目还是比较平稳的,但不排除部分项目可能在部分区域会有调整,目前来看对客单价的影响还是比较有限。
问:检验价格立项指南也给了数字 PCR单独的收费,目前我们数字 PCR的销售情况如何,明年会带来一些增量吗?阿尔茨海默病等新项目的进展如何?
答:目前公司的数字 PCR的应用还是集中在科研市场,受制于注册证还未取得的原因,还没有在终端市场产生试剂收入,公司也在加速注册证的获取;关于阿尔茨海默病等新项目,目前公司已经取得 3项注册证,公司今年也在大力推进其他项目的获证,预计最终将取得 10 个左右的注册证,目前阿尔茨海默病还属于是联检的状态,需要拥有较完整的检测组合来推动市场的销售工作,目前暂时还未形成收入,但阿尔茨海默病检测本身还是属于比较有期待的。
问:关于生化集采,从 2022年开始已经执行了几年了,从今年来看增长还是比较有压力的,这个是因为行业在收缩还是因为套餐解绑等原因呢?生化检测板块什么时候能企稳呢?免疫发光的第二轮报量?
答:生化集采确实已经过了第一个周期了,目前来看包括江西省、还有其他省区并没有提起关于生化二次报量的工作,从目前情况来看,生化集采不会再有太多的进一步政策带来的影响了。那么对于生化检测这个板块确实是承压的,一方面体现在客单价处于特别低的水平,另一个重要的影响就是套餐解绑,特别是一些高价值项目的明显下滑。
目前没有收到关于免疫发光的第二轮报量的信息,但从免疫发光检测本身的封闭系统来分析,一般来说集采结束之后也很难重新去切换体系,大概率不会重新配套体系。
问:三季度免疫试剂传染病、肿瘤、甲功几大类的占比和增速情况如何?
答:总体来看,传染病、肿标、甲功占免疫销售收入约 55%,其中前三季度测试数方面,传染病增长 3%,甲功增长 16%,肿标增长 7%。从收入方面来看,传染病、肿标、甲功受到降价影响收入均呈现下降,但其他比如心肌、炎症、激素等病种相应的收入都是呈现增长的。
问:未来海外收入的整体增长目标,具体的海外市场战略,分区域的情况?
答:海外销售这两年整体增长是比较确定的,现阶段海外业务主要依托单机仪器以及配套试剂的销售,同时,公司加大了在重点市场的渠道建设、产品注册以及终端客户拓展等方面的力度。从增长预期来看,公司海外销售全年目标有望保持 30%的增长,随着产品注册逐步完成、产品组合不断完善和市场拓展条件逐步成熟,公司希望推动海外收入增长向年均约50%的目标迈进,从市场结构来看,目前公司海外收入主要来自南亚、中东、北非和独联体等地区,虽然公司目前以单机和配套试剂销售为基础,但随着国内厂家海外市场竞争加剧,公司对于部分区域会根据市场需求逐步向智慧化实验室解决方案推广转型,例如欧盟市场,公司已经在做智慧化产品的规划,不断升级产品组合,相关产品需要分阶段完成注册和市场准入,预计全部相关产品注册齐备需要到 2028 年至 2029 年,届时公司将具备更加完整的产品组合。除此以外,公司将加强国际销售团队建设,提升国际销售、市场推广以及售后团队的能力。
问:前三季度发光主要机型的拆分?国内和海外分别是多少?国内装机是否已经饱和?
答:前三季度免疫仪器总体出库 1,125台,其中高速仪器(i3000、i6000)出库 294台,其中国内 263台、海外 31台,低速仪器(i800、i1000)出库831台,其中国内 52台、海外 779台。目前免疫发光进口品牌占有率还是比较高的,特别是一些高级别医院,未来将会有大量的市场机会来自于国产替代,近年来高级别医院使用国产品牌设备主打的情况也越来越常见。三、未来与展望
2026 年前三季度,公司自主产品收入同比增长 5.23%,第三季度收入同比、环比均有所改善,公司增量市场的拓展有比较积极的变化。虽然试剂销售价格压力仍然存在,但随着销售体系调整逐步推进、智慧化实验室的持续交付启用,我们对自主产品销售逐步企稳保持信心。全年业绩仍需结合第四季度实际经营情况综合判断。
展望 2027年,我们希望在自主产品销售企稳的基础上,进一步推动海外业务增长,并立足于通过智慧化实验室解决方案带动仪器和试剂销售协同发展,逐步改善整体盈利能力。
总体而言,公司正努力推动经营从调整期向质量提升阶段过渡,后续将更加重视存量业务的平稳与增量业务发展的协同,努力使公司各项投入逐步转化为可持续的经营报。随着智慧化实验室的持续推进,我们对 2027年的经营改善有信心。
迈克生物(300463)主营业务:专注于体外诊断产品的研发、生产、销售和相关服务,坚持以自主研发为主、以客户需求为导向、以满足临床应用为己任,以专业化产品和优质的服务为医学实验室提供整体解决方案。
迈克生物2026年三季报显示,前三季度公司主营收入16.13亿元,同比上升0.29%;归母净利润4005.34万元,同比上升7.95%;扣非净利润5082.99万元,同比下降20.96%;其中2026年第三季度,公司单季度主营收入5.79亿元,同比上升8.57%;单季度归母净利润579.64万元,同比上升89.37%;单季度扣非净利润1788.91万元,同比上升1330.12%;负债率18.81%,投资收益146.29万元,财务费用2883.49万元,毛利率57.42%。
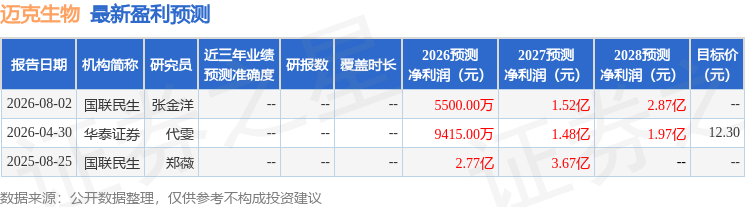
该股最近90天内共有2家机构给出评级,买入评级1家,增持评级1家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1070.72万,融资余额减少;融券净流入66.22万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-10-28
证星公司调研
2026-10-28
证星公司调研
2026-10-27
证星公司调研
2026-10-27
证星公司调研
2026-10-27
证星公司调研
2026-10-27
证券之星资讯
2026-10-27
证券之星资讯
2026-10-27
证券之星资讯
2026-10-27




