
来源:证星研报解读
2026-10-27 12:31:38
开源证券股份有限公司高超,卢崑近期对中信证券进行研究并发布了研究报告《2026年三季报点评:盈利韧性凸显,ROE中枢下沿有望抬升》,给予中信证券买入评级。
中信证券(600030)
单Q3业绩承压,单季度加权ROE年化仍达9.6%
2026单Q3公司营业收入/归母净利润为169/76.8亿元,同比-26.6%/-20.2%,环比-36.3%/-41.5%,低于我们预期,主要受自营投资收益回落拖累,经纪、投行和资管净收入仍保持同比增长。前三季度营收/归母净利润为666/310亿元,同比+18.6%/+32.7%,累计年化加权ROE为13.61%,同比+2.64pct,期末杠杆率(扣客户保证金)4.65倍,环比-0.32倍。考虑Q3公司业绩韧性较强,上修2026年盈利预测,下修2027-2028年市场假设与公司盈利预测,预计2026—2028年归母净利润390、400、444(调前376、416、463)亿元,同比+30%、+3%、+11%,当前股价对应PB为1.2、1.1、1.0倍,对应PE为10.3、10.0、9.0倍。三季度自营收益明显承压,但单季度加权ROE(年化)仍达9.60%,压力测试体现一定盈利韧性,压力情景下ROE下沿或在9%左右,较2024Q1低点的7.5%抬升约20%,估值性价比突出,维持“买入”评级。
经纪、投行、资管单季收入同比增长,投行环比改善
(1)单Q3经纪净收入48.7亿元,同比+7.4%,环比-1.3%;同期市场日均股基成交额2.8万亿元,同比+10%、环比-18%。期末客户保证金6118亿元,同比+20.9%,环比-11.8%。经纪收入保持同比增长,单季环比微降,客户资金规模环比回落。(2)单Q3投行净收入21.0亿元,同比+32.1%,环比+15.8%;A股IPO承销金额122.5亿元,同比+337%,环比+18%。我们测算境外投行收入约7.6亿元,同比+15.4%,环比+24.4%,带来一定支撑。(3)单Q3资管净收入36.8亿元,同比+13.0%,环比+0.2%。华夏基金单季净利润5.81亿元,同比-32.9%,环比-25.6%;期末母公司总AUM为2.86万亿元,同比-4.9%。
自营收益回落,金融资产整体稳定,其他债权投资明显扩表
(1)单Q3自营投资收益(含公允和汇兑,不含联营)39.0亿元,同比-68.6%,环比-72.8%,年化自营收益率1.53%;前三季度自营收益295亿元,同比-0.7%。三季度股市下跌,预计直投跟投、衍生品、权益自营均受影响较大。期末自营金融资产1.00万亿元,环比-3.8%。交易性金融资产/其他权益工具投资/其他债权投资分别为8197/1239/941亿元,环比-6%/+21%/+69%,其他债权投资较二季度末增加385亿元,增长明显。
(2)单Q3利息净收入14.7亿元,同比+169.1%,环比+108.6%,带来一定支撑。期末公司融出资金2117亿元,同比+10.5%,环比-15.7%;单季信用减值净转回约5.18亿元,对盈利亦有支撑。
风险提示:市场交投活跃度下降;公司自营投资收益率不及预期。
最新盈利预测明细如下:
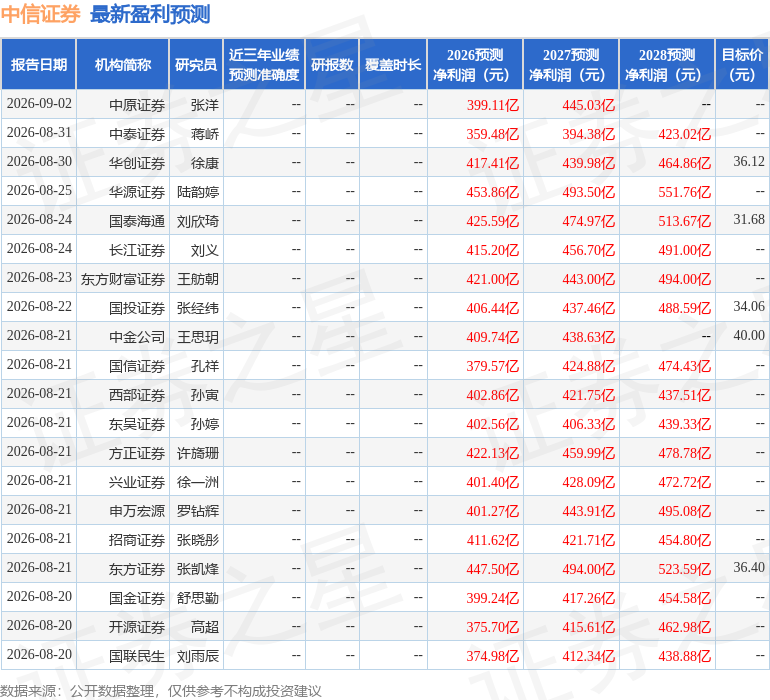
该股最近90天内共有23家机构给出评级,买入评级19家,增持评级4家;过去90天内机构目标均价为36.3。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-27
证星研报解读
2026-10-27
证星研报解读
2026-10-27
证星研报解读
2026-10-27
证星研报解读
2026-10-27
证星研报解读
2026-10-27
证券之星资讯
2026-10-27
证券之星资讯
2026-10-27
证券之星资讯
2026-10-27




