
来源:证星研报解读
2026-10-27 13:20:38
太平洋证券股份有限公司程晓东近期对温氏股份进行研究并发布了研究报告《温氏股份季报点评:黄鸡业务量利齐升,养猪成本持续优化》,给予温氏股份买入评级。
温氏股份(300498)
事件:公司近日发布2026年三季报。26年前3季度,实现营收722.24亿元,同比减少4.74%;实现归母净利润为-49.61亿元,同比下降194.4%;扣非归母净利润为-49.99亿元,同比下降202.25%。基本每股收益为-0.75元。点评如下:
黄鸡业务量利双升,市占率持续领先。26年前3季度,公司销售肉鸡(含毛鸡、屠宰品及熟制品)9.96亿只(含毛鸡、鲜品和熟食),同比增长5.04%,市占率持续保持领先。黄鸡业务实现营收260.01亿元,同比增长13.51%。收入增速高于销量增速,主要是受益于黄鸡产品销售价格上涨的影响。上半年,黄羽肉鸡市场行情总体好于去年同期。受益于此,公司毛鸡销售均价为11.61元/公斤,同比上涨7.1%。进入3季度,毛鸡销售均继续上涨,从7月份的11.49元/公斤涨至9月份的14.2元/公斤。成本方面,受饲料原料价格上涨、行情回暖代养费略有提升等因素影响,8月份毛鸡出栏完全成本为5.8-5.9元/斤。
生猪养殖业务成本持续优化,盈利承压。26年前3季度,公司销售肉猪2651.17万头,同比减少4.18%。养猪业务实现收入353.94亿元,同比下降22.96%;收入下降,一方面是因为销量有所减少,另一方面主要是受生猪行情持续低迷导致销售均价下滑的影响。上半年,公司肉猪销售均价为10.5元/公斤,同比下降29.67%。进入3季度,公司生猪销售均价为10.8元/公斤,低于去年同期。公司持续推进精细化管理,生猪大生产整体稳定,上半年公司养殖成本为12.1元/公斤,同比下降,8月份公司肉猪养殖综合成本降至6元/斤以下。三季度末,公司资产负债率为59.15%,环比二季度末的58.94%略有上升,公司偿债压力略有增加。流动性方面,货币资金+交易性金融资产约34.5亿元,同比基本持平。
盈利预测及评级:考虑到三季报情况,我们调低公司26-27年归母净利润为-8.76/103.32亿元,EPS为-0.13/1.55元,对应27年的PE为10.2倍,维持“买入”评级。
风险提示:国内猪鸡价格持续大幅下跌,畜禽疾病爆发
最新盈利预测明细如下:
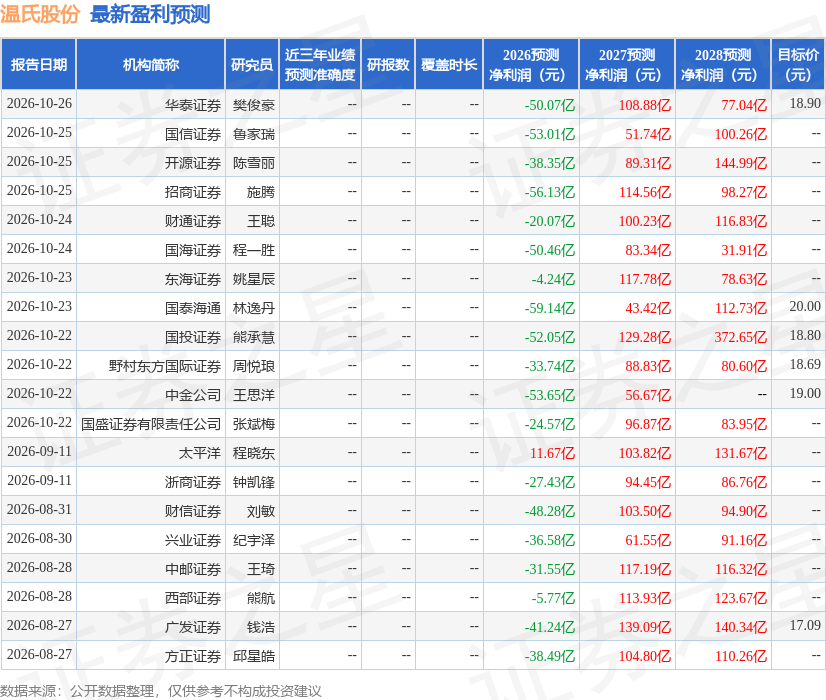
该股最近90天内共有22家机构给出评级,买入评级19家,增持评级3家;过去90天内机构目标均价为18.72。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。
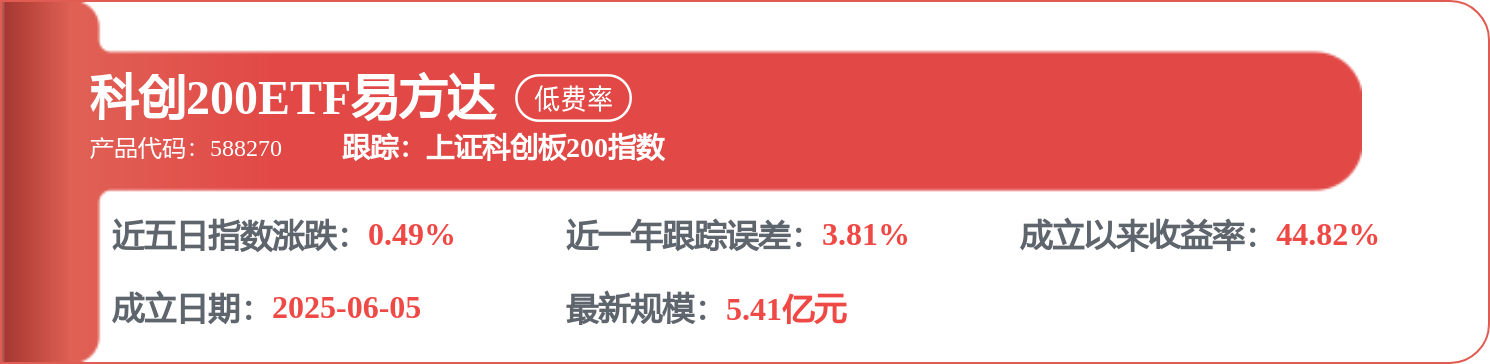
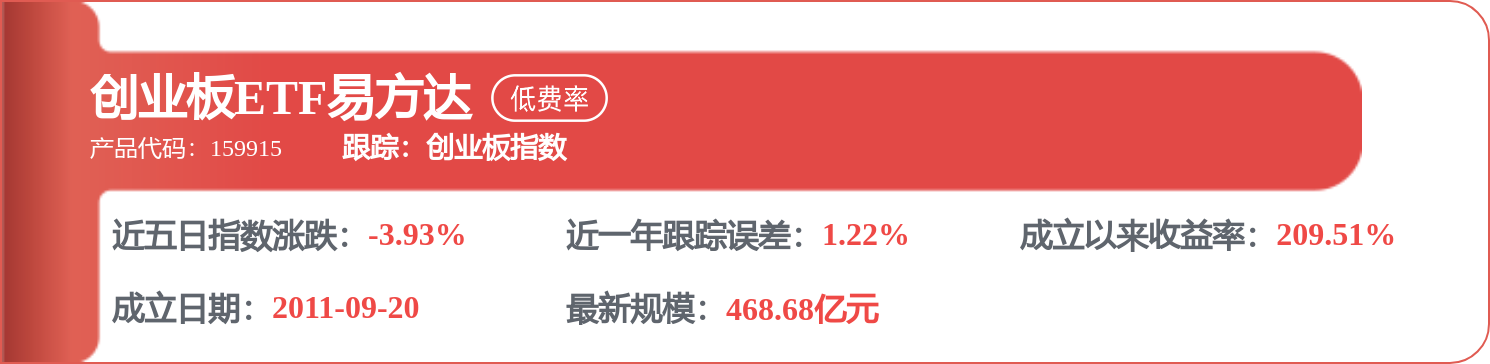
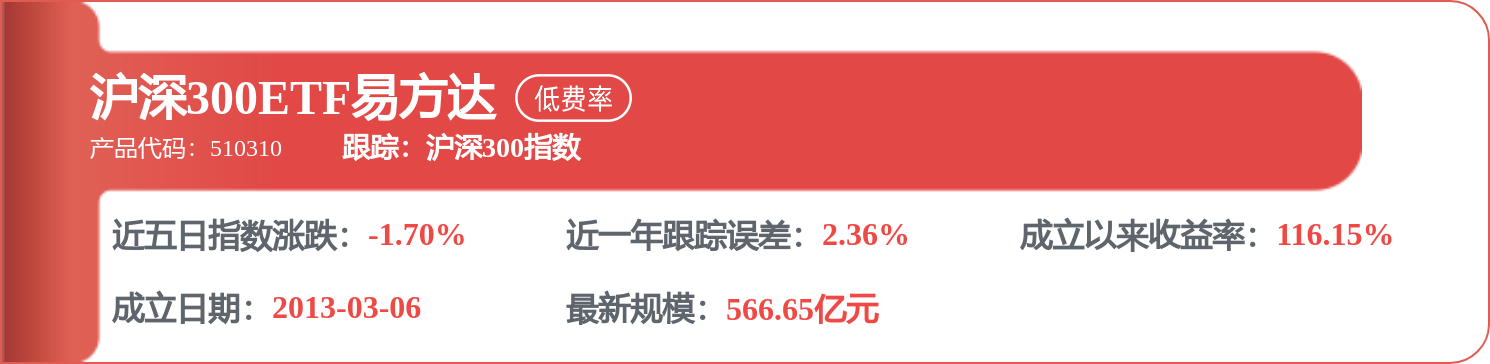
相关 ETF

证星研报解读
2026-10-27
证星研报解读
2026-10-27
证星研报解读
2026-10-27
证星研报解读
2026-10-27
证星研报解读
2026-10-27
证星研报解读
2026-10-27
证券之星资讯
2026-10-27
证券之星资讯
2026-10-27
证券之星资讯
2026-10-27




