
来源:证星研报解读
2026-10-27 13:40:26
中邮证券有限责任公司盛炜,杨帅波,闫依洋近期对盛弘股份进行研究并发布了研究报告《业绩稳健增长,合同负债同环比提升》,给予盛弘股份买入评级。
盛弘股份(300693)
投资要点
事件:2026年10月23日,公司发布2026年三季度报告。2026年前三季度公司实现营业收入27.71亿元,同比+25.05%;归母净利润3.66亿元,同比+32.31%;扣非归母净利润3.66亿元,同比+37.42%。其中,2026年单三季度公司实现营业收入10.12亿元,同比+18.51%;归母净利润1.38亿元,同比+16.58%,环比-3.08%;扣非归母净利润1.38亿元,同比+20.21%,环比-3.16%。
盈利能力整体基本稳定。2026年前三季度公司毛利率40.4%,同比+0.5pcts,归母净利率13.2%,同比+0.7pcts;公司销售/管理/研发/财务费用率分别为11.5%/3.8%/9.0%/0.5%,分别同比-1.0/-0.3/-0.9/+0.7pcts,财务费用率提升主要系汇兑损失增加。2026年单三季度公司毛利率40.0%,同比-1.4pcts,环比-0.8pcts;归母净利率13.7%,同比-0.2pct,环比-0.4pcts。
储能业务海外认证逐步推进,AIDC关键电源打开成长空间。工业配套电源方面,公司今年成立了AIDC关键电源业务部,积极布局UPS、HVDC等AIDC关键电源产品;储能业务方面,公司加速出海,PCS产品StellaON已完成欧盟、德国、波兰和罗马尼亚等多国相关认证,美国、西班牙、奥地利和智利认证正在推进,预计于2026年年底完成;充电桩方面,公司已推出5MW重卡兆瓦超充解决方案,打破传统并柜边界,可实现5MW全功率共享。全球布局方面,公司已在中国、美国、马来西亚布局生产基地,拥有北美、欧洲及亚太地区的6个本地化服务团队与10+服务中心,全球化布局完善。
经营性现金流同比改善,合同负债同环比提升。公司前三季度公司经营活动现金流净额为5.05亿元,同比+44.25%;2026年单三季度公司经营活动现金流净额3.39亿元,同比+48.14%。至2026年三季度末公司合同负债4.40亿元,同比+20.61%,环比+33.1%,订单储备充足。
盈利预测与投资评级
我们预计公司26-28年营收分别为43.6/54.0/65.2亿元,归母净利润分别为6.1/7.6/9.4亿元,对应PE分别为16x/13x/11x,维持“买入”评级。
风险提示:
需求不及预期风险;行业竞争加剧风险;政策不及预期风险;汇率波动风险
最新盈利预测明细如下:
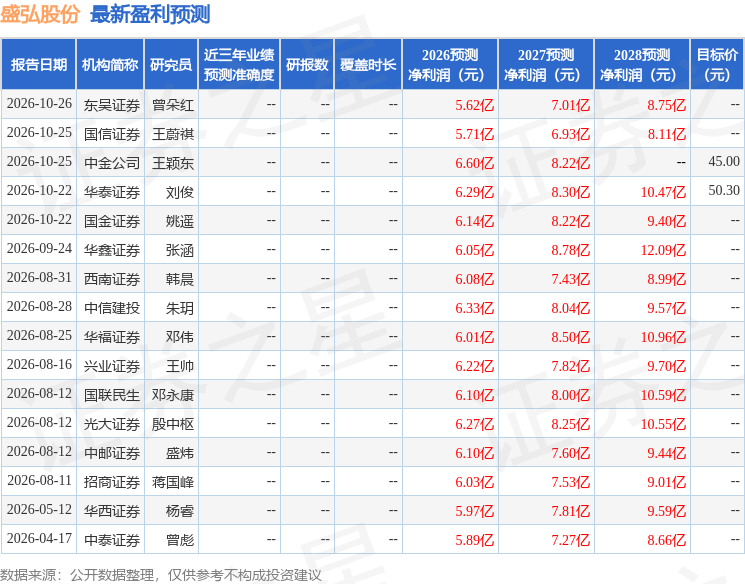
该股最近90天内共有12家机构给出评级,买入评级10家,增持评级2家;过去90天内机构目标均价为47.65。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。

证星研报解读
2026-10-27
证星研报解读
2026-10-27
证星研报解读
2026-10-27
证星研报解读
2026-10-27
证星研报解读
2026-10-27
证星研报解读
2026-10-27
证券之星资讯
2026-10-27
证券之星资讯
2026-10-27
证券之星资讯
2026-10-27




