
来源:证星研报解读
2026-10-27 12:31:21
国金证券股份有限公司舒思勤,洪希柠,方丽近期对南华期货进行研究并发布了研究报告《客户交易规模增长,前三季度归母净利同比+67%》,给予南华期货买入评级。
南华期货(603093)
10月26日,南华期货发布2026年三季报。2026年前三季度公司实现营业总收入13.76亿元、归母净利润5.88亿元,同比分别增长46.27%、67.41%。前三季度加权平均ROE达10.12%,同比提升1.85pct,盈利能力稳步改善。单季度维度,2026Q3单季实现营业收入4.97亿元、归母净利润2.00亿元,同比分别增长43.02%、66.45%,环比分别增长11.35%、9.00%。业绩延续高增,主要系期货市场投资活跃,客户权益增加,公司客户交易规模增长。
经营分析
预计期货经纪业务高增,客户权益持续夯实:2026年前三季度公司实现手续费及佣金净收入(主要是期货经纪手续费收入)5.90亿元,同比+37.36%,预计主要受益于市场交投活跃度提升与客户规模扩容。行业层面,据中期协披露,2026年1-9月全国期货市场累计成交量83.84亿手、成交额738.54万亿元,同比分别+24.2%、+34.86%,市场交投活跃度延续回暖。截至2026年9月末,公司客户保证金规模(应付货币保证金)为673.86亿元,较上年末+21.25%,客户基础持续增厚。资管业务方面,截至9月末,全资子公司南华基金非货基金规模182.01亿元。
利息净收入高增,保证金扩张贡献显著:2026年前三季度公司实现利息净收入6.22亿元,同比+55.31%,其中利息收入6.52亿元、同比+52.62%。客户保证金规模扩张叠加海外高息环境,为公司利息收入提供稳健支撑,是利润增长的核心驱动之一。
盈利预测、估值与评级
境外业务凭借健全的全球清算体系与稀缺牌照优势,叠加A+H上
市资本补充,将持续推动境外客户权益与收入规模扩张;境内业务长期受益于期货及期权品种扩容、市场交投活跃度提升与行业高质量发展,内外业务形成共振,共同驱动业绩增长。公司前三季度归母净利润5.88亿元,已超过2025年全年(4.86亿元);我们调整2026-2028年公司归母净利预测至7.76、9.71和11.34亿元,分别同比+60%、+25%和+17%,维持“买入”评级。
风险提示
宏观经济波动风险;行业监管趋严;境外业务经营波动风险。
最新盈利预测明细如下:
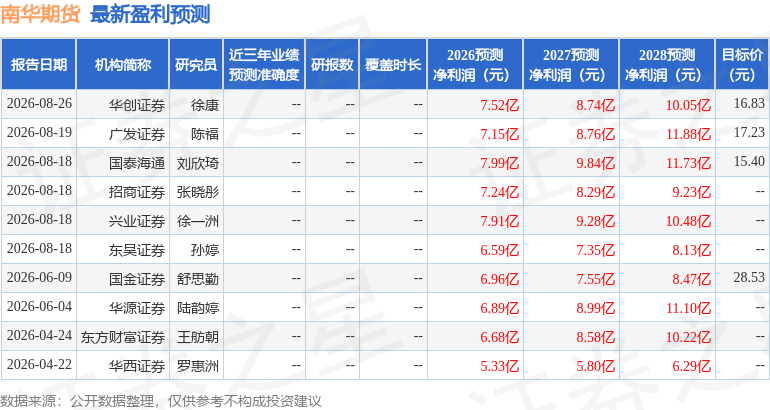
该股最近90天内共有6家机构给出评级,买入评级3家,增持评级3家;过去90天内机构目标均价为17.03。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-27
证星研报解读
2026-10-27
证星研报解读
2026-10-27
证星研报解读
2026-10-27
证星研报解读
2026-10-27
证星研报解读
2026-10-27
证券之星资讯
2026-10-27
证券之星资讯
2026-10-27
证券之星资讯
2026-10-27




