
来源:证星研报解读
2026-10-26 08:35:15
开源证券股份有限公司金益腾,毕挥,李思佳近期对巨化股份进行研究并发布了研究报告《公司信息更新报告:Q3制冷剂控量稳市、维护预期,业绩短期承压,低谷已过》,给予巨化股份买入评级。
巨化股份(600160)
制冷剂控量稳价、维护预期,业绩短期承压但韧性凸显,维持“买入”评级
公司2026前三季度实现营收190.86亿元,同比-6.41%;实现归母净利润34.22亿元,同比+5.34%。其中Q3实现营收57.46亿元,同比-18.64%、环比-21.53%;实现归母净利润7.71亿元,同比-35.58%、环比-47.78%。前三季度,公司面临几大压力:(1)需求疲弱,销量降低,尤其Q3淡季市场承压,公司作为行业龙头积极维护行业预期,控量稳价,制冷剂销量同比、环比分别下滑1.6、2.5万吨,为Q3业绩同环比下滑主要原因,据我们测算,2.5万吨或影响利润6亿以上;(2)原材料硫磺、硫酸等价格大幅上涨,影响价差;(3)在需求较差背景下,提价节奏放缓。上半年销量下滑+成本抬升就同比减利近9亿元,三季度销量进一步下滑、成本依然高位,同比压力仍存。但积极因素亦非常显著:(1)2026需求小年叠加地缘黑天鹅冲击,制冷剂价格依然坚挺、逻辑依然稳固,行业再次证明了自己;(2)贯穿全年的全球去库,短期影响需求,中长期反而更加有利于行情的展开。考虑到行业现状,我们下调公司盈利预测,预计公司2026-2028年归母净利润分别为45.55、64.64、81.49(前值57.96、75.44、90.21)亿元,EPS分别为1.69、2.39、3.02(前值2.15、2.79、3.34)元,当前股价对应PE为17.3、12.2、9.7倍。我们依然坚定看好制冷剂景气向上趋势延续,短期承压不改长期价值,维持“买入”评级。
Q3制冷剂量减价稳,Q4长协保持上行,外贸行情有所回暖
公司前三季度制冷剂实现营收97.5亿元,同比+4.3%;销量21.6万吨,同比-6.3%;均价45,137元/吨,同比+11.3%。其中Q3单季度制冷剂板块实现营收26.5亿元,同比-18.8%,环比-33.0%;销量6万吨,同比-21.0%、环比-29.7%;均价44,140元/吨,同比+2.8%、环比-4.8%。公司Q3主动控量稳价,维护行业预期,因制冷剂核心品种减量,所以均价、利润率环比有所下滑。但至暗时刻已过,据卓创资讯,R32、R410a的Q4长协+500元/吨,逆势提价彰显行业信心。又据海关总署数据,9月R32、R134a、R410a出口环比分别+70%、23%、+26%,行情有所回暖。我们认为Q4或将延续回暖趋势,公司销量、业绩或将回归正常。
风险提示:安全生产风险,政策变化风险,终端消费不振等。
最新盈利预测明细如下:
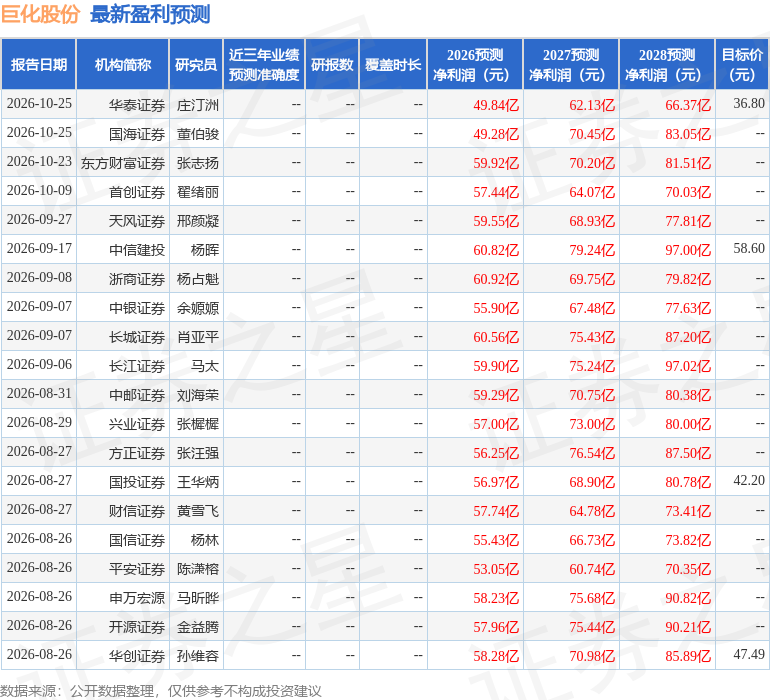
该股最近90天内共有22家机构给出评级,买入评级17家,增持评级5家;过去90天内机构目标均价为49.68。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。
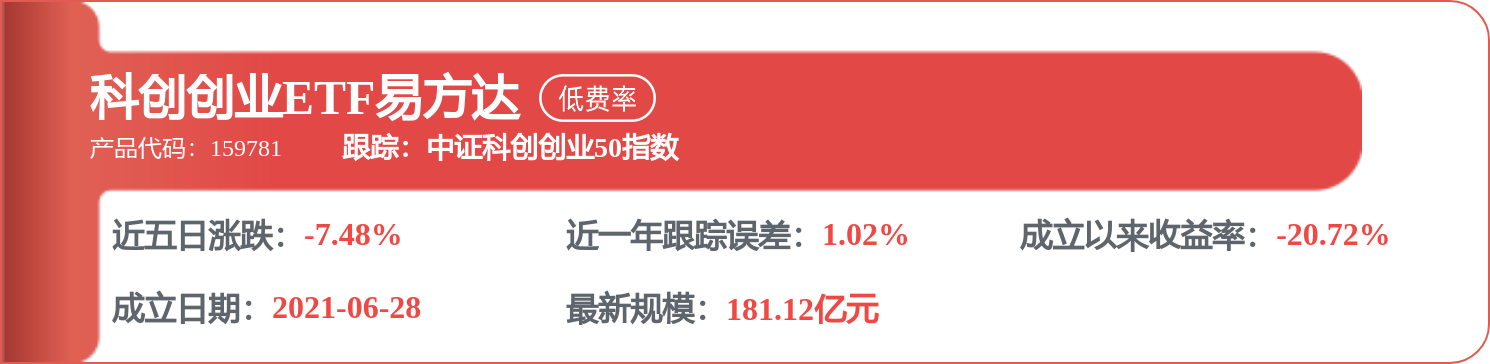
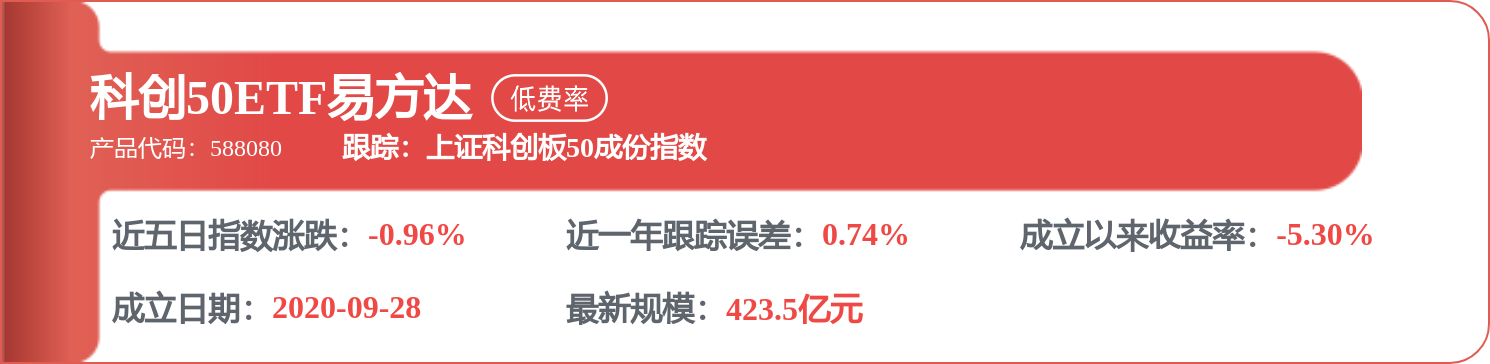
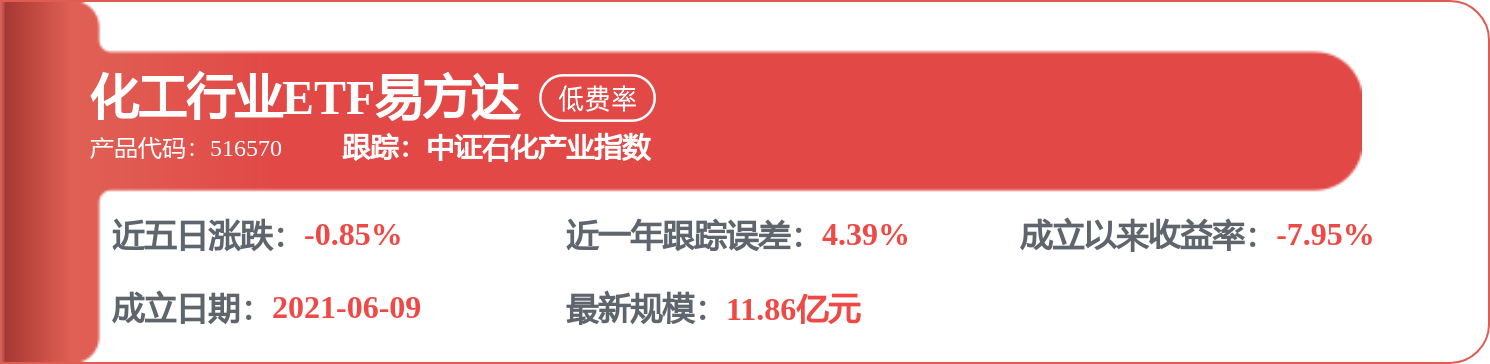
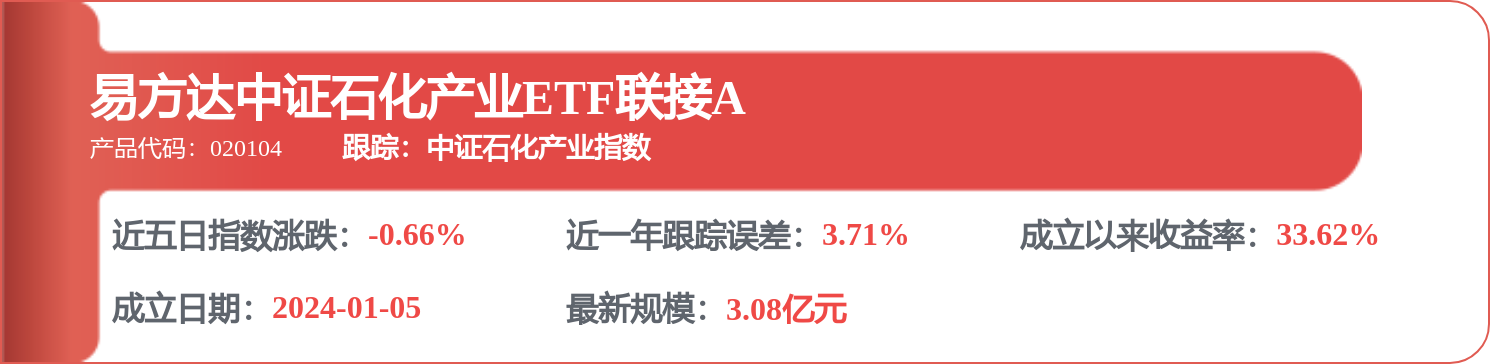
相关 ETF

证星研报解读
2026-10-26
证星研报解读
2026-10-26
证星研报解读
2026-10-26
证星研报解读
2026-10-26
证星研报解读
2026-10-25
证星研报解读
2026-10-25
证券之星资讯
2026-10-26
证券之星资讯
2026-10-26
证券之星资讯
2026-10-24




