
来源:证星研报解读
2026-10-25 22:30:45
信达证券股份有限公司刘田田,姜文镪近期对新澳股份进行研究并发布了研究报告《新澳股份:Q3利润加速兑现,羊毛价格弹性与产能爬坡共振》,给予新澳股份买入评级。
新澳股份(603889)
事件:公司发布2026年三季报。2026Q1-Q3公司实现营业收入46.63亿元,同比+19.74%;归母净利润4.71亿元,同比+24.69%;扣非净利润4.58亿元,同比+23.37%。其中2026Q3实现营业收入15.76亿元,同比+17.64%;归母净利润1.45亿元,同比+36.00%;扣非归母净利润1.42亿元,同比+36.89%。Q3利润增速显著高于收入增速,盈利弹性继续兑现。
点评:Q3利润加速兑现,羊毛价格弹性与新产能利用率提升是主要驱动。我们推测Q3利润增长主要受益于毛精纺纱线及毛条产品价格同比上行、盈利水平提升,以及越南、银川生产基地产能利用率提升贡献增量利润。2026Q3公司毛利率18.87%,同比提升1.23pct;2026Q1-Q3毛利率
20.40%,同比提升0.16pct。毛利率同比变动由H1的下降转为前三季度提升,说明羊毛价格上行向报表端的传导进一步体现。
费用管控延续较优表现,归母净利率明显提升。2026Q3公司销售费用率、管理费用率分别为1.64%、2.55%,同比分别变动-0.27pct、-0.56pct,我们推测主要受益于规模效应;财务费用率为0.89%,同比提升0.17pct。前三季度公司销售费用率、管理费用率分别为1.69%、2.58%,同比分别变动-0.23pct、-0.51pct;财务费用率为1.11%,同比提升0.77pct,主要仍受汇兑扰动及融资规模上升影响。综合影响下,2026Q3公司归母净利率为9.21%,同比提升1.24pct;扣非归母净利率为8.98%,同比提升1.27pct。前三季度归母净利率为10.09%,同比提升0.40pct;扣非归母净利率为9.83%,同比提升0.29pct。
经营现金流仍受备货影响,但Q3边际转正,库存与订单储备为旺季交付提供支撑。2026Q1-Q3公司经营活动现金流净额-0.43亿元,我们认为主要系毛条价格上涨、采购单价上升。2026Q3期末存货29.70亿元,我们推测战略备货继续处于较高水平;短期借款18.01亿元,较年初+120.7%,我们认为主要服务于羊毛上行周期下的原料备货与营运资金需求。
中长期看,公司成长逻辑在于宽带战略、全球产能和品类扩张。公司作为全球毛精纺纱线龙头企业,正稳步推进可持续宽带发展战略。公司在巩固传统毛精纺优势的基础上,不断尝试向羊绒、花式纱、家纺、产业用等高附加值领域延伸。依托公司一体化的采购生产优势,以及客户基础,公司有望将花式纱等业务打造成第三成长曲线。
盈利预测及投资建议:我们上调2026-2028年归母净利润5.96、6.52、7.02亿元预测。当前市值对应PE分别为9.80X、8.95X、8.32X。维持“买入”评级。
风险提示:1)羊毛等原材料价格大幅波动风险;2)下游行业需求持续疲软;3)新产能投产及爬坡不及预期;4)海外经营环境及汇率波动风险。
证券之星数据中心根据近三年发布的研报数据计算,东北证券刘家薇研究员团队对该股研究较为深入,近三年预测准确度均值高达84.99%,其预测2026年度归属净利润为盈利5.79亿,根据现价换算的预测PE为10.08。
最新盈利预测明细如下:
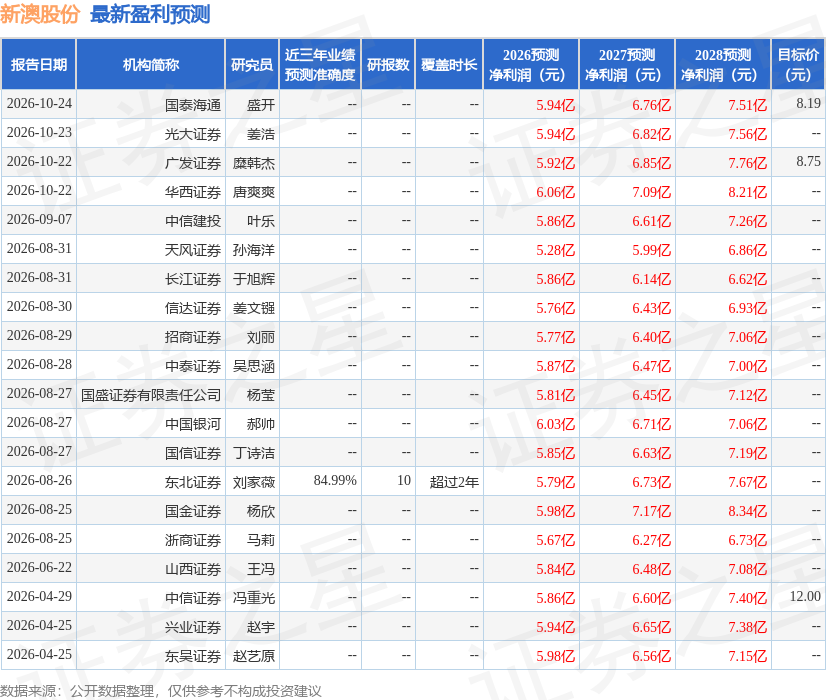
该股最近90天内共有17家机构给出评级,买入评级17家;过去90天内机构目标均价为8.75。
本文数据来源于信达证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-25
证星研报解读
2026-10-25
证星研报解读
2026-10-25
证星研报解读
2026-10-25
证星研报解读
2026-10-25
证星研报解读
2026-10-25
证券之星资讯
2026-10-24
证券之星资讯
2026-10-23
证券之星资讯
2026-10-23




