
来源:证星研报解读
2026-10-26 08:15:27
华鑫证券有限责任公司孙山山近期对西麦食品进行研究并发布了研究报告《公司事件点评报告:利润继续高增长,公司未来可期》,给予西麦食品买入评级。
西麦食品(002956)
事件
2026年10月25日,西麦食品发布2026年三季报:2026Q1-Q3总营收20.64亿元(同增21.7%),归母净利润2.27亿元(同增71.6%),扣非净利润2.18亿元(同增71.7%)。2026Q3总营收6.62亿元(同增21%),归母净利润0.78亿元(同增55%),扣非净利润0.77亿元(同增56%)。
投资要点
盈利能力稳步提升,费用率精准投放
毛利率方面,2026Q1-Q3/2026Q3分别同比+0.3pct/-0.2pct至43.9%/43.6%,毛利率比较平稳。费用率方面,销售费用率2026Q1-Q3/2026Q3分别同比-3.8pct/-4.3pct至25.2%/22.8%,管理费用率2026Q1-Q3/2026Q3分别同比+0.1pct/+0.7pct至5.18%%/5.。综合作用下,净利率2026Q1-Q3/2026Q3分别同比+3.2pct/+2.6pct至11.1%/11.9%。2026Q1-Q3经营活动现金流净额3.05亿元(同增49%),现金流仍旧充裕。
持续丰富产品矩阵,“国内+海外”全渠道布局
产品端:公司构建清晰的产品体系:纯燕系列包括纯燕、有机、燕麦麸皮等品类,主打天然、纯粹的营养属性,贴合消费者对原生健康食品的需求;休闲系列主要包括烘焙燕麦、减脂燕麦等品类,适配现代消费者便捷化、多元化的休闲饮食场景;复合系列涵盖牛奶燕麦、中老年燕麦、燕麦+、谷物粉、功能性食品等,精准匹配不同消费群体的个性化营养需求,兼顾口感与营养补充,进一步拓展燕麦产品的消费边界。渠道端:公司构建全渠道营销体系,线上线下协同发力,同时积极拓展海外市场,形成“国内+海外”“传统+创新”的全方位渠道布局。线下渠道:公司采用直营和经销相结合的营销模式,重点深耕多元线下场景,建立庞大高效的经销商网络,同时深化与零食渠道头部企业的深度合作,积极拓展高端礼品渠道,丰富线下场景覆盖维度,销售规模稳居行业第一。线上渠道:已全面覆盖主流B2C、B2B、兴趣电商、即时零售平台,在主流电商平台继续保持线上燕麦品类TOP1。持续深耕线上线下一体化即时零售渠道,构建成熟稳定的即时消费运营体系。海外市场:公司稳步破冰东南亚及欧美市场,同时推动自有国际品牌拓展至更多新市场,探索出多元化海外运营新模式,虽仍处于探索培育阶段,但为未来增长奠定坚实基础。
盈利预测
2026年为公司“六五”规划开局之年,锚定“再造一个新西麦”“规模与价值双重跃升”的核心目标,坚持“健康产业”发展主线不动摇,扎实推进燕麦谷物、大健康两大业务布局,落地三大增长曲线建设,夯实四大核心支撑能力,通过“向内求+向外寻”双轮驱动发展路径,开启新征程。根据公司三季报,我们调整公司2026-2028年EPS分别为0.87/1.10/1.34元(前值分别为0.80/1.04/1.30元),当前股价对应PE分别为22/17/14倍,维持“买入”投资评级。
风险提示
宏观经济下行风险、新品推广不及预期、冷食推广不及预期、成本上涨等。
最新盈利预测明细如下:
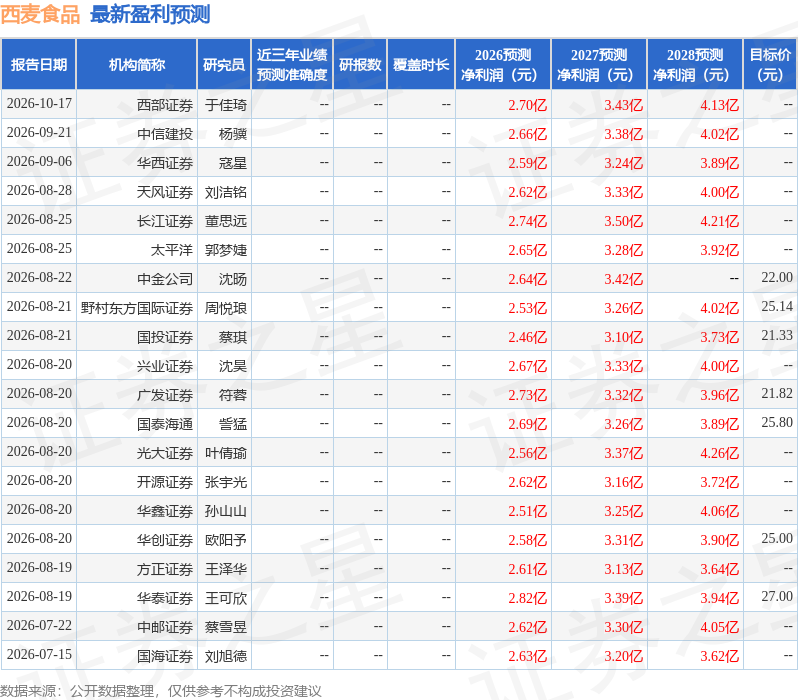
该股最近90天内共有20家机构给出评级,买入评级16家,增持评级4家;过去90天内机构目标均价为23.43。
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。

证星研报解读
2026-10-26
证星研报解读
2026-10-26
证星研报解读
2026-10-26
证星研报解读
2026-10-26
证星研报解读
2026-10-25
证星研报解读
2026-10-25
证券之星资讯
2026-10-26
证券之星资讯
2026-10-26
证券之星资讯
2026-10-24




