
来源:证星公司调研
2026-10-26 01:00:53
证券之星消息,2026年10月25日申通快递(002468)发布公告称公司于2026年10月25日召开业绩说明会,中信证券、高毅资产、宽远资产、巨杉资管、华泰证券、中金公司、财通证券、长江证券、国盛证券、中信建投、国联民生、富国基金、高盛、摩根士丹利、其他54家机构、华夏基金、博时基金、招商基金、天弘基金、平安基金、光大保德信基金、泰康资产参与。
具体内容如下:
一、公司管理层介绍 2026 年三季度经营情况
2026 年前三季度,网上商品零售额 95,060 亿元,增长 3.8%,占社会消费品零售总额比重为 25.7%,线上零售持续高于社零增速。根据国家邮政局数据,2026 年前三季度我国快递业务量累计完成 1,513 亿件,同比增长 4.3%;快递业务收入累计完成 11,634亿元,同比增长 7.2%,收入增速持续高于业务量增速。
在行业稳定增长以及“反内卷”的持续带动下,公司经营业绩持续向好。具体来看:业务量方面,公司 2026 年前三季度完成业务量 219.6 亿件,同比增长 16.4%;市场占有率为 14.5%,同比增长 1.5 个百分点。其中第三季度业务量 76.61 亿件,同比增长 17.6%,市占率为
15.0%,同比提升 1.87 个百分点。
收入成本方面:2026 年前三季度,公司实现营业收入 489.6亿元,同比增长 26.9%,其中快递服务收入 483.1 亿元,同比增长 27.0%,单票快递服务收入 2.20 元,同比上升 0.18 元。在反内卷政策带动下及收购丹鸟后,公司的单票收入有所上涨。公司营业成本 452.5 亿元,同比增长 24.4%,其中快递成本 449.3 亿元,同比增长 24.2%。
利润方面:公司前三季度归母净利润 15.75 亿元,同比增长108.5%。
现金流方面:经营活动净现金流 32.3 亿元,同比增长 67.5%,主要系公司经营情况向好,净利润增长所致。购建固定资产等资本开支 20.8 亿,同比下降 1.3%,主要投向在机器设备、房屋建筑物及运输车辆上。
总体来看,今年以来在行业增速放缓的背景下,公司实现了份额与效益的同步提升。这背后既有"反内卷"带来的竞争环境改善,也是公司坚持双网协同、深化数智化运营和精细化管理的结果。
二、公司就投资者在本次说明会中提出的问题进行了回复
1、三季度丹鸟的经营情况如何?
自 2025 年 11 月丹鸟并表以来,公司持续推进揽派网络、干线运力、客户资源全方位融合。依托申通加盟网络规模优势优化时效、降低履约成本。三季度,双网协同落地持续深化,丹鸟同环比均实现大幅减亏。随着业务结构持续优化、协同效应不断释放,丹鸟经营质量有望持续改善。
2、三季度行业增速有所放缓,怎么展望四季度和明年的件量情况?2026 年前三季度行业件量增速为 4.3%,三季度件量增速有所放缓,四季度为传统旺季,在价格保持稳定的前提下,预计件量增速环比有所回暖。
全年增速预计保持相对稳定个位数增长。国家“十五五”规划提出到 2030 年行业业务量达 2,700 亿件,按照 2025 年快递业务量 1,989.5亿件,对应 2026-2030 年年均复合增长率目标约 6%。行业由增量竞争转向存量竞争后,增长质量与盈利水平将成为主要竞争维度。
3、如何看待行业反内卷的持续性?
本轮“反内卷”核心是禁止低于成本的恶性价格战,淡旺季之间的价格波动乃是跟随电商促销节奏、节假日以及货品结构的影响所致,是正常的价格波动。7-8 月淡季过后,9月起部分快递核心区域揽收价有所修复,价格环比 7-8 月有所回升。
展望未来,随着行业件量增速趋缓以及燃油、社保等刚性成本提升,快递行业的“反内卷”预计有望持续,并逐步演变为行业长期的高质量发展共识。
4、今年油价持续上涨,对于公司成本的影响,公司为此采取了哪些举措?
今年以来,燃油价格持续攀升,三季度国际原油受中东地缘局势影响呈现前低后高走势,布伦特原油价格中枢抬升。为应对油价波动带来的成本上涨风险,公司依托成本监控机制,动态调整燃油采购节奏,叠加网络运营优化,平滑油价波动带来的成本影响。同时,我们目前已有超 200 台新能源电动重卡以及 140 台燃气牵引车运营,随着公司新能源车的比例提升,油价对成本的影响也会有所下降。
5、今年以来,公司盈利提升,现金流情况大幅改善,请问后续股东回报计划?
在保障网络升级等资本开支需求、预留经营安全资金的前提下,公司会考虑进一步提升股东回报规划,如开展股份回购计划及逐年提升分红比例等。现阶段,随着快递行业竞争形势好转,公司管理能力提升,经营现金流实现好转,但公司短期在资金上仍面临每年 20 亿元左右的资本开支需求;同时资产负债率较高,需考虑通过再融资等举措优化资本结构,缓解资金压力,并稳步提高股东回报水平,增强公司的持续经营能力。
申通快递(002468)主营业务:快递业务。
申通快递2026年三季报显示,前三季度公司主营收入489.61亿元,同比上升26.94%;归母净利润15.75亿元,同比上升108.46%;扣非净利润16.01亿元,同比上升111.14%;其中2026年第三季度,公司单季度主营收入164.71亿元,同比上升21.59%;单季度归母净利润5.4亿元,同比上升78.72%;单季度扣非净利润5.61亿元,同比上升74.23%;负债率61.9%,投资收益5681.29万元,财务费用1.79亿元,毛利率7.58%。
该股最近90天内共有11家机构给出评级,买入评级7家,增持评级4家;过去90天内机构目标均价为18.67。
以下是详细的盈利预测信息:
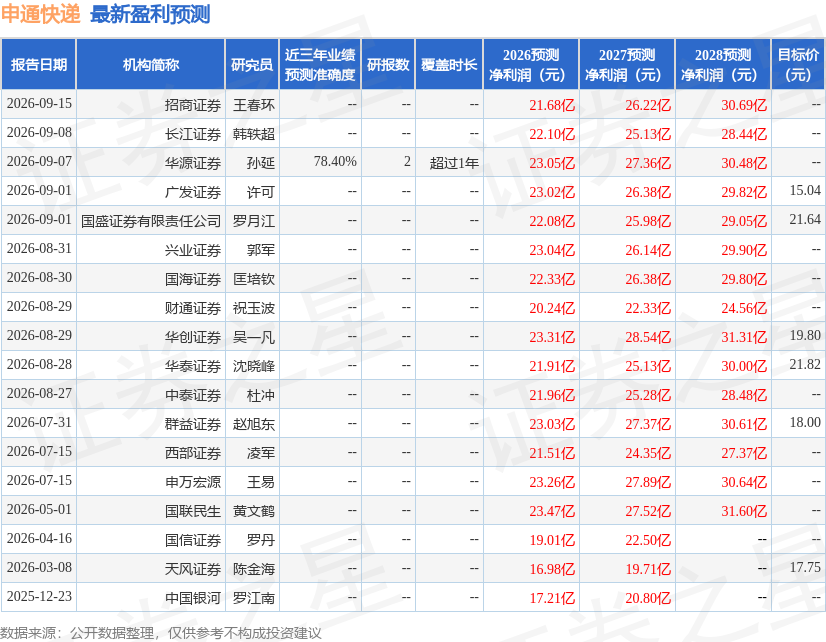
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-10-26
证星公司调研
2026-10-26
证星公司调研
2026-10-26
证星公司调研
2026-10-26
证星公司调研
2026-10-23
证星公司调研
2026-10-23
证券之星资讯
2026-10-24
证券之星资讯
2026-10-23
证券之星资讯
2026-10-23




