
来源:证星研报解读
2026-10-25 19:40:26
国金证券股份有限公司赵中平,毕先磊近期对爱玛科技进行研究并发布了研究报告《26Q3盈利端仍承压,产品升级有望带动利润回升》,给予爱玛科技买入评级。
爱玛科技(603529)
2026年10月23日,公司披露2026年三季度报告。前三季度实现营业收入183.89亿元,同比-12.82%;归母净利润11.04亿元,同比-42.13%;扣非归母净利润9.69亿元,同比-47.18%。其中,26Q3实现营业收入69.49亿元,同比-13.81%;归母净利润4.39亿元,同比-36.86%;扣非归母净利润3.71亿元,同比-43.04%。
经营分析
新国标调整影响延续,Q3毛利率仍承压。26Q3收入环比+9.31%,归母净利润环比-6.45%;单季毛利率16.79%,同比-1.21pct、环比-1.92pct,前三季度毛利率17.19%,同比-1.58pct。行业仍处新标准实施后的调整阶段,产品成本上升,公司阶段性承担部分成本压力,叠加销量波动与刚性费用支出,当期盈利受到影响。
产品矩阵持续完善,结构升级与降本并进。公司通过黑翼、乐臻、马赫系列完善性能电摩、休闲三轮及商用产品布局,并通过目标成本前置、模块复用和物料通用化控制开发与采购成本。预计产品结构优化与供应链降本将共同推动单车盈利改善。
国内外产能布局完善,海外贡献预计逐步释放。印尼、越南工厂均已投产;国内江苏产能向丽水、台州转移,徐州、兰州基地有序建设。预计海外业务随产品及渠道完善逐步贡献增量,短期盈利修复仍以内销为主。
费用率环比回落,经营现金流环比改善。26Q3销售/管理/研发费用率分别为3.72%/2.93%/2.95%,环比-0.60/-0.49/-0.55pct,同比+0.08/+0.31/+0.52pct。三项合计环比下降1.63pct,部分对冲毛利率下滑影响。预计终端动销恢复后,渠道投入效率将进一步提高。Q3经营现金流净额24.28亿元,较Q2增加21.02亿元,环比改善。
盈利预测、估值与评级
展望2027年,新品供给与消费需求进一步适配有望带动收入恢复,产品结构升级、渠道效率提升及供应链降本共同支撑利润率改善。预计公司26-28年归母净利润分别为12.5/18.0/20.3亿元,同比-39%/+44%/+13%。当前股价对应PE分别为13.0/9.0/8.0倍,维持“买入”评级。
风险提示
终端需求恢复不及预期;行业竞争加剧;原材料价格波动;新产能建设及爬坡不及预期等。
最新盈利预测明细如下:
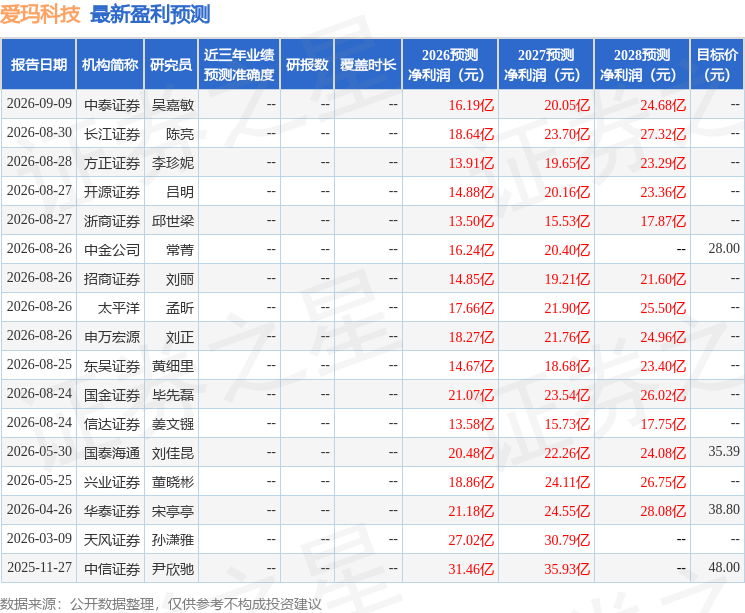
该股最近90天内共有13家机构给出评级,买入评级12家,增持评级1家;过去90天内机构目标均价为26.0。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。

证星研报解读
2026-10-25
证星研报解读
2026-10-25
证星研报解读
2026-10-25
证星研报解读
2026-10-25
证星研报解读
2026-10-25
证星研报解读
2026-10-25
证券之星资讯
2026-10-24
证券之星资讯
2026-10-23
证券之星资讯
2026-10-23




