
来源:证星财报简析
2026-10-22 06:04:32
据证券之星公开数据整理,近期大族数控(301200)发布2026年三季报。截至本报告期末,公司营业总收入78.41亿元,同比上升100.9%,归母净利润15.44亿元,同比上升214.03%。按单季度数据看,第三季度营业总收入28.56亿元,同比上升87.77%,第三季度归母净利润5.87亿元,同比上升157.08%。本报告期大族数控应收账款上升,应收账款同比增幅达42.56%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率36.65%,同比增15.53%,净利率20.04%,同比增60.23%,销售费用、管理费用、财务费用总计6.03亿元,三费占营收比7.69%,同比减25.7%,每股净资产25.35元,同比增91.58%,每股经营性现金流-1.66元,同比减1.47%,每股收益3.27元,同比增181.9%
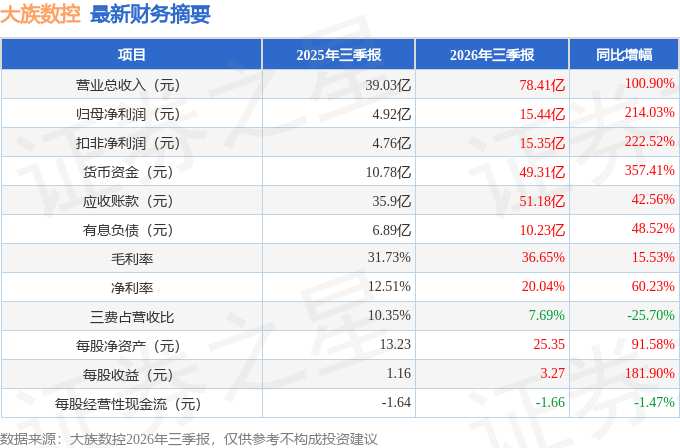
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在20.8亿元,每股收益均值在4.25元。
该公司被1位明星基金经理持有,该明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是财通基金的金梓才,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为565.48亿元,已累计从业11年339天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘价值股和成长股。
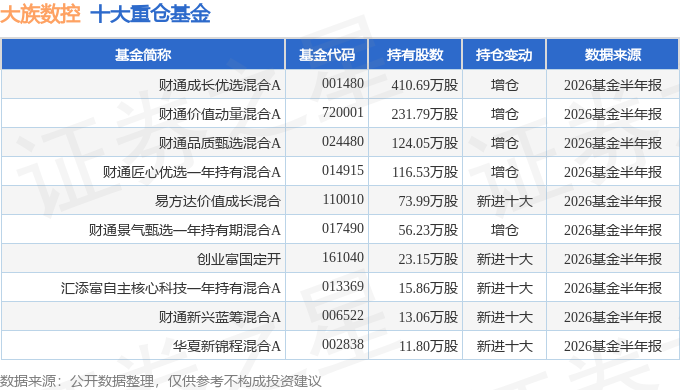
持有大族数控最多的基金为财通成长优选混合A,目前规模为63.08亿元,最新净值5.804(10月21日),较上一交易日上涨1.66%,近一年上涨75.66%。该基金现任基金经理为金梓才。
本文数据来源于大族数控2026年三季报,仅供参考不构成投资建议。

证星财报简析
2026-10-22
证星财报简析
2026-10-22
证星财报简析
2026-10-22
证星财报简析
2026-10-22
证星财报简析
2026-10-22
证星财报简析
2026-10-22
证券之星资讯
2026-10-21
证券之星资讯
2026-10-21
证券之星资讯
2026-10-21




