
来源:证星财报简析
2026-10-22 06:04:13
据证券之星公开数据整理,近期博汇股份(300839)发布2026年三季报。截至本报告期末,公司营业总收入31.87亿元,同比上升56.21%,归母净利润6078.91万元,同比上升194.1%。按单季度数据看,第三季度营业总收入11.32亿元,同比上升62.21%,第三季度归母净利润4170.67万元,同比上升885.29%。本报告期博汇股份盈利能力上升,毛利率同比增幅436.62%,净利率同比增幅161.08%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率11.46%,同比增436.62%,净利率1.91%,同比增161.08%,销售费用、管理费用、财务费用总计6490.62万元,三费占营收比2.04%,同比减43.99%,每股净资产2.85元,同比增11.47%,每股经营性现金流0.92元,同比增1650.98%,每股收益0.21元,同比增180.77%
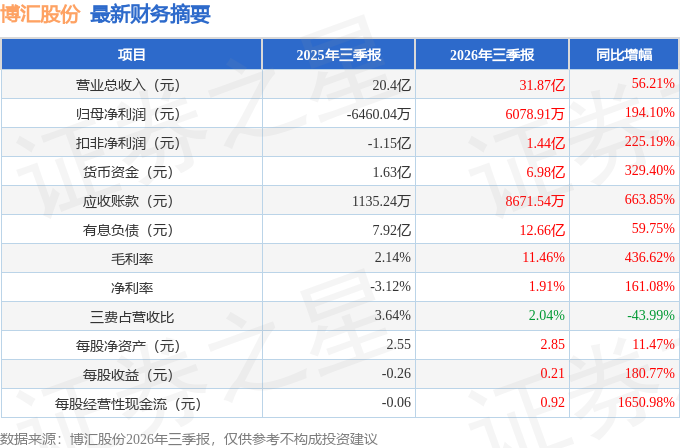
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:中报子公司无锡极致液冷的收入和利润来源主要是什么?是算力租赁还是液冷产品的收入和利润?另外接下来对于子公司的战略规划是什么?和无锡国资是否还有进一步沟通的可能?
答:您好,子公司无锡极致液冷的收入和利润主要来源于算力服务。后续公司将结合市场需求、业务发展节奏和自身经营情况,推进液冷算力板块各项工作,审慎决策各项资源的配置和投入,促进新业务稳健成长。公司股东将在符合相关法律法规及监管政策的前提下,另行协商相关事项的后续安排,并按规定履行相关信息披露义务。感谢您的关注!
本文数据来源于博汇股份2026年三季报,仅供参考不构成投资建议。

证星财报简析
2026-10-22
证星财报简析
2026-10-22
证星财报简析
2026-10-22
证星财报简析
2026-10-22
证星财报简析
2026-10-22
证星财报简析
2026-10-22
证券之星资讯
2026-10-21
证券之星资讯
2026-10-21
证券之星资讯
2026-10-21




