
来源:证券之星港美股
2026-10-19 14:10:28
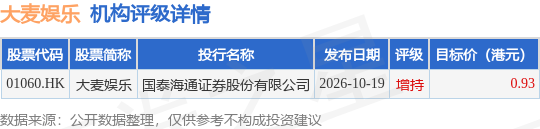
国泰海通发布研报称,大麦娱乐(01060.HK)演出业务持续保持市场绝对领先,第二增长曲线IP衍生业务发展强劲。该行预计公司2027财年-2029财年EPS分别为0.03、0.04和0.05元。采用PE估值法,该行参考可比公司2027年平均31倍PE估值,考虑港股流动性,给予公司2028财年20倍PE估值,对应公司2028财年目标价0.93港元,给予“增持”评级。
投行对该股的评级以增持为主,近90天内共有1家投行给出增持评级,近90天的目标均价为0.93港元。国泰海通证券股份有限公司最新一份研报给予大麦娱乐增持评级,目标价0.93港元。
机构评级详情见下表:
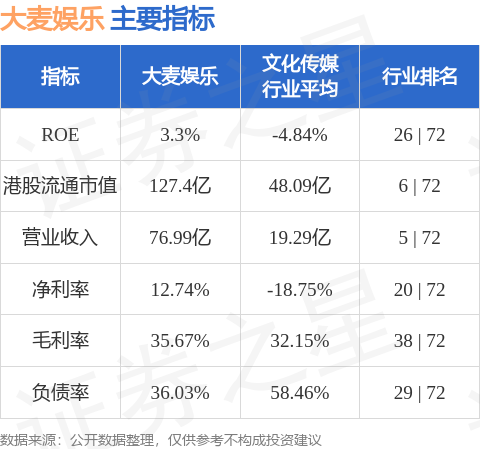
大麦娱乐港股市值127.4亿港元,在文化传媒行业中排名第6。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证券之星港美股
2026-10-19
证券之星港美股
2026-10-19
证券之星港美股
2026-10-19
格隆汇
2026-10-19
国际金融报
2026-10-19
格隆汇
2026-10-19
证券之星资讯
2026-10-19
证券之星资讯
2026-10-19
证券之星资讯
2026-10-19




