
来源:证券之星港美股
2026-10-19 16:25:36
国信证券发布研报称,维持腾讯控股(00700.HK)“优于大市”评级,考虑到27年AI投入和摊销影响,下调盈利预测,预计2026-2028年公司调整后净利润分别为2554/2493/2518亿元(下调幅度-2/-9/-12%)。公司加大AI人才等投入,补足模型研究等能力,短期公司处于较重投资期,2026年下半年及2027年均为重点投入阶段。除此以外,公司产品侧拥有优势,比如Workbuddy为腾讯模型更新提供了高价值方向,看好腾讯整体生态能力。
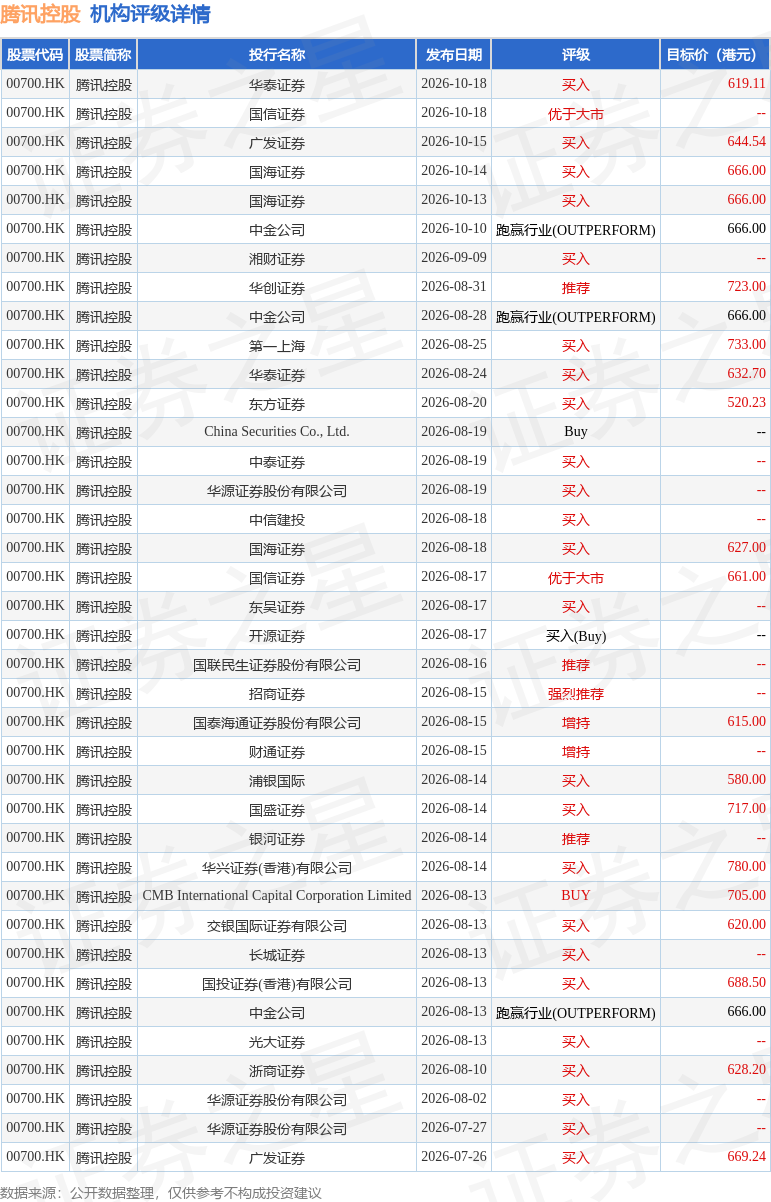
投行对该股的评级以买入为主,近90天内共有24家投行给出买入评级,近90天的目标均价为658.8港元。华泰证券最新一份研报给予腾讯控股买入评级,目标价619.11港元。
机构评级详情见下表:
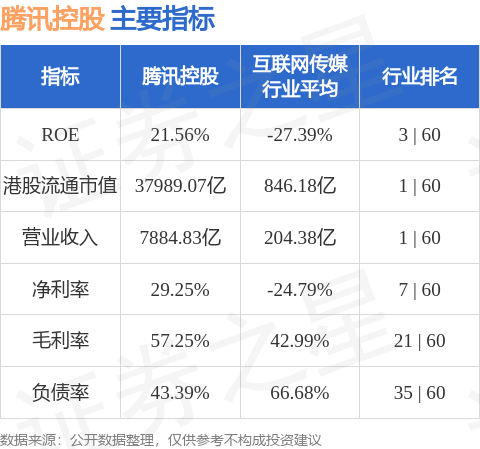
腾讯控股港股市值37989.1亿港元,在互联网传媒行业中排名第1。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
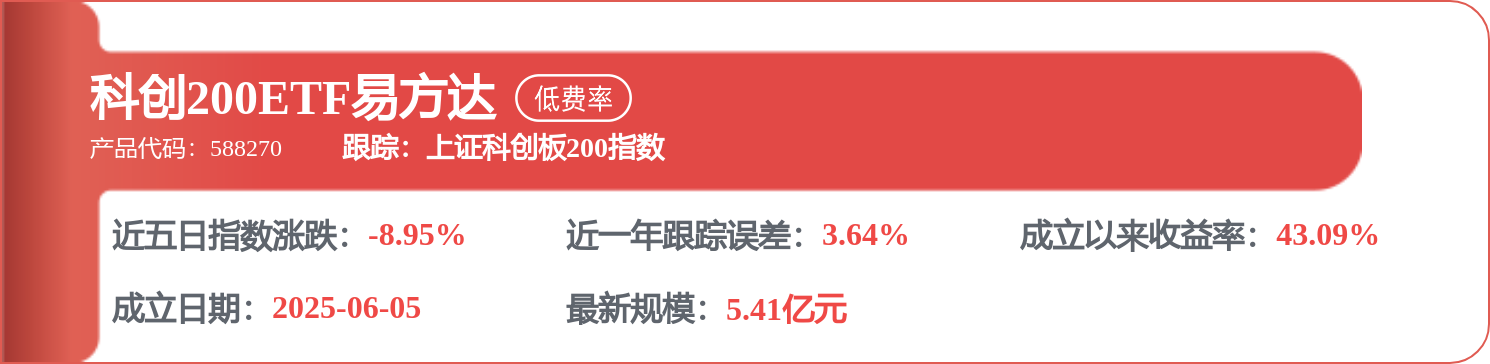
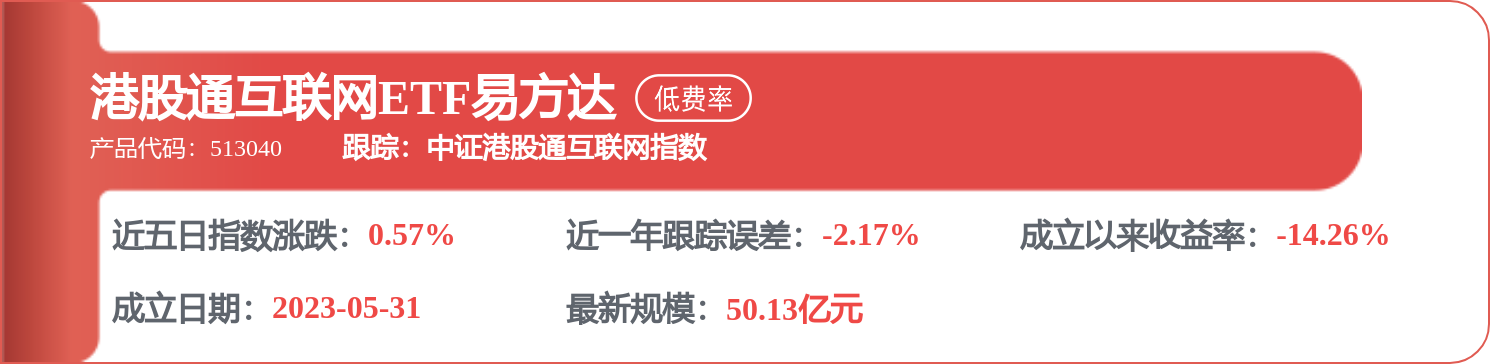
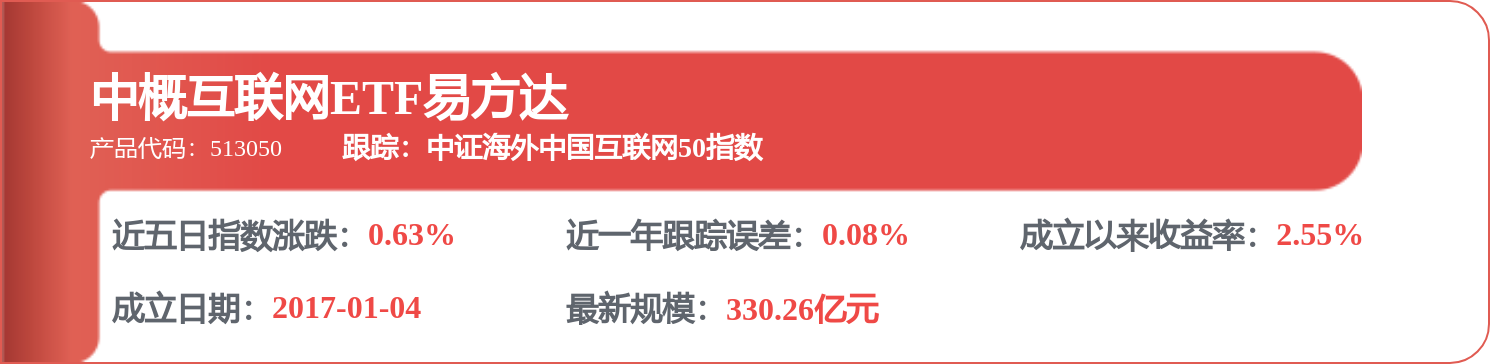
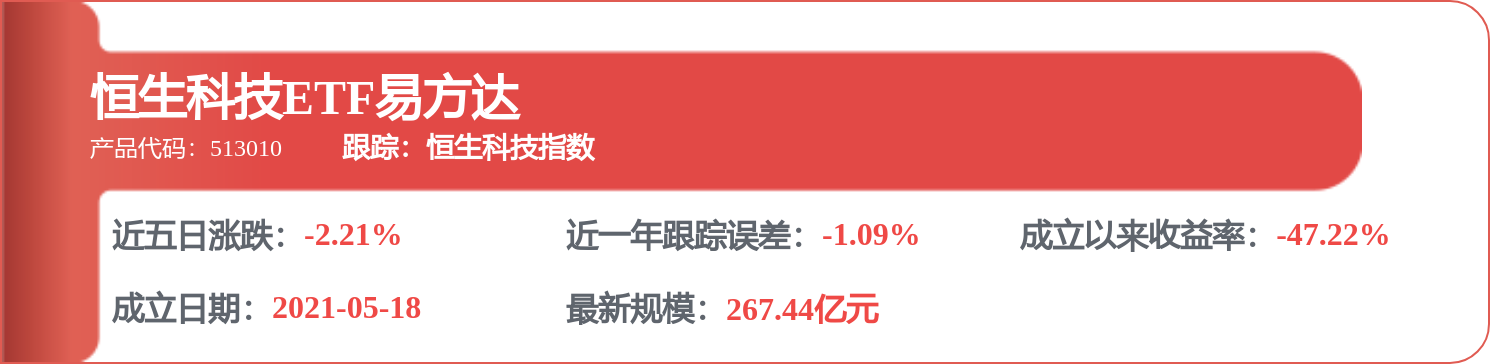
相关 ETF

港股研究社
2026-10-19
港股研究社
2026-10-19
港股研究社
2026-10-19
证券之星港美股
2026-10-19
格隆汇
2026-10-19
证券之星港美股
2026-10-19
证券之星资讯
2026-10-19
证券之星资讯
2026-10-19
证券之星资讯
2026-10-19




