
来源:证星公司调研
2026-10-10 11:00:44
证券之星消息,2026年10月9日国能日新(301162)发布公告称淡水泉投资、鹏扬基金、长盛基金、宏利基金、嘉实基金、煜诚基金、开源证券于2026年10月9日调研我司。
具体内容如下:
问:公司于近期发布 2026 年限制性股票激励计划的考量?
答:作为科技创新型企业,核心管理及技术(业务)骨干是公司持续稳健发展的核心支撑,公司本次 2026 年限制性股票激励计划覆盖了公司多数中高层管理人员及核心技术(业务)骨干。公司推出本次激励计划,旨在进一步建立健全长效激励机制,吸引并留住优秀人才,充分调动核心团队的积极性,有效将股东利益、公司利益与核心员工个人利益深度绑定,引导各方共同聚焦公司长远发展,助力公司长期战略目标与经营规划落地实现。截至目前,公司已于 2026年 9月 19日公开披露本次限制性股票激励计划相关公告,于 10 月 8日经公司股东会审议通过并正式向 124名激励对象首次授予 303.00万股限制性股票。
问:请就公司 2026 年半年度功率预测业务收入拆分情况及变化原因进行简要介绍。
答:根据公司公开披露的《2026 年半年度报告》,公司新能源发电功率预测产品收入 19,817.29万元,占公司整体营收的比例为 56.35%。其中,功率预测服务费收入 11,857.20万元,同比增长 16.48%,主要系公司服务客户规模持续增长,服务费收入维持稳健增长态势;功率预测设备收入 4,645.69万元,同比下降 38.70%,主要系 2025年同期新能源行业“抢装潮”叠加分布式“四可”政策释放硬件采购需求形成较高基数,报告期内行业装机增速下降,功率预测硬件需求同比有所落;功率预测升级改造服务收入 3,314.41 万元,较上年增长 20.42%,主要系报告期内各省电网发布的各类升级改造频次增加带动场站侧需求提升。报告期内,功率预测业务毛利率 73.12%,较上年同期增长 11.54个百分点。主要系公司功率预测服务费收入占比有所提升,业务结构持续优化,带动功率预测业务综合毛利率升。
问:请介绍公司功率预测业务净增长情况及对应客户结构。另外,公司对于后续新能源电站客户拓展情况的展望。
答:2026 年上半年,公司功率预测业务服务电站规模较年初稳步净增298 家。截至 2026 年半年度,公司功率预测服务的新能源电站数量增至 6,327家。报告期内净增长客户中以集中式电站客户为主,鉴于各省份电网对于存量分布式改造要求下发进度及分布式功率预测精度暂未大规模实施,分布式电站客户净增长数量相对较少。
我们分别从功率预测所处行业和业务层面进行展望
行业未来展望方面我国已明确到 2035 年风电和光伏发电总装机容量目标将超过 36 亿千瓦,这预示着在“十五五”发展期间,新能源装机容量较“十四五”存在翻倍增长空间,中长期发展目标清晰,为新能源产业持续扩容提供坚实支撑。此外,国家发改委、国家能源局于 2026年 6月印发《新型能源体系建设“十五五”规划(2026—2030年)》,提出到 2030年全国电力装机规模预计达到 54亿千瓦,新能源装机占比超过 50%,成为电力装机主体,新能源发电量占比将提升至 30%。与此同时,国家能源局于 2024 年 10月和 2025年 1月分别发布《关于提升新能源和新型并网主体涉网安全能力服务新型电力系统高质量发展的通知》及《分布式光伏发电开发建设管理办法》正式稿,明确提到分布式新能源未来“可观、可测、可调、可控”的“四可”管理要求,各省将陆续跟进分布式新能源电站功率预测在新增装机和存量改造等方面的工作。
归到公司功率预测业务拓展方面在集中式新能源电站功率预测业务侧,公司将充分发挥在技术实力、数据精度、产品能力和服务能力等综合优势,在新增装机市场保持较高市占率。随着新能源装机量的持续增长和天气条件异常化,电网对功率预测精度和考核要求持续趋严,集中式存量市场客户依旧具有可替代空间;在分布式新能源电站功率预测业务侧,公司将持续拓展分布式新增装机的工商业电站客户,与此同时,未来电网基于安全运行保障及电力市场化的持续推进,分布式电站的精细化运营将有望逐渐释放存量电站改造需求,进而为公司功率预测业务带来更为广阔的增量市场。
问:介绍公司面向独立储能场景的电力交易托管运营服务业务的情况。
答:公司于 2025 年四季度起深耕电力交易托管业务并重点布局了独立储能电站交易托管运营的新商业模式,现已逐步在大型独立储能电站资产托管运营场景中进行落地。公司依托在新能源功率预测、电价预测、电力交易策略等领域的核心技术优势及自主研发构建“旷冥”I 智能体系,正积极布局储能侧电力交易托管与辅助决策服务,为独立储能电站提供覆盖全流程的交易策略优化、多市场协同运营等一体化托管解决方案,助力客户提升项目运营效率、增厚综合收益,为储能电站应对市场波动、筑牢盈利安全垫提供了技术与运营双支撑。
与此同时,我国储能行业正迎来爆发式增长,根据国家能源局数据显示,截至 2026年 6月末,全国新型储能投运装机规模达 1.53亿千瓦/3.96 亿千瓦时,同比增长 61%,持续保持扩张态势,已成为电力系统新增调节资源的重要组成部分。2026 年 6 月国家发展改革委、国家能源局联合发布《新型能源体系建设“十五五”规划》指出,新型储能装机在 2030 年将达到 3亿千瓦,行业维持高景气区间,公司将积极把握行业高质量发展带来的市场机遇并加速相关业务落地。
问:公司如何看待电力交易业务未来的市场空间和发展情况?
答:随着我国深化电力市场化改革的持续推进,交易定价机制较之前发生根本性变化,叠加新能源出力的波动性和随机性及大规模并网,将促使发电侧与用电侧交易难度显著提升,进而催生交易双方对交易决策辅助及托管服务等多维需求。在前述背景下,公司将抢抓市场机遇,面向包括新能源场站、独立储能电站、售电公司、工业用户等市场主体,提供涵盖交易预测数据、交易策略建议和托管交易服务等在内的电力交易产品及服务。
相较于公司传统业务而言,电力交易业务覆盖的用户基数更广且相关产品服务价值量显著提升,电力交易相关产品及服务具备广阔的市场空间。未来,公司将紧密跟进各省电力交易规则与其电力现货市场开放进程,持续加大产品研发与市场开拓力度,并致力于成为电力交易领域的优质服务商,打造第二增长曲线,实现公司高质量可持续发展。
问:公司与萨纳斯智维(青岛)电力有限公司在业务方面的协同性的主要体现。
答:伴随电力市场化改革纵深推进,新能源数字化服务加速向资产全生命周期运营延伸,公司基于“补齐资产运营能力、深化产业生态协同”的资本布局思路,通过增资控股萨纳斯智维(青岛)电力有限公司并将其纳入合并报表实现业务深度协同。公司聚焦新能源及储能资产运营的策略制定与执行落地,萨纳斯智维深耕风电、光伏及储能场站的建设与设备运行维护领域,双方业务体系具备高度互补性,通过“功率预测—智能交易—现场运维”一体化资产运营链路,为客户提供从建设实施、现场运维、交易运营策略制定到收益兑现的全链条高价值服务,形成资产综合运营及运维服务的完整闭环。截至报告期末,公司与萨纳斯智维在业务上的协同推进取得了良好效果,有效满足客户运维运营一站式服务需求,进一步夯实公司综合服务优势。
国能日新(301162)主营业务:主要面向电力市场主体提供新能源信息化产品及相关服务。
国能日新2026年中报显示,上半年度公司主营收入3.52亿元,同比上升9.66%;归母净利润7012.0万元,同比上升52.52%;扣非净利润5113.29万元,同比上升17.59%;其中2026年第二季度,公司单季度主营收入2.0亿元,同比上升13.78%;单季度归母净利润4751.05万元,同比上升61.79%;单季度扣非净利润3021.87万元,同比上升6.07%;负债率32.77%,投资收益2576.48万元,财务费用724.2万元,毛利率63.7%。
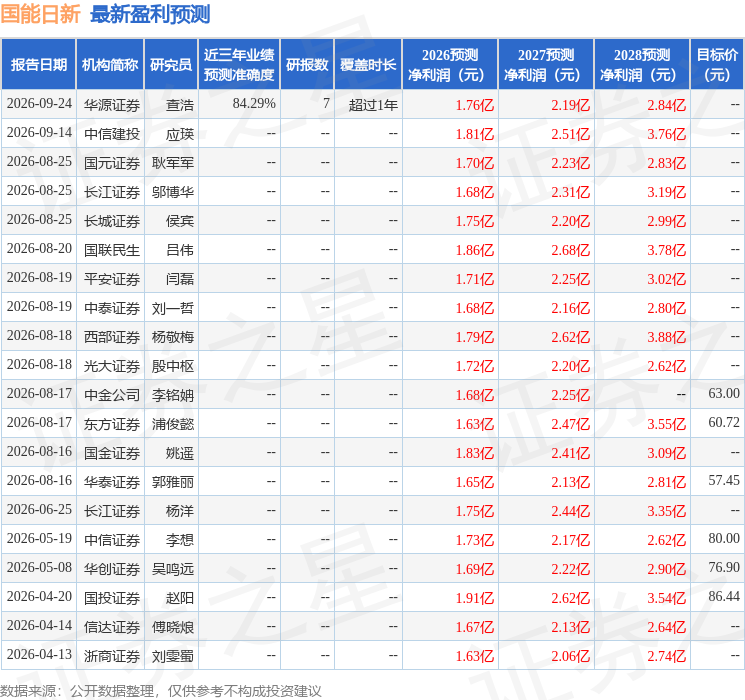
该股最近90天内共有14家机构给出评级,买入评级10家,增持评级4家;过去90天内机构目标均价为60.13。
以下是详细的盈利预测信息:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

证星公司调研
2026-10-10
证星公司调研
2026-10-10
证星公司调研
2026-10-10
证星公司调研
2026-10-09
证星公司调研
2026-10-09
证星公司调研
2026-10-09
证券之星资讯
2026-10-10
证券之星资讯
2026-10-10
证券之星资讯
2026-10-10




